Nue-propriété : posséder un logement sans pouvoir l’habiter
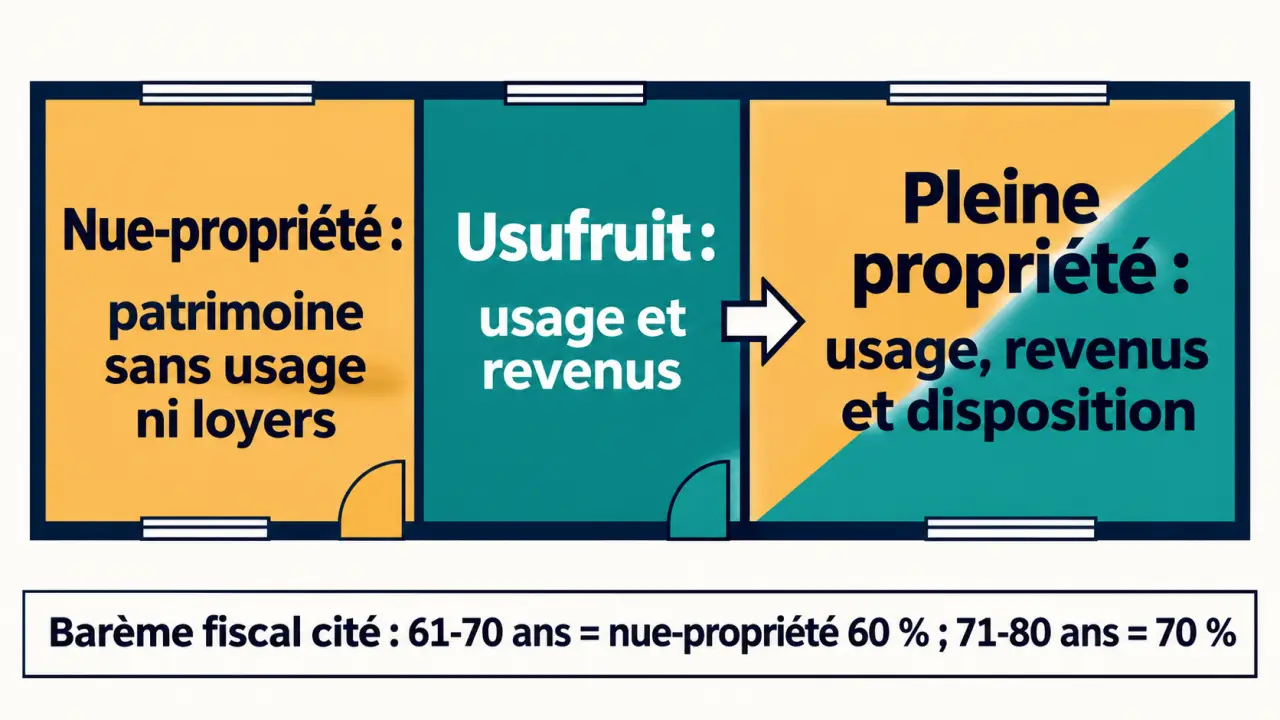
La nue-propriété désigne le fait d’être propriétaire d’un bien sans en avoir l’usage ni percevoir ses revenus. Ces deux droits appartiennent à une autre personne, appelée usufruitier. Le nu-propriétaire détient donc un patrimoine, mais il ne peut pas décider seul d’habiter le logement ou d’en encaisser les loyers. Cette séparation intervient notamment lors d’une succession, d’une donation ou d’un investissement immobilier.
Un même logement, deux droits distincts
En droit français, la pleine propriété peut être séparée en deux composantes : la nue-propriété et l’usufruit. Cette opération porte le nom de démembrement du droit de propriété. Elle ne divise pas matériellement le logement : chacun détient des droits différents sur le même bien.
| Droit détenu | Usage du logement | Perception des loyers | Possibilité de vendre |
|---|---|---|---|
| Nue-propriété | Non, sauf accord de l’usufruitier | Non | Oui, pour la nue-propriété seule |
| Usufruit | Oui | Oui | Cession de son droit, sous conditions |
| Pleine propriété | Oui | Oui | Oui, pour l’ensemble du bien |
Par exemple, une mère donne la nue-propriété de sa maison à sa fille et conserve l’usufruit. La mère peut continuer à y vivre ou la louer et recevoir les loyers. Sa fille possède la nue-propriété, mais ne peut pas lui imposer de déménager. Pour vendre la pleine propriété de la maison, elles doivent toutes deux consentir à la vente.
Usufruit viager ou temporaire : une échéance différente
L’usufruit viager s’éteint au décès de l’usufruitier. L’usufruit temporaire est prévu pour une durée déterminée ; lorsqu’il est détenu par une personne physique, son décès peut aussi y mettre fin avant l’échéance. À l’extinction de l’usufruit, le nu-propriétaire récupère automatiquement la pleine propriété. Des démarches restent nécessaires pour actualiser la situation juridique du bien.
Habiter, vendre, entretenir : ce que chacun peut faire
Être nu-propriétaire ne donne pas un droit d’accès libre au logement. L’usufruitier bénéficie de sa jouissance : le nu-propriétaire ne peut ni s’y installer sans son accord, ni signer seul un bail pour percevoir les revenus. En revanche, il peut transmettre sa nue-propriété par donation, la léguer ou la vendre, sous réserve des règles applicables à l’opération.
Vendre la nue-propriété ne supprime pas l’usufruit. L’acquéreur reprend les mêmes contraintes jusqu’à son extinction. Cette restriction peut réduire le nombre d’acheteurs intéressés et rendre une revente plus difficile qu’une vente en pleine propriété.
Les travaux et les charges ne suivent pas tous la même règle
Selon les articles 605 et 606 du code civil, l’entretien courant revient en principe à l’usufruitier, tandis que les grosses réparations relèvent du nu-propriétaire. Cette dernière catégorie est juridiquement précise : elle concerne notamment certains travaux sur les gros murs, les voûtes ou la réfection des couvertures entières. Tout chantier coûteux n’est donc pas automatiquement une grosse réparation.
Une exception existe notamment lorsque les grosses réparations résultent d’un défaut d’entretien imputable à l’usufruitier. L’acte peut aussi prévoir une répartition particulière des dépenses. Avant de signer, il faut vérifier les clauses relatives aux travaux, aux assurances et aux charges de copropriété, plutôt que supposer que le nu-propriétaire ne paiera rien.
Donation et succession : transmettre sans perdre son chez-soi
La donation avec réserve d’usufruit permet de transmettre la nue-propriété tout en conservant l’usage du bien ou ses loyers. Elle peut répondre à un objectif familial : anticiper la transmission sans renoncer à son logement ni à un complément de revenus. La donation immobilière exige un acte notarié.
Le logement n’est pas seulement un actif : c’est souvent un cocon fait d’habitudes, de voisinage et de repères. Séparer sa transmission de son occupation permet de préserver cette continuité. Mais il faut aussi envisager un départ en résidence adaptée : conserver l’usufruit peut permettre de louer le logement pour financer ce changement, tandis qu’une vente en pleine propriété nécessitera l’accord du nu-propriétaire. Cette discussion préalable évite de transformer une protection familiale en blocage.
Une base taxable liée à la valeur de la nue-propriété
Pour une donation ou une succession avec usufruit viager, le barème de l’article 669 du CGI détermine les valeurs fiscales selon l’âge de l’usufruitier. Ainsi, entre 61 et 70 ans, la nue-propriété représente 60 % de la pleine propriété ; entre 71 et 80 ans, elle en représente 70 %. Plus l’usufruitier avance en âge, plus la valeur fiscale de la nue-propriété augmente.
À titre d’exemple, pour un logement valant 200 000 euros et un usufruitier âgé de 65 ans, la nue-propriété vaut fiscalement 120 000 euros. Les droits éventuels sont calculés après application des abattements disponibles. Entre un parent et son enfant, l’abattement est de 100 000 euros, renouvelable tous les 15 ans, en tenant compte des donations antérieures.
Au décès de l’usufruitier, la réunion de l’usufruit et de la nue-propriété ne déclenche en principe pas de droits supplémentaires. Cela ne signifie pas que toute opération de démembrement échappe à l’impôt : le montage et les circonstances doivent être vérifiés par le notaire.
Acheter en nue-propriété : payer moins, attendre davantage
L’achat en nue-propriété consiste à acquérir uniquement ce droit, tandis qu’un autre acteur détient l’usufruit. Certains montages immobiliers prévoient un démembrement de 15 à 20 ans. Le prix est inférieur à celui de la pleine propriété parce que l’acheteur renonce temporairement à l’occupation et aux loyers.
Selon les opérations, les décotes peuvent notamment se situer entre 30 et 40 %. Ce n’est ni une réduction garantie ni un rendement : l’écart doit être apprécié au regard de la durée, de la valeur réelle du logement, des dépenses restant à votre charge et des conditions de restitution.
Ce placement convient surtout à une personne qui n’a pas besoin de revenus immédiats et peut immobiliser son épargne. Il est moins adapté si le projet consiste à se loger prochainement ou à financer les mensualités d’un prêt grâce aux loyers : le nu-propriétaire ne les perçoit pas pendant le démembrement.
Le mécanisme existe aussi pour les parts de SCPI. L’investisseur achète la nue-propriété des parts et renonce aux distributions pendant la période convenue. Il reste exposé aux risques de baisse de valeur et de liquidité des parts : la reconstitution de la pleine propriété ne garantit pas le capital investi.
Impôts et sortie du démembrement : les vérifications décisives
La taxe foncière est en principe établie au nom de l’usufruitier. Une convention peut organiser un remboursement entre les parties, sans nécessairement modifier le redevable vis-à-vis de l’administration. En l’absence de loyers perçus, le nu-propriétaire n’a pas de revenus locatifs correspondants à déclarer.
Pour l’impôt sur la fortune immobilière (IFI), le bien est généralement compris dans le patrimoine de l’usufruitier pour sa valeur en pleine propriété. Des exceptions existent, notamment dans certaines situations successorales où la valeur est répartie. La nue-propriété ne doit donc pas être considérée comme systématiquement exclue de l’IFI.
Avant un achat ou une transmission, faites préciser par écrit :
- La durée de l’usufruit et ses causes d’extinction.
- La répartition des réparations, charges et assurances.
- Les conditions de vente et le traitement du prix entre les parties.
- L’état attendu du logement à la restitution et les éventuels baux en cours.
- Les conséquences fiscales adaptées à votre situation.
Récupérer la pleine propriété ne garantit ni un logement immédiatement libre ni une plus-value. L’état du bien, les règles applicables aux baux et le marché immobilier restent déterminants. La nue-propriété est avant tout une manière d’organiser des droits dans le temps : son intérêt dépend de l’accord entre votre horizon patrimonial et votre besoin réel d’usage ou de revenus.