Calcul amortissement LMNP : de la base amortissable au montant réellement déductible
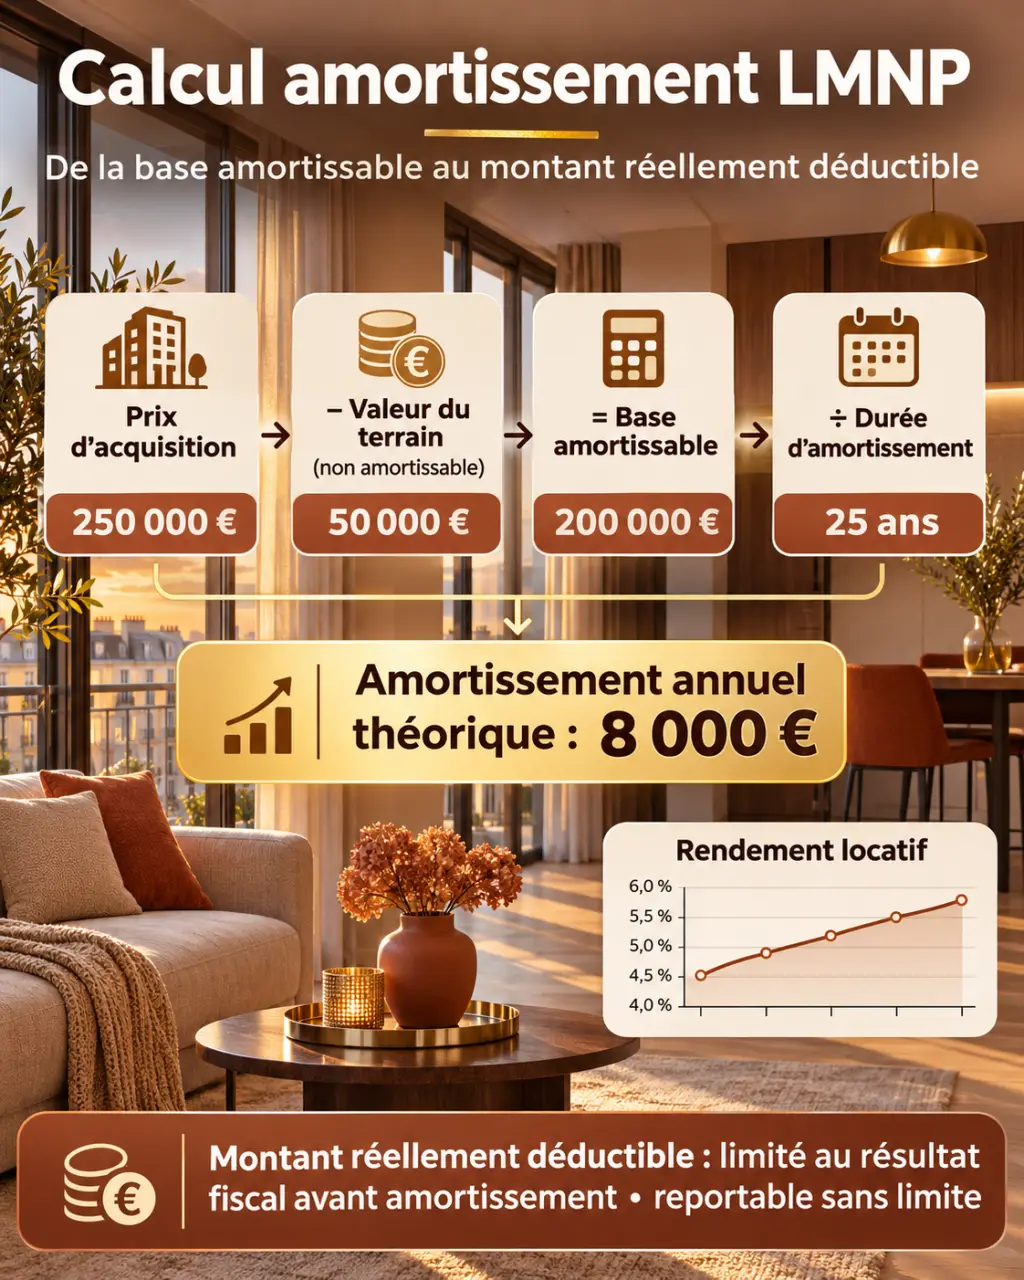
Le calcul de l’amortissement en LMNP repose sur une formule simple : base amortissable ÷ durée d’utilisation. Mais le montant obtenu n’est pas forcément déductible intégralement. Il faut d’abord exclure le terrain, distinguer les composants du logement et le mobilier, puis appliquer le plafond fiscal. Voici la méthode pour passer du prix d’achat au résultat imposable, avec des exemples chiffrés.
Déterminer ce qui peut réellement être amorti
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel correspondant : vous ne payez pas à nouveau votre appartement chaque année. En location meublée non professionnelle, sa déduction concerne le régime réel des bénéfices industriels et commerciaux, ou BIC. Au micro-BIC, l’abattement forfaitaire remplace la déduction des charges et des amortissements réels.
Isoler le terrain, y compris en copropriété
Le terrain n’est pas amortissable. Sa valeur doit donc être retirée du prix immobilier, même pour un appartement : les droits sur le terrain existent aussi en copropriété. Une quote-part de 15 %, laissant 85 % au bâti, constitue une hypothèse illustrative, pas un forfait automatiquement admis. La répartition doit correspondre au marché local et pouvoir être justifiée par des comparaisons foncières ou une évaluation documentée.
Pour un logement acheté 250 000 €, une quote-part terrain justifiée de 15 % représente 37 500 €. La valeur du bâti ressort alors à 212 500 €, avant traitement des frais et des travaux.
Classer les frais, travaux et équipements
Les frais d’acte et d’agence peuvent, selon le traitement comptable retenu, être passés en charges ou intégrés au coût d’acquisition. Lorsqu’ils sont immobilisés, leur ventilation doit tenir compte du terrain. Les travaux ne suivent pas tous le même traitement : un entretien courant peut relever des charges, tandis qu’une rénovation créant un avantage durable peut devoir être immobilisée.
Le mobilier et l’électroménager sont suivis séparément du bâti. Conservez des factures détaillées : un montant global « appartement équipé » ne permet pas de distinguer correctement les éléments et leurs durées. Une même dépense ne peut jamais être déduite immédiatement puis amortie.
Calculer la dotation avec des durées adaptées
Pour chaque immobilisation ou composant, le calcul linéaire est le suivant : dotation annuelle = base amortissable ÷ durée d’utilisation. Le taux annuel correspond à 100 % divisé par cette durée. Un équipement amorti sur 5 ans présente ainsi un taux de 20 %.
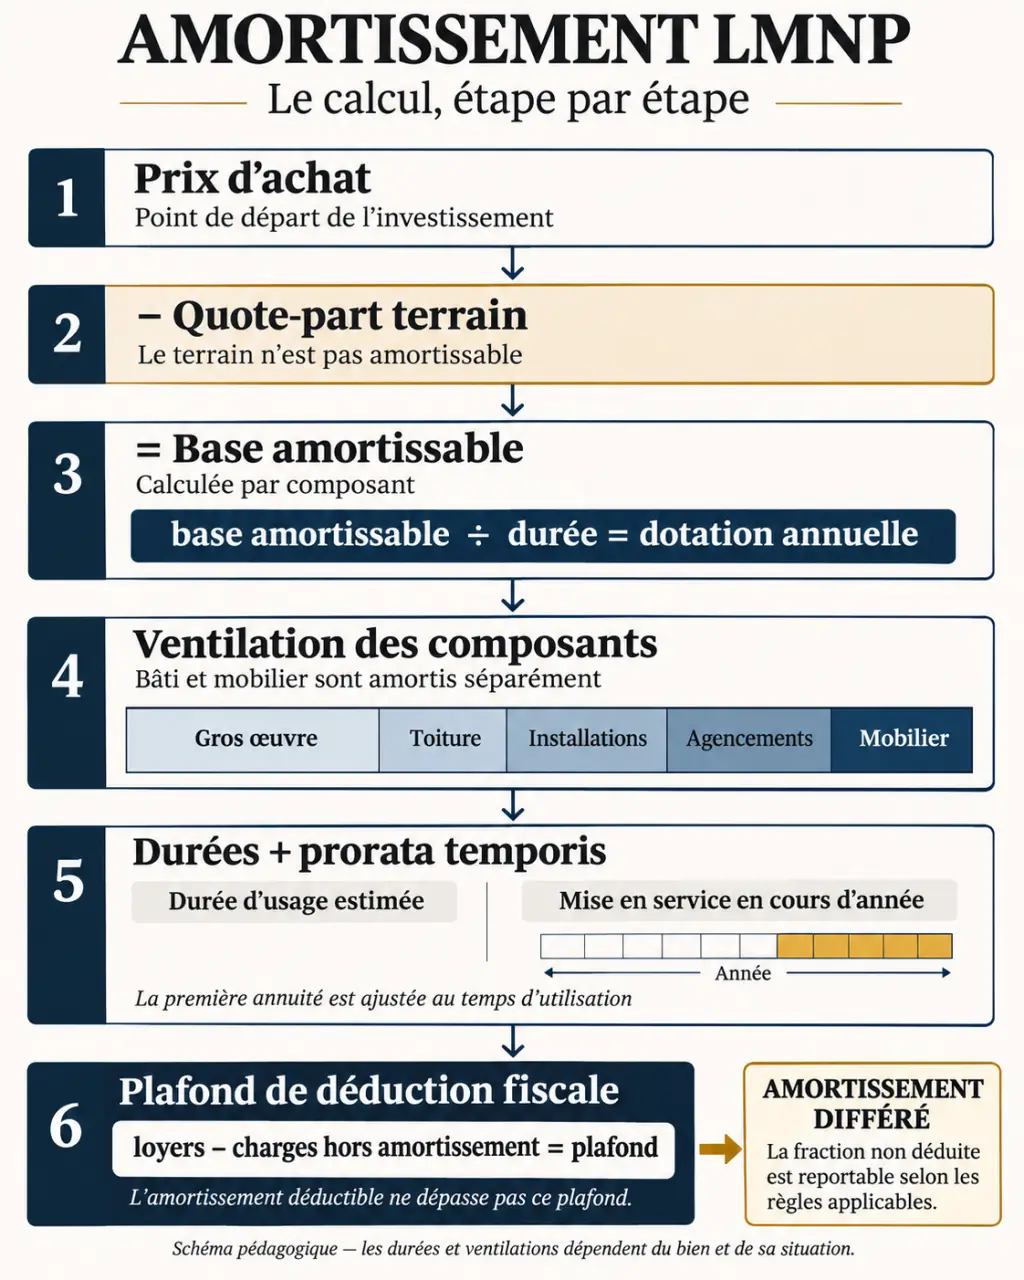
Le logement doit être décomposé en éléments ayant des rythmes d’usure différents. Les durées ci-dessous sont des repères indicatifs, à adapter à l’état du bien et à la durée d’utilisation restante, et non un barème fiscal universel.
| Élément | Durée indicative | Point de vigilance |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Structure et état du bâtiment |
| Toiture | 20 à 25 ans | Ancienneté et réfection éventuelle |
| Installations techniques | 25 à 30 ans | Nature et état des réseaux |
| Aménagements | 12 à 15 ans | Usage et durée résiduelle |
| Mobilier et équipements | 5 à 10 ans | Durabilité de chaque élément |
Un exemple simplifié pour vérifier la formule
En retenant, uniquement pour illustrer le mécanisme, une durée globale de 30 ans pour les 212 500 € de bâti, on obtient : 250 000 × 85 % ÷ 30 = environ 7 083 € par an. Ce raccourci pédagogique ne remplace pas la décomposition par composants du plan comptable définitif.
Ajoutons 8 000 € de mobilier amorti sur 7 ans : la dotation correspondante atteint environ 1 143 € par an. L’ensemble représente donc environ 8 226 € pour une année complète, avant plafonnement fiscal.
Appliquer le prorata à partir de la mise en service
L’amortissement commence à la mise en service, lorsque le bien est prêt à être utilisé pour la location meublée, pas nécessairement à la signature de l’achat. La première annuité est ajustée au temps d’utilisation. Pour six mois d’utilisation, une dotation annuelle de 3 000 € devient ainsi 1 500 €. Chaque équipement acheté ultérieurement possède sa propre date de départ.
Passer de l’amortissement calculé à la déduction autorisée
L’article 39 C du CGI limite la déduction fiscale des amortissements : ils ne peuvent pas créer ni aggraver un déficit. Dans un cas simple, le plafond correspond aux loyers acquis diminués des autres charges afférentes à la location. Si ce solde est négatif, aucun amortissement n’est déductible pour l’exercice.
Parmi ces charges figurent notamment, selon leur déductibilité, les intérêts d’emprunt, les assurances, les frais de gestion et les dépenses d’entretien. Attention : le remboursement du capital du crédit n’est pas une charge déductible.
| Étape du calcul | Montant |
|---|---|
| Loyers annuels | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Résultat avant amortissement | 2 000 € |
| Dotation : 150 000 € × 2 % | 3 000 € |
| Amortissement déductible | 2 000 € |
| Amortissement non déduit à reporter | 1 000 € |
| Résultat imposable après déduction | 0 € |
Les 1 000 € non déduits sont suivis séparément. Ces amortissements peuvent être reportés sans limitation de durée tant que les conditions d’utilisation sont réunies, toujours dans la limite du plafond des exercices suivants. Ils ne doivent pas être confondus avec les déficits LMNP issus des autres charges, soumis à des règles distinctes. Une cessation ou une cession impose d’examiner le sort du stock restant.
Comparer le réel au micro-BIC sans oublier la revente
La comparaison porte sur le résultat taxable, pas seulement sur la dotation théorique. Pour une location meublée de longue durée éligible à un abattement micro-BIC de 50 %, 10 000 € de recettes conduisent à une base imposable de 5 000 €. Au réel, l’exemple précédent aboutit à zéro, mais suppose une comptabilité et des démarches supplémentaires. Les règles des locations touristiques diffèrent : ne transposez pas automatiquement cet abattement.
Prenez aussi le pouls financier de votre location : suivez séparément le résultat fiscal et la trésorerie après mensualités de crédit. Un résultat imposable nul peut coexister avec un effort d’épargne important, puisque le capital remboursé sort du compte sans être déductible. Ce double suivi évite de confondre économie d’impôt et argent réellement disponible.
À la revente, les amortissements fiscalement déduits doivent, en principe, être pris en compte en minoration du prix d’acquisition pour calculer la plus-value immobilière, sous réserve des exceptions légales, notamment pour certaines résidences avec services. L’économie annuelle doit donc être appréciée sur toute la durée de détention, avec les abattements applicables et la fiscalité de cession.
Préparer un calcul vérifiable plutôt qu’une simple simulation
Un tableur ou un simulateur permet de tester les hypothèses. Il doit distinguer la base de chaque composant, sa durée, sa date de mise en service, la dotation comptable, la part fiscalement déduite et le report restant. Un outil qui applique seulement 85 % du prix sur 30 ans fournit une estimation, pas un dossier comptable complet.
- Rassemblez l’acte d’achat et les décomptes des frais d’acquisition.
- Documentez la valeur du terrain et la ventilation des composants.
- Conservez les factures de travaux et l’inventaire chiffré du mobilier.
- Préparez les relevés de loyers, charges et intérêts d’emprunt.
- Actualisez le registre des immobilisations et le suivi des amortissements reportés.
Ces éléments alimentent la comptabilité et la déclaration de résultat n° 2031 avec ses annexes. Un expert-comptable spécialisé n’est pas systématiquement obligatoire, mais son intervention est particulièrement utile pour valider le premier bilan, les travaux importants ou l’entrée au réel d’un logement déjà détenu. Faites vérifier les hypothèses avant de considérer l’économie fiscale simulée comme acquise.