Pinel ou LMNP : comparez l’impôt économisé, l’effort d’épargne et la revente
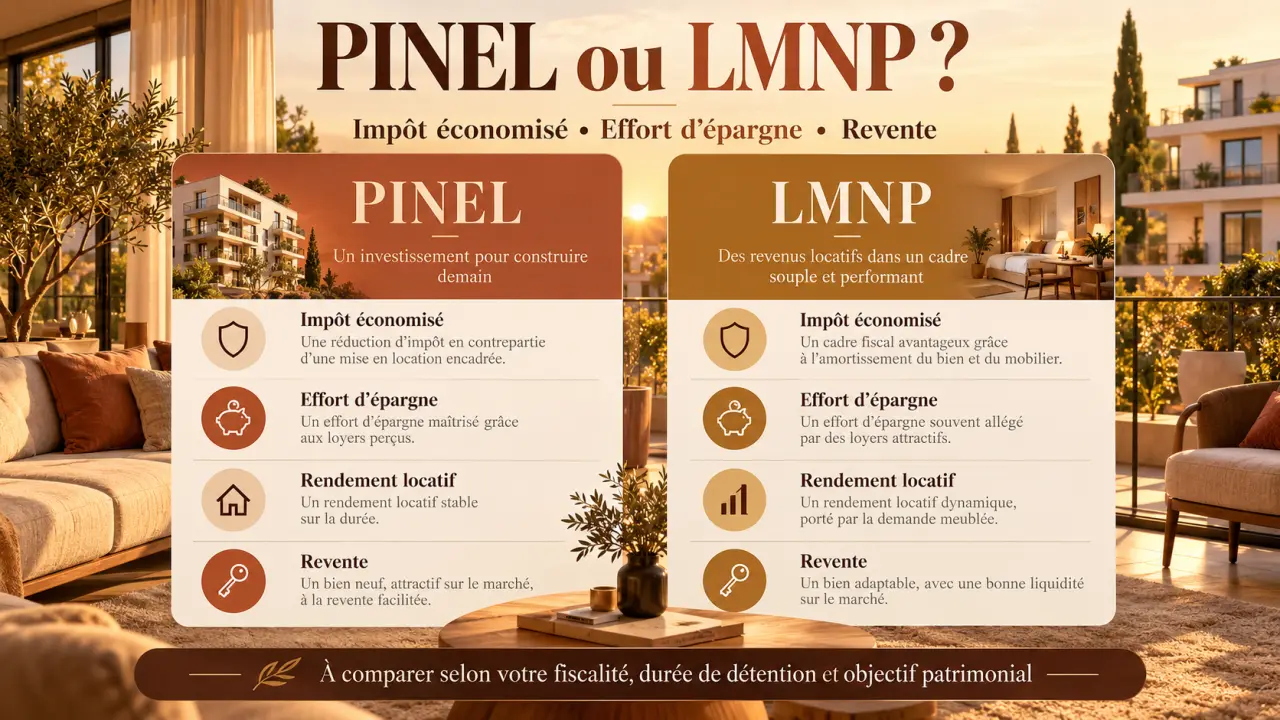
Pour un nouvel achat, le choix entre Pinel ou LMNP n’est plus ouvert : le Pinel et le Pinel+ ont pris fin au 31 décembre 2024. Le LMNP reste une possibilité pour investir en location meublée. La comparaison demeure toutefois essentielle si vous détenez déjà un Pinel : réduction d’impôt, revenus réellement disponibles et conditions de sortie ne répondent pas aux mêmes objectifs.
Un dispositif fermé face à un statut de location toujours accessible
Le Pinel était un dispositif de réduction d’impôt associé à une location nue comme résidence principale. Le LMNP, ou loueur en meublé non professionnel, est un statut fiscal lié à une activité de location meublée. Il ne procure pas, à lui seul, une réduction de l’impôt sur vos autres revenus.
La fermeture du Pinel ne supprime pas les avantages des investissements antérieurs éligibles. Les propriétaires continuent à bénéficier de leur réduction s’ils respectent leurs engagements. En revanche, acheter aujourd’hui un logement présenté comme « ancien programme Pinel » ne suffit pas à ouvrir droit au dispositif.
| Critère | Pinel déjà engagé | LMNP |
|---|---|---|
| Location | Nue, résidence principale | Meublée, avec équipement réglementaire |
| Biens concernés | Neuf, VEFA ou réhabilitation éligible | Ancien, neuf, résidence de services |
| Fiscalité des loyers | Revenus fonciers | Bénéfices industriels et commerciaux, ou BIC |
| Avantage principal | Réduction d’impôt sous conditions | Abattement ou charges et amortissements au réel |
| Contraintes spécifiques | Zonage, plafonds, engagement locatif | Équipement, gestion et obligations déclaratives |
| Sortie | Respect préalable de l’engagement fiscal | Pas d’engagement fiscal comparable, mais bail à respecter |
Réduction Pinel et amortissement LMNP : deux effets fiscaux différents
Le Pinel réduit l’impôt dû, sans effacer la fiscalité des loyers
Pour les derniers investissements éligibles, les taux du Pinel classique étaient de 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel+ conservait des taux de 12 %, 18 % et 21 %, sous conditions supplémentaires. La base était limitée à 300 000 euros, à 5 500 euros par mètre carré et à deux logements par an. L’avantage entrait dans le plafonnement global des niches fiscales de 10 000 euros par an.
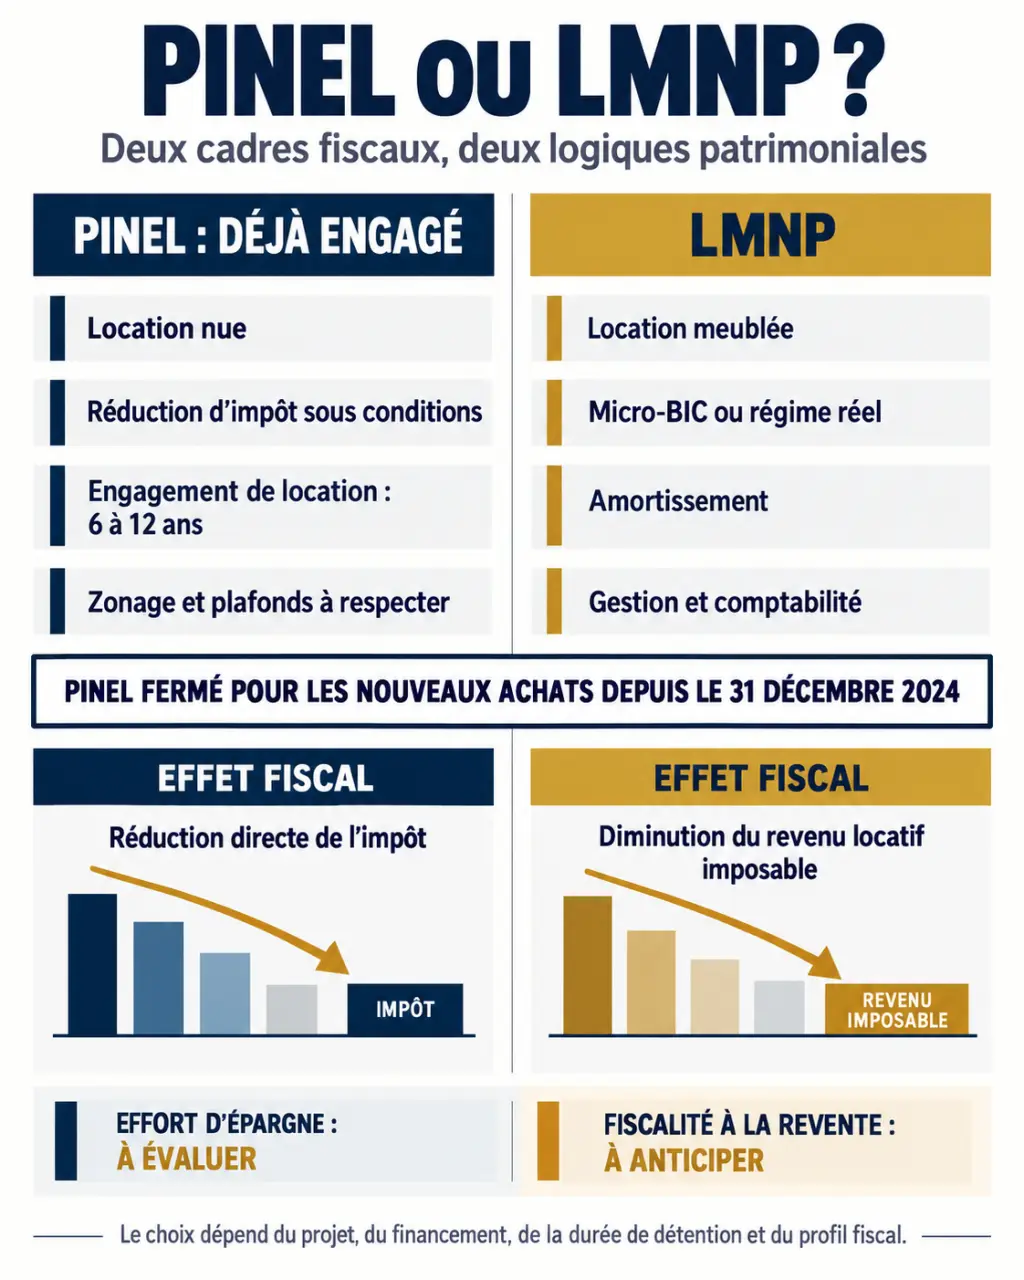
Les loyers restent imposables en revenus fonciers : au micro-foncier, si ses conditions sont remplies, l’abattement est de 30 %. Au régime réel, les charges déductibles sont prises en compte. Une réduction d’impôt n’est pas un crédit d’impôt : un avantage supérieur à l’impôt imputable n’est pas automatiquement remboursé. Le montant d’impôt réellement dû est donc déterminant.
Le LMNP réduit le revenu locatif imposable
Pour une location meublée de longue durée, le micro-BIC applique un abattement de 50 %, sous réserve d’éligibilité. Le régime réel permet de déduire les charges admises et d’amortir le bâti, hors terrain, ainsi que le mobilier et certains travaux. L’amortissement traduit comptablement leur utilisation dans le temps : ce n’est pas une nouvelle dépense de trésorerie.
Il peut ramener le résultat imposable à zéro, sans garantir une absence d’impôt pendant toute la détention. Sa déduction est limitée : l’amortissement ne peut pas créer ou aggraver un déficit fiscal de location meublée. Les règles de report doivent être suivies comptablement. Les locations touristiques obéissent à des règles particulières, à ne pas confondre avec celles du meublé résidentiel.
Le statut non professionnel s’apprécie au niveau du foyer fiscal. L’activité devient professionnelle lorsque les recettes annuelles dépassent 23 000 euros et excèdent les autres revenus d’activité du foyer retenus par la loi. Un simple pourcentage des revenus globaux ne suffit donc pas à qualifier correctement la situation.
Le bon indicateur : l’argent à ajouter chaque mois
Le rendement brut rapporte le loyer annuel au prix d’achat. Il ne dit pas combien vous devrez verser pour équilibrer l’opération. Pour comparer deux biens, retenez un coût d’acquisition complet : prix, frais d’acquisition, travaux, mobilier et frais de financement.
Calculez ensuite la trésorerie annuelle : loyers encaissés − charges non récupérables − crédit et assurance − impôts + avantage fiscal effectivement obtenu. Ajoutez une provision pour vacance, entretien et renouvellement du mobilier. La mensualité entière pèse sur votre budget, même si le remboursement du capital constitue progressivement votre patrimoine.
À titre d’illustration, avec 9 600 euros de loyers encaissés, 2 400 euros de charges et provisions, puis 9 000 euros de crédit annuel, le solde atteint −1 800 euros avant fiscalité, soit 150 euros à apporter par mois. Neutraliser l’impôt sur les loyers grâce au réel LMNP ne transforme pas ce déficit de trésorerie en revenu disponible.
Les rendements annoncés autour de 3 % en Pinel et de 4 à 5 % en LMNP ne sont pas des garanties. De même, un loyer meublé annoncé 20 à 30 % au-dessus d’un loyer nu doit être confronté au marché local, aux charges supplémentaires et à la rotation des occupants.
Faites de la disparition de l’avantage fiscal un point pivot de votre simulation : le logement reste-t-il supportable lorsque la réduction Pinel s’arrête, ou lorsque le résultat LMNP devient imposable ? Ce test de résistance révèle une dépendance souvent masquée par les premières années. Un bien équilibré uniquement grâce à une économie fiscale temporaire exige une réserve de trésorerie et une sortie préparée.
Gestion et revente : les contraintes qui changent le résultat
Le Pinel impose notamment de respecter les zones éligibles, principalement A, A bis et B1, les plafonds de loyers et les ressources du locataire. L’engagement est initialement de 6 ou 9 ans, avec prolongations possibles jusqu’à 12 ans. Vendre ou passer en meublé avant son terme peut entraîner une reprise de l’avantage, sauf exceptions légales.
Le LMNP n’impose pas ces plafonds Pinel, mais il n’autorise pas un loyer sans limites : l’encadrement local éventuel reste applicable. Vérifiez aussi le DPE, les règles de décence, la copropriété et la demande locative. La location meublée nécessite une déclaration de début d’activité via le guichet unique, un numéro SIRET et des déclarations adaptées. Au réel, prévoyez une comptabilité et son coût.
En résidence de services, le bail commercial délègue une partie de la gestion, sans garantir tout risque. Examinez la solvabilité de l’exploitant, la répartition des travaux, les possibilités de renégociation et le marché de revente. Le prix dépend aussi de la qualité du bail, pas seulement du logement.
La fiscalité de sortie doit être simulée dès l’achat. En LMNP au réel, les amortissements déduits sont désormais, en principe, réintégrés dans le calcul de la plus-value imposable, avec des exceptions pour certaines résidences. L’économie réalisée pendant la location peut donc être partiellement compensée à la vente. Faites vérifier le traitement applicable au bien et à la date de cession.
Choisir selon votre objectif, pas selon une promesse fiscale
- Vous détenez un Pinel : comparez la poursuite de l’engagement, une éventuelle prolongation et la sortie, sans convertir prématurément le logement en meublé.
- Vous préparez votre retraite : évaluez le revenu net après remboursement du crédit, entretien et fiscalité, plutôt que les seuls loyers affichés.
- Vous êtes fortement imposé : le réel LMNP mérite une simulation, mais il réduit surtout l’imposition locative, pas directement celle de votre salaire.
- Votre marge budgétaire est faible : privilégiez la résistance à la vacance et aux travaux plutôt qu’un rendement théorique élevé.
Avant de signer, demandez une projection intégrant financement, charges, fiscalité et revente, avec un scénario dégradé. Pour un nouvel investissement, comparez aussi location nue et meublée sur un emplacement équivalent. Le meilleur choix reste un logement demandé, acheté au bon prix et compatible avec votre capacité d’épargne.