SCPI en nue-propriété : renoncer aux loyers 10 ans pour payer 35 % de moins ?
Acheter des parts de SCPI en nue-propriété, c'est payer un prix inférieur à celui de la pleine propriété en acceptant de ne percevoir aucun revenu pendant une durée fixée à l'avance. À l'échéance, l'usufruit s'éteint et vous retrouvez la pleine propriété des parts, avec leurs dividendes. Voici comment le mécanisme se déroule, ce que la décote représente vraiment, quelle fiscalité s'applique et quels risques rester en tête.
Le mécanisme : deux droits, deux acheteurs, une échéance
Nue-propriété et usufruit, qui reçoit quoi ?
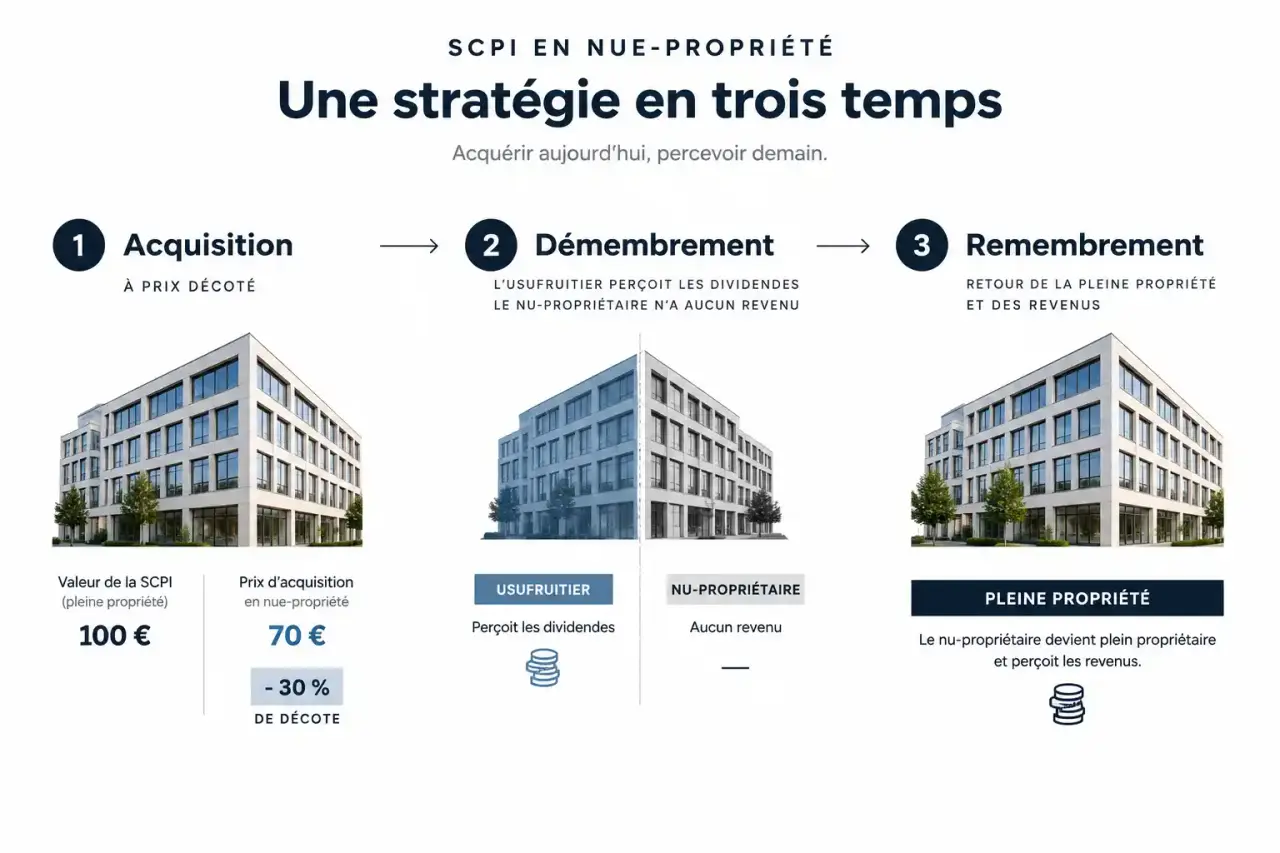
La pleine propriété d'une part de SCPI réunit deux droits. L'usufruit donne le droit de percevoir les revenus, c'est-à-dire les dividendes. La nue-propriété porte sur la substance de la part : son prix et, au terme, la récupération de tous les droits. En démembrement temporaire, les deux droits sont acquis en même temps par deux parties différentes, le nu-propriétaire d'un côté et l'usufruitier de l'autre, pour une durée contractuelle comprise généralement entre 3 et 20 ans.
Calculateur de nue-propriété SCPI
Estimez le nombre de parts obtenues et leur valeur au remembrement selon vos hypothèses.
Démembrement temporaire ou viager
Le démembrement viager dure jusqu'au décès de l'usufruitier, ce qui rend la date de remembrement incertaine. Le démembrement temporaire, qui est celui des SCPI proposées aux particuliers, fixe une date de fin connue dès la souscription. C'est ce qui permet de planifier le moment où les revenus reviendront, par exemple le départ à la retraite.
Les trois temps de l'investissement
- L'acquisition : vous achetez les parts à un prix décoté, calculé selon la clé de répartition applicable à la durée choisie.
- La détention : l'usufruitier perçoit les dividendes. Vous n'en recevez aucun, mais vous n'avez rien à déclarer à ce titre.
- Le remembrement : à la date prévue, l'usufruit s'éteint automatiquement. Vous détenez la pleine propriété et percevez désormais les revenus.
Décote et clé de répartition : lire le prix sans se tromper
Comment la durée fait varier la décote
La clé de répartition indique la part du prix qui revient à la nue-propriété. Plus la durée est longue, plus l'usufruitier reçoit de revenus, donc plus la nue-propriété coûte relativement peu. Les décotes observées vont de 20 % à 45 % selon les sources et les durées. À titre indicatif, voici les ordres de grandeur relevés pour les clés les plus courantes :
| Durée | Nue-propriété | Usufruit |
|---|---|---|
| 3 ans | environ 80 % | environ 20 % |
| 5 ans | 78 % à 80 % | 20 % à 22 % |
| 7 ans | 70 % à 73 % | 27 % à 30 % |
| 10 ans | 63 % à 65 % | 35 % à 37 % |
| 15 ans | 55 % à 58 % | 42 % à 45 % |
Ces fourchettes varient d'une SCPI à l'autre et évoluent : seule la clé affichée par la société de gestion au moment de la souscription fait foi.
Un exemple chiffré
Prenons une part à 1 100 € et une clé de 64 % : le prix en nue-propriété est de 704 €. Avec un investissement de 99 968 €, vous obtenez 142 parts, alors qu'en pleine propriété la même somme n'en aurait financé qu'environ 90. Avec une revalorisation hypothétique de 1,5 % par an, la valeur de la part atteint 1 277 € après 10 ans. Cette hypothèse n'a rien de garanti : si le prix de part stagne ou baisse, le résultat s'en ressent directement.
Gain mécanique et rendement réel : ne pas confondre
Un point que beaucoup de présentations passent sous silence : le « gain » de 54 % à 59 % annoncé pour 10 ans correspond à l'écart entre le prix payé et la valeur de pleine propriété, étalé sur toute la durée. Ce n'est pas un rendement annuel. Il se compare à d'autres placements via un taux de rentabilité interne (TRI). Un exemple de projection avance un TRI estimé d'environ 6,6 % par an, ce qui reste une simulation fondée sur des hypothèses, pas une promesse.
Fiscalité : ce qui est vrai, ce qui demande vérification
Revenus fonciers et prélèvements sociaux
Tant que vous ne percevez pas de loyers, vous ne déclarez ni revenus fonciers ni prélèvements sociaux sur ces revenus. L'intérêt est d'autant plus net que la tranche marginale d'imposition (TMI) est élevée : un exemple de projection avec une TMI de 41 % chiffre l'économie d'impôt indicative à 29 100 € sur la période. Les taux de prélèvements sociaux cités varient selon les sources (17,2 % ou 18,6 %) : vérifiez le taux en vigueur avant toute simulation.
SCPI : le guide de l'AMF pour investir dans l'immobilier à plusieurs | Le régulateur explique le fonctionnement des SCPI, leurs risques et son rôle de contrôle, notamment l'agrément délivré aux sociétés de gestion.
IFI : une exposition à bien cadrer
Le seuil d'assujettissement à l'IFI est de 1,3 million d'euros de patrimoine immobilier net taxable. Pendant le démembrement, le traitement de la nue-propriété est souvent présenté comme favorable, l'usufruitier étant le redevable sur la valeur en pleine propriété dans certains schémas. Le régime exact dépend de la nature de l'usufruitier et des articles du Code général des impôts applicables, notamment l'article 968. Faites valider votre situation par un notaire ou un conseiller en gestion de patrimoine.
Le gain au remembrement
Beaucoup de pages affirment que la différence de valeur récupérée à l'extinction de l'usufruit n'est pas taxée. Cette affirmation est à manier avec prudence : elle dépend de la situation du contribuable, notamment de sa résidence fiscale, d'un éventuel financement à crédit ou d'une donation en cours de route. Ne la prenez pas pour acquise sans avis personnalisé.
Risques et limites : le revers de la décote
Capital non garanti et liquidité faible
Les parts de SCPI ne bénéficient d'aucune garantie en capital. À l'échéance, la valeur de la nue-propriété devenue pleine propriété dépend du prix de part, qui peut avoir baissé. La revente avant terme est possible, mais complexe : elle dépend d'un acheteur pour des droits démembrés et peut nécessiter l'accord ou la situation de l'usufruitier. Un horizon de 10 ans minimum est généralement recommandé.
Pourquoi la décote ne fait pas tout
Imaginez un semis : l'usufruitier récolte les fruits chaque année, vous, vous plantez et attendez que l'arbre soit adulte. Tout dépend alors de la qualité du terrain. Une décote de 35 % sur une SCPI mal gérée, avec un taux d'occupation financier dégradé ou un patrimoine concentré, ne compense pas une part qui perd de la valeur pendant dix ans. La décote réduit le prix d'entrée, elle ne protège pas du risque sur la valeur de sortie. C'est pourquoi le choix de la SCPI prime sur la recherche de la clé la plus généreuse.
Ce qui change avec un crédit, une donation ou une succession
Ces cas particuliers modifient la fiscalité et la trésorerie : intérêts d'emprunt sans revenus pour les compenser, transmission de la nue-propriété à des héritiers, résidence fiscale à l'étranger. Un notaire ou un conseiller doit intervenir avant de souscrire.
Choisir sa SCPI et sa durée selon son profil
Les critères de sélection de la SCPI
- La société de gestion : ancienneté, historique et transparence.
- La capitalisation : un exemple compare 50 millions d'euros à 500 millions d'euros, la seconde offrant plus de mutualisation.
- Le taux d'occupation financier (TOF) : 85 % contre 95 % dans un exemple de comparaison, l'écart pèse sur les loyers.
- La diversification géographique et sectorielle.
- Les frais de souscription et le délai de jouissance.
- Le taux de distribution historique, utile pour juger la capacité à servir des revenus au remembrement.
Comparer deux clés à durée identique
Pour deux SCPI proposées sur 10 ans, comparez le prix de nue-propriété rapporté au prix de pleine propriété, mais aussi le taux de distribution et la qualité du patrimoine. Une décote plus faible sur une SCPI plus solide peut s'avérer plus rentable qu'une décote affichée très élevée.
Quelle durée pour quel profil ?
La durée de 7 à 10 ans est souvent citée comme équilibre entre décote et attente. Un contribuable à 41 % ou 45 % de TMI, proche de la retraite, peut calquer la date de remembrement sur son départ pour disposer de revenus au moment où ses autres revenus baissent. Un investisseur plus jeune choisira une durée plus courte s'il craint d'immobiliser son capital. Dans tous les cas, ne placez pas ici l'argent dont vous aurez besoin avant l'échéance, et n'attendez pas de revenus immédiats : c'est le principe même de l'opération.