SCI et résidence principale : transmettre plus facilement, sans négliger la revente
Une SCI peut acheter votre résidence principale et vous permettre d’y habiter. Son intérêt est surtout patrimonial : organiser les décisions, préparer une transmission ou encadrer la détention familiale. En revanche, elle ne garantit ni économie d’impôt ni protection automatique du conjoint. Avant de choisir ce montage, il faut examiner ensemble l’occupation du logement, sa revente et le devenir des parts.
Ce que la SCI change réellement par rapport à un achat direct
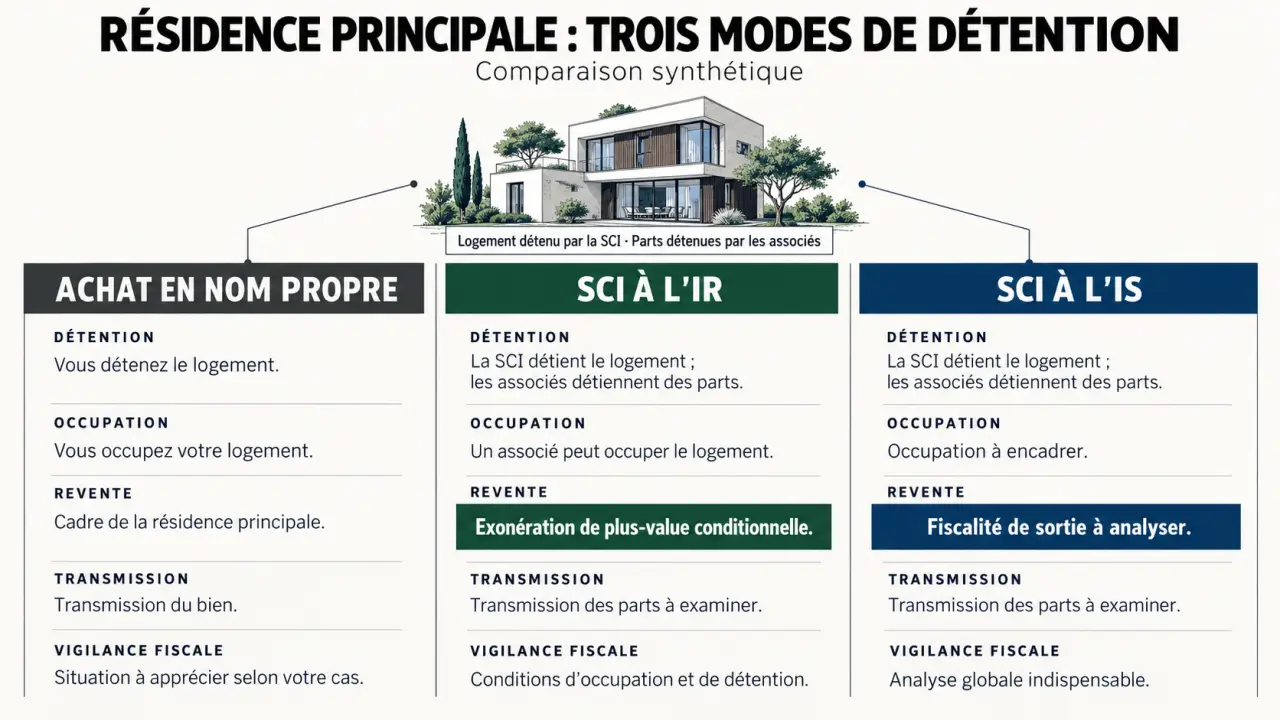
Une société civile immobilière compte au minimum 2 associés. Elle possède un patrimoine distinct : la société détient le logement, tandis que les associés détiennent des parts sociales. Une SCI familiale fonctionne selon cette même logique ; le caractère familial ne lui confère pas un régime fiscal privilégié.
Le capital peut être fixé à 1 euro, mais ce montant ne finance évidemment pas l’acquisition. Celle-ci repose sur les apports, un emprunt et, éventuellement, des avances en compte courant d’associé. Ces avances constituent des créances sur la société, distinctes des parts : elles doivent être documentées, notamment lorsque les contributions des membres du couple sont différentes.
| Mode de détention | Intérêt principal | Point de vigilance |
|---|---|---|
| Nom propre | Simplicité pour un propriétaire unique | Transmission et protection à organiser séparément |
| Indivision | Achat à plusieurs sans société | Décisions importantes et sortie parfois conflictuelles |
| SCI à l’IR | Gestion statutaire et transmission progressive | Formalités et exonération de revente conditionnelle |
| SCI à l’IS | Logique comptable et patrimoniale spécifique | Absence d’exonération de plus-value pour résidence principale |
Les statuts permettent d’organiser la gérance et les majorités, sans supprimer tous les désaccords. La SCI n’est pas non plus un bouclier absolu contre les créanciers : les associés répondent indéfiniment des dettes sociales à proportion de leurs parts, après poursuite préalable de la société dans les conditions légales.
Habiter le logement : une occupation à encadrer dès le départ
Gratuité ou loyer : deux fonctionnements différents
Dans une SCI à l’IR, le logement peut être mis gratuitement à disposition d’un associé. Cette possibilité doit être compatible avec l’objet social et correctement autorisée. Une convention écrite précisera les occupants, la durée, les charges supportées et les conditions de départ. Les dépenses relatives au logement dont la SCI se réserve ainsi la jouissance ne sont généralement pas déductibles des revenus fonciers.
Une location avec bail crée une autre situation : la société perçoit des loyers, avec les obligations déclaratives correspondantes. La déduction des charges dépend alors des règles fiscales applicables. Ce choix modifie aussi l’analyse de la plus-value : payer un loyer à sa SCI ne permet pas de présumer l’exonération attachée à l’occupation gratuite par un associé. À l’IS, une occupation gratuite ou sous-évaluée nécessite une analyse fiscale particulière.
Prévoir qui paie lorsque la situation familiale change
La convention doit distinguer entretien courant, assurance, taxe foncière, travaux et remboursement du crédit. Si un couple se sépare, le départ d’un occupant ne le libère pas automatiquement de ses engagements envers la banque. Il faut donc prévoir le sort de l’occupation et celui du financement, qui suivent deux logiques différentes.
Comme une poulie qui répartit une charge sans en réduire le poids, la SCI redistribue les pouvoirs et les obligations sans faire disparaître le coût du logement. Testez votre montage avec une question concrète : si l’un cesse de contribuer demain, qui rembourse, qui décide et qui peut rester ? Cette simulation révèle souvent davantage de failles qu’une simple répartition des parts.
IR, IS et IFI : anticiper le coût de la détention et de la revente
À l’IR, l’exonération de plus-value reste possible sous conditions
La SCI relevant du régime de l’article 8 du Code général des impôts est fiscalement dite « translucide » : les associés sont imposés selon leurs droits. Lorsqu’elle met gratuitement le logement à disposition d’un associé qui l’occupe comme résidence principale, l’exonération prévue par l’article 150 U peut s’appliquer à la fraction correspondante.
L’exonération ne couvre donc pas nécessairement toute la vente. Elle dépend des droits de l’associé occupant et de la partie du bien effectivement concernée. La résidence doit être habituelle et effective ; un simple décompte de mois ne suffit pas. En cas d’occupation partielle, de location ou de départ avant la cession, faites vérifier les conditions avant de signer.
À l’IS, l’amortissement ne doit pas masquer la fiscalité de sortie
La SCI à l’IS ne bénéficie pas de l’exonération propre à la résidence principale. Le résultat de cession est calculé à partir de la valeur nette comptable : les amortissements pratiqués peuvent donc augmenter le gain taxable. Le taux normal d’IS est de 25 % ; le taux réduit de 15 % jusqu’à 42 500 euros de bénéfice suppose de remplir les conditions légales.
Une distribution ultérieure aux associés peut ajouter une imposition personnelle. Le prélèvement forfaitaire unique applicable aux dividendes concernés est de 31,4 % depuis le 1er janvier 2026, sous réserve des règles et options propres au contribuable. L’IS doit ainsi être évalué sur tout le cycle : occupation, vente et récupération de l’argent.
Des abattements perdus en détention indirecte
L’abattement IFI de 30 % applicable à la résidence principale détenue directement ne s’applique pas aux parts d’une SCI de gestion ordinaire. Une éventuelle décote des parts doit être justifiée, jamais appliquée automatiquement. De même, l’abattement successoral de 20 % sur certains logements détenus directement n’est pas transposable aux parts de SCI.
Transmission et conjoint : les bénéfices dépendent des clauses choisies
Donner des parts permet de transmettre progressivement sans diviser matériellement la maison. L’abattement de 100 000 euros par parent et par enfant, renouvelable tous les 15 ans, peut s’appliquer selon les donations antérieures et les conditions légales. La valeur des parts doit rester justifiable ; aucune économie de droits n’est automatique.
Le démembrement peut dissocier usufruit et nue-propriété. Il faut toutefois organiser les droits de vote, les revenus éventuels et l’occupation : conserver l’usufruit des parts ne règle pas, à lui seul, toutes les conditions d’usage du logement.
Pour le couple, distinguez les situations. Le conjoint marié dispose de droits successoraux légaux, mais les protections attachées au logement détenu directement ne se transposent pas toutes. Le partenaire de Pacs n’est pas héritier sans testament. Le concubin ne bénéficie pas de cette protection successorale. La SCI ne transforme aucun d’eux en héritier.
Les clauses de décès, d’agrément et de poursuite de la société doivent être coordonnées avec le testament et le régime matrimonial. Prévoyez également la séparation : valorisation des parts, modalités de rachat, remboursement des comptes courants et solution si aucun associé ne peut financer la sortie.
Créer la SCI ou apporter un logement : les vérifications avant signature
Créer la société avant l’achat permet une acquisition directe par celle-ci. Apporter ensuite une maison déjà détenue reste possible, mais exige un acte notarié et peut entraîner frais, droits et conséquences fiscales. Le transfert d’un emprunt existant nécessite aussi l’accord de la banque : il ne suit pas automatiquement celui du bien.
- Définir l’objectif : transmission, gouvernance familiale ou organisation du couple.
- Valider le financement : emprunteur, garanties, cautions et compatibilité des prêts aidés, souvent réservés aux personnes physiques.
- Rédiger les statuts : objet social, gérance, majorités, occupation, agrément, décès et sortie.
- Accomplir les formalités : signature, annonce légale, déclaration des bénéficiaires effectifs et immatriculation via le guichet unique.
- Budgéter la durée : constitution, acquisition ou apport, suivi juridique, déclarations et comptabilité adaptée.
Pour un achat destiné uniquement à se loger, sans projet de transmission ni besoin particulier de gouvernance, la détention directe reste souvent plus simple. Si la SCI répond à un objectif familial précis, faites comparer par un notaire les scénarios d’achat, de décès et de revente, avec un expert-comptable si l’IS est envisagé.