Investissement locatif ou assurance vie : crédit, liquidité et fiscalité ne répondent pas au même besoin
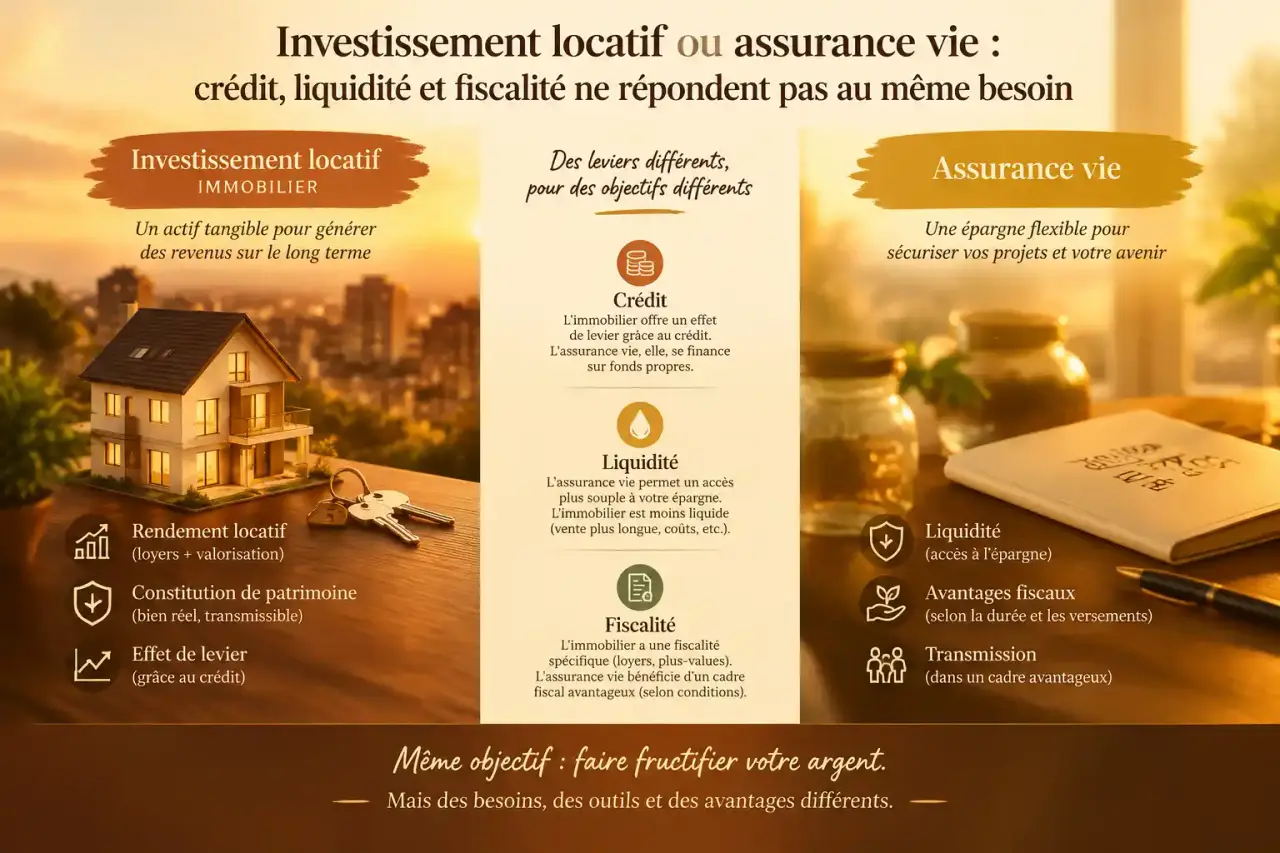
La différence entre investissement locatif et assurance vie tient d’abord à leur fonctionnement. Le premier permet d’acheter un actif tangible, souvent à crédit, puis d’en tirer des loyers. La seconde est une enveloppe d’épargne qui donne accès à plusieurs supports et facilite les rachats comme la transmission. Le choix dépend de votre capacité d’emprunt, de votre besoin de revenus, de votre horizon et du temps que vous acceptez de consacrer à votre patrimoine.
Deux placements, deux moteurs pour faire grandir un patrimoine
L’investissement locatif transforme un bien en source de loyers
Un investissement locatif consiste à acheter un logement, un local ou des parts de SCPI pour le louer. En direct, la location peut être nue ou meublée, notamment sous le statut de loueur en meublé non professionnel (LMNP). L’investisseur encaisse des loyers, rembourse généralement un crédit et espère une valorisation du bien à long terme.
Calculer la mensualité et le coût d’un crédit immobilier
Estimez la mensualité d’un prêt à taux fixe et mesurez le coût des intérêts, hors assurance.
À retenir : cette simulation n’inclut pas les charges locatives, l’assurance emprunteur, les frais d’acquisition (notaire, garantie et dossier) ni la fiscalité. Le résultat est indicatif et ne constitue pas une offre de financement.
Sa particularité majeure est l’effet de levier du crédit : le patrimoine acquis peut être bien supérieur à l’épargne mobilisée au départ. En contrepartie, il faut absorber les frais d’acquisition, les travaux éventuels, les charges de copropriété, la vacance locative et les aléas de gestion. Un bien mal situé ou acheté trop cher peut produire un rendement décevant, même si le loyer paraît attractif sur le papier. La gestion comprend aussi les échanges avec le locataire, les déclarations et le suivi des interventions techniques.
L’assurance vie est une enveloppe, pas un placement unique
L’assurance vie accueille des versements répartis entre un fonds en euros, des unités de compte, des supports euro-croissance ou une combinaison de ces options dans un contrat multisupport. Le fonds en euros suit une logique plus sécurisée, tandis que les unités de compte donnent accès à des marchés financiers ou immobiliers et présentent un risque de perte en capital.
Elle ne procure pas automatiquement un revenu régulier : c’est l’épargnant qui organise, s’il le souhaite, des rachats partiels. Cette souplesse de retrait permet d’adapter les versements, l’allocation et les retraits aux projets de vie, sans devoir céder un actif entier. L’épargne reste ainsi mobilisable en fonction des besoins, sous réserve des conditions du contrat et des supports choisis.
Le comparatif essentiel avant de choisir
| Critère | Investissement locatif | Assurance vie |
|---|---|---|
| Capital de départ | Apport possible, financement à crédit fréquent | Versements libres, sans emprunt immobilier |
| Revenu potentiel | Loyers réguliers, après charges et fiscalité | Rachats programmés ou ponctuels |
| Disponibilité de l’argent | Faible : une vente prend au moins 3 mois | Rachat partiel en moyenne sous 2 à 4 jours |
| Gestion | Locataire, entretien, déclarations, travaux | Suivi du contrat et de l’allocation |
| Frais principaux | Notaire, agence, travaux, copropriété, gestion | Frais de gestion, autour de 0,75 % en moyenne, et parfois frais sur versement |
| Risque dominant | Vacance, impayés, baisse locale des prix, travaux | Volatilité des unités de compte, frais, mauvais choix de supports |
La comparaison doit toujours se faire sur le rendement net. Un rendement locatif brut ne tient pas compte des charges, des intérêts d’emprunt, de la fiscalité ou des périodes sans locataire. De la même façon, une performance affichée sur des unités de compte n’est ni garantie ni directement comparable à un loyer encaissé chaque mois.
Rentabilité et risque : regarder le couple indissociable
Les fonds en euros peuvent afficher un rendement net de 2 % à 2,8 %. Les unités de compte visent potentiellement 4 % à 10 %, mais avec une exposition au risque. Dans l’immobilier classique, la rentabilité nette se situe souvent entre 2,5 % et 5 %. Une location meublée ou une colocation peut atteindre 7 % ou plus, au prix d’une gestion plus intensive et de risques spécifiques.
Ces chiffres ne suffisent pas à départager les deux solutions. Le rendement dépend des supports sélectionnés, du prix d’achat, du financement, des charges et de la fiscalité. Un taux élevé peut aussi s’accompagner d’une volatilité importante ou de contraintes de gestion qui modifient le résultat réellement obtenu.
L’immobilier ne devient pas plus rentable parce que le bien est financé à crédit : le levier augmente surtout la capacité d’investissement. Il faut vérifier que les loyers, une fois les charges intégrées, couvrent une part suffisante de la mensualité et laisser une marge pour les imprévus. Une assurance vie, elle, évite l’endettement, mais impose de constituer progressivement le capital avec son épargne disponible.
Les risques ne se manifestent pas de la même manière. Le propriétaire doit faire face à la vacance locative, aux impayés, à une baisse des prix dans son secteur ou à des travaux coûteux. Avec une assurance vie, le risque porte notamment sur la volatilité des unités de compte, les frais et le choix des supports. Répartir l’épargne entre plusieurs supports peut limiter la dépendance à une seule évolution de marché ou à un seul actif immobilier.
Fiscalité et transmission : des avantages qui ne répondent pas au même besoin
Les loyers sont imposés pendant la détention
En location nue, le micro-foncier applique un abattement de 30 % jusqu’à 15 000 € de revenus fonciers. Au régime réel, certaines charges et les intérêts d’emprunt peuvent être déduits. En location meublée, le LMNP permet notamment de recourir à l’amortissement selon les règles applicables. Le déficit foncier peut également modifier l’équation fiscale dans certains projets.
Ces mécanismes ne doivent pas être la seule raison d’acheter. Une économie d’impôt ne compense pas un logement peu demandé, des travaux sous-estimés ou un financement fragile. À la revente, il faut aussi considérer le régime des plus-values immobilières et, pour les patrimoines concernés, l’IFI. La fiscalité doit donc être examinée avec le rendement attendu, la qualité du bien et la solidité du financement.
L’assurance vie devient particulièrement intéressante avec le temps
Après 8 ans, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple. Selon l’ancienneté et les conditions applicables, l’imposition peut relever du taux de 24,7 %, prélèvements sociaux inclus, ou de 30 %. Un rachat n’est imposé que sur sa part de gains, pas sur la totalité de la somme retirée.
Le délai de 8 ans ne bloque pas les retraits. Il marque surtout une étape fiscale à prendre en compte dans l’organisation de l’épargne. Avant cette échéance, l’assurance vie conserve sa possibilité de rachat, mais les conditions d’imposition diffèrent. Le choix des supports reste également déterminant, car l’enveloppe fiscale ne supprime pas le risque de perte en capital lié aux unités de compte.
Pour la transmission, les versements effectués avant 70 ans peuvent ouvrir droit à un abattement de 152 500 € par bénéficiaire ; après 70 ans, l’abattement global indiqué est de 30 500 €. La clause bénéficiaire mérite donc une attention particulière : elle fait partie intégrante de la stratégie, au même titre que le choix des supports.
Quel choix selon votre objectif, et pourquoi les combiner ?
L’investissement locatif convient davantage à une personne disposant d’une capacité d’emprunt, recherchant des loyers à terme et prête à suivre un projet concret sur une longue durée. Déléguer à une agence réduit la charge mentale, mais les frais de gestion représentent souvent 6 % à 8 % des loyers. Il reste nécessaire de piloter les décisions importantes : travaux, relocation, assurance et arbitrage à la revente. Ce placement demande aussi d’accepter une faible liquidité, car récupérer le capital suppose généralement de vendre le bien.
L’assurance vie correspond mieux à une épargne qui doit rester mobilisable, à un objectif de transmission ou à une volonté de diversifier sans gérer de locataire. Elle peut aussi servir de réserve de sécurité : avant de concentrer son effort dans un achat immobilier, conserver une épargne liquide évite de devoir revendre dans l’urgence ou de financer un imprévu à crédit. Elle convient également à une épargne progressive, sans obligation de mobiliser un apport important dès le départ.
Dans de nombreux cas, il n’est pas nécessaire d’opposer les deux. Une stratégie cohérente peut consister à financer un bien locatif par emprunt tout en alimentant une assurance vie avec l’épargne non utilisée et les excédents de trésorerie. Il est aussi possible d’accéder à certains supports immobiliers, comme des SCPI, au sein d’une assurance vie. L’essentiel est de ne pas confondre diversification et empilement : chaque placement doit avoir une fonction précise, un horizon réaliste et une place compatible avec votre budget.
Le choix final dépend donc de la priorité retenue. Le crédit et la recherche de loyers orientent plutôt vers l’investissement locatif. La disponibilité de l’épargne, la progressivité des versements et la transmission rendent l’assurance vie plus adaptée. Lorsque le budget le permet, les deux supports peuvent remplir des fonctions différentes au sein d’une même stratégie patrimoniale.