LMNP à Marseille : une comptabilité qui anticipe aussi la revente
Pour un logement loué meublé à Marseille, la comptabilité dépend d’abord du régime fiscal choisi, et non du quartier où se trouve le bien. Au micro-BIC, les obligations restent allégées. Au réel, il faut suivre les charges, établir les comptes et calculer les amortissements. Le bon choix ne se mesure toutefois pas uniquement à l’impôt économisé chaque année : il doit aussi tenir compte du coût de gestion et d’une éventuelle revente.
Partir de votre location réelle avant de choisir un régime
Avant de rechercher un comptable LMNP à Marseille, précisez votre situation : location meublée à l’année, bail étudiant, bail mobilité ou location touristique. Ces modes d’exploitation n’entraînent pas toujours les mêmes règles fiscales, sociales et administratives. Un appartement occupé par un étudiant et un logement proposé à la nuitée ne doivent donc pas être traités comme deux dossiers identiques.
Le statut de loueur en meublé non professionnel dépend notamment des recettes du foyer et de leur rapport aux autres revenus d’activité. Le LMNP n’est pas une option que l’on conserve indépendamment de l’évolution de ses revenus. Une hausse des loyers ou un changement professionnel justifie de réexaminer la qualification de l’activité.
À Marseille, distinguer fiscalité et autorisation de louer
La tenue comptable ne dispense pas de vérifier que la location est autorisée. Pour un meublé touristique, les démarches locales peuvent notamment concerner l’enregistrement et, selon la situation du logement, le changement d’usage. Le règlement de copropriété doit également être consulté. Les exigences applicables sont à vérifier auprès de la Ville de Marseille avant la mise en location.
Cette distinction évite un malentendu fréquent : disposer d’un numéro SIRET ou déclarer correctement ses recettes ne suffit pas à rendre une exploitation conforme aux règles locales. Demandez au professionnel ce que sa mission couvre et quelles vérifications restent à votre charge.
Micro-BIC ou réel : comparer le résultat, pas seulement la simplicité
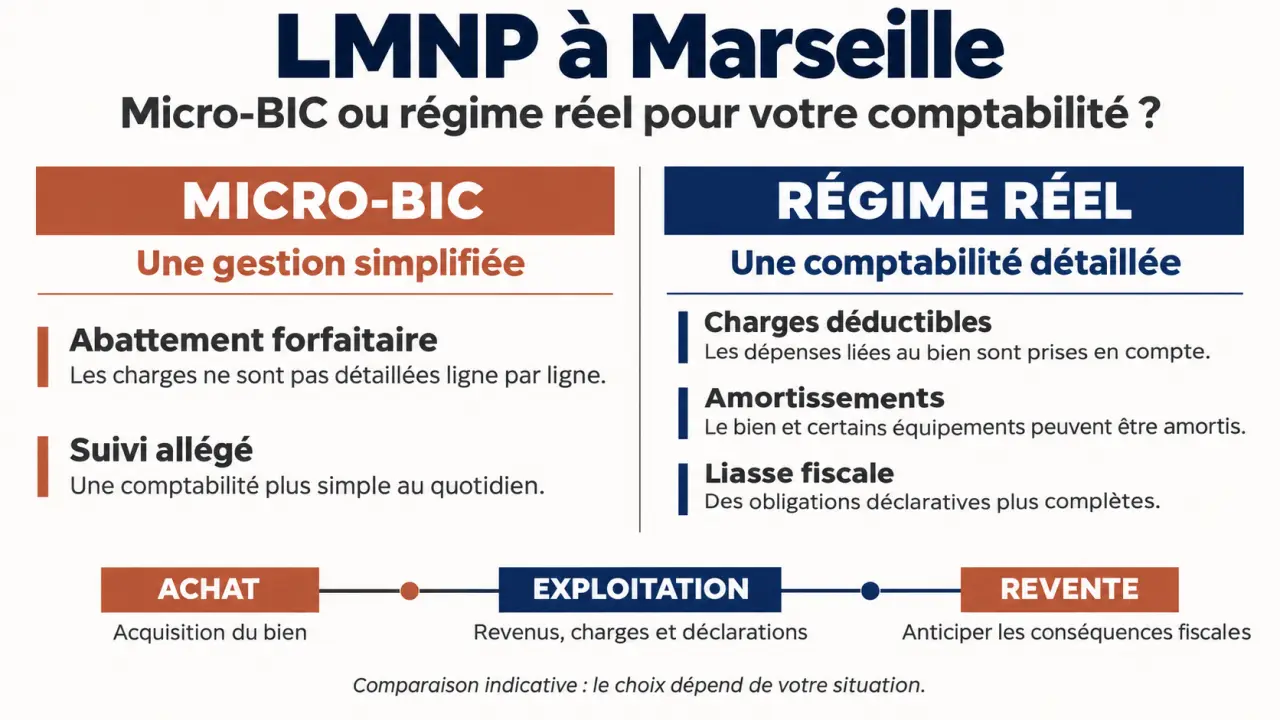
Les recettes de location meublée relèvent des bénéfices industriels et commerciaux, les BIC. Lorsque ses conditions d’application sont remplies, le micro-BIC applique un abattement forfaitaire aux recettes déclarées. Les dépenses réelles ne sont pas déduites séparément. Au régime réel, le résultat est calculé à partir des produits, des charges déductibles et des amortissements admis.
Fiscalité des LMNP non-résidents : taux, règles et prélèvements | Découvrez les règles fiscales applicables aux loueurs meublés non-résidents, notamment le taux forfaitaire de 20 % et les prélèvements sociaux.
Les seuils et abattements dépendent notamment de la nature de la location et des règles applicables à l’année déclarée. Ne reprenez pas automatiquement le taux utilisé par un autre propriétaire, surtout si celui-ci exploite un meublé de tourisme alors que vous louez à l’année.
| Point à comparer | Micro-BIC | Régime réel |
|---|---|---|
| Dépenses du logement | Couvertes par un abattement forfaitaire | Déduction des charges admissibles et justifiées |
| Amortissement | Pas de déduction distincte | Possible dans les limites fiscales applicables |
| Suivi comptable | Allégé | Comptabilité et liasse fiscale |
| Décision | À comparer selon les recettes et dépenses | À comparer en intégrant les honoraires et la revente |
Demander une simulation sur plusieurs années
Un crédit récent, des frais d’acquisition ou des dépenses importantes peuvent rendre le réel intéressant, sans que cela soit automatique. La simulation doit distinguer les intérêts d’emprunt du remboursement du capital : seuls les premiers peuvent constituer une charge déductible, sous les conditions habituelles. Elle doit aussi séparer les réparations des dépenses à immobiliser.
Raisonnez comme avec un ressort : une dépense exceptionnelle comprime le résultat d’une année, puis disparaît, tandis qu’un amortissement répartit son effet dans le temps. Une projection limitée au premier exercice risque donc de donner une image trompeuse. Demandez une comparaison comprenant une année de démarrage, une année courante et une hypothèse de vente : vous verrez mieux ce qui relève d’un avantage durable ou d’un simple décalage fiscal.
Au réel, organiser les pièces et sécuriser les amortissements
La comptabilité d’un LMNP au réel repose sur des justificatifs exploitables. Un relevé bancaire montre un paiement, mais ne remplace pas toujours une facture précisant la nature de la dépense. Dès l’acquisition ou le début de l’activité, centralisez les documents dans un dossier partagé et conservez les originaux utiles.
- L’acte d’acquisition et le décompte des frais associés.
- Le contrat de prêt, le tableau d’amortissement et les assurances.
- Les factures de travaux, de mobilier et d’équipements.
- Les appels de charges et les régularisations de copropriété.
- Les loyers, charges facturées, commissions et relevés de gestion.
- Les avis de taxe foncière et les documents relatifs à la CFE.
Un compte bancaire dédié facilite les rapprochements, même lorsqu’il n’est pas imposé dans votre situation. Il permet surtout de ne pas confondre dépenses privées, mouvements de trésorerie et opérations locatives. Le dépôt de garantie reçu du locataire, par exemple, ne constitue pas à lui seul un loyer encaissé.
Ne pas appliquer un amortissement uniforme au logement
Le terrain n’est pas amortissable. La valeur du bâtiment doit être distinguée de celle du terrain, puis ventilée en composants lorsque cela se justifie. Le mobilier suit également sa propre durée d’utilisation. Cette répartition doit être documentée : un pourcentage choisi uniquement pour diminuer l’impôt fragilise le dossier.
En LMNP, la déduction fiscale des amortissements est plafonnée et ne peut pas, à elle seule, créer ou aggraver un déficit. Les amortissements non déduits font l’objet d’un suivi distinct. Les déficits provenant des charges obéissent à d’autres règles : ils ne s’imputent pas librement sur le salaire du propriétaire.
Choisir un comptable à Marseille sur une mission précise
Un cabinet proche du logement peut faciliter les échanges, mais sa maîtrise de la location meublée compte davantage que son adresse. Un expert-comptable à distance peut également convenir si les pièces sont dématérialisées et les réponses accessibles. Vérifiez l’inscription du professionnel à l’Ordre des experts-comptables et son expérience des dossiers comparables au vôtre.
Pour comparer les devis, demandez un périmètre écrit plutôt qu’un simple prix annuel. Une offre limitée à la production de la liasse fiscale ne vaut pas nécessairement un accompagnement comprenant la reprise des immobilisations, les questions courantes et une simulation de cession.
- Qui effectue les formalités de début d’activité et les éventuelles options fiscales ?
- Le tarif inclut-il le bilan, la liasse et l’aide au report sur la déclaration personnelle ?
- Les échanges, corrections et biens supplémentaires sont-ils facturés séparément ?
- Qui surveille les échéances et fournit les accusés de télétransmission ?
- Comment récupérer les comptes et tableaux d’amortissement en cas de départ ?
La lettre de mission doit préciser les responsabilités de chacun. Le propriétaire reste notamment responsable de transmettre des informations complètes et de signaler un changement d’usage, une vente ou l’achat d’un nouveau bien.
Anticiper la déclaration annuelle et les conséquences d’une vente
Au réel, la clôture comptable débouche sur une déclaration professionnelle et ses annexes. Le résultat doit ensuite être correctement reporté dans la déclaration de revenus du foyer. Prévoyez un calendrier de transmission des pièces avec le cabinet : attendre la dernière échéance laisse peu de temps pour résoudre une facture manquante ou une incohérence.
La CFE mérite également un suivi, même lorsque le résultat imposable est faible ou nul. Son application et les exonérations éventuelles doivent être vérifiées selon votre situation. Pour une activité touristique, d’autres obligations, notamment sociales ou relatives à la taxe de séjour, peuvent s’ajouter.
Enfin, l’amortissement ne doit plus être présenté comme une économie annuelle sans contrepartie possible à la sortie. Dans le régime actuel, les amortissements déduits sont, en principe, pris en compte dans le calcul de la plus-value immobilière lors de la cession d’un bien loué en LMNP, sous réserve des exceptions légales. Faites chiffrer la vente avec le notaire et le comptable avant de prendre une décision.
Une comptabilité utile relie ainsi trois moments : l’achat, l’exploitation et la sortie. C’est sur cette continuité, autant que sur le tarif des honoraires, qu’il faut choisir son accompagnement.