Conseiller en investissement immobilier : exigez une stratégie, pas seulement un bien
Un conseiller en investissement immobilier vous aide à choisir un placement cohérent avec vos revenus, vos objectifs et les risques que vous pouvez supporter. Son utilité ne se limite pas à trouver un appartement : il doit aussi examiner le financement, la rentabilité, la fiscalité et les conditions de revente. La qualité de l’accompagnement se mesure donc à la solidité de l’analyse, pas au nombre de biens proposés.
Une stratégie patrimoniale avant une sélection de biens
Préparer sa retraite, percevoir un complément de revenu immédiat ou transmettre un patrimoine ne conduit pas nécessairement au même investissement. Le premier travail du conseiller consiste à clarifier votre priorité, puis à vérifier sa compatibilité avec votre budget, votre horizon de placement et votre disponibilité pour gérer une location.
L’audit initial porte sur vos revenus, vos crédits, votre épargne, votre situation familiale et votre patrimoine existant. Il doit préserver une épargne de précaution distincte de l’apport. Un projet qui mobilise toutes vos liquidités vous expose davantage au premier impayé, à une réparation urgente ou à une baisse de revenus.
Un logement constitue une brique de votre patrimoine, mais empiler les briques ne suffit pas à construire un ensemble solide. Si votre résidence principale, votre emploi et votre investissement locatif dépendent tous du même bassin économique, une difficulté locale peut les fragiliser simultanément. Le conseiller doit donc examiner les liens entre vos actifs, et pas seulement le rendement du prochain achat.
L’accompagnement devient particulièrement utile lorsque vous manquez de temps, découvrez l’investissement locatif ou hésitez entre plusieurs montages. Il ne supprime toutefois ni le risque de perte ni la nécessité de comprendre les décisions proposées.
Comparer les solutions sans laisser la fiscalité décider seule
Un professionnel pertinent doit pouvoir expliquer pourquoi une solution convient à votre situation, mais aussi pourquoi il en écarte d’autres. Une recommandation limitée au catalogue d’un promoteur ou d’un distributeur mérite d’être confrontée à des alternatives.
| Solution | Intérêt principal | Vigilance essentielle |
|---|---|---|
| Immobilier en direct | Choix du bien, des travaux et du mode de location | Gestion, dépenses imprévues et concentration du capital |
| Investissement clé en main | Délégation de la recherche et de certaines étapes opérationnelles | Coût total, prestataires et périmètre contractuel |
| SCPI | Détention indirecte d’un patrimoine immobilier géré | Frais, revenus non garantis et liquidité des parts |
Neuf ou ancien : comparer le coût de l’opération entière
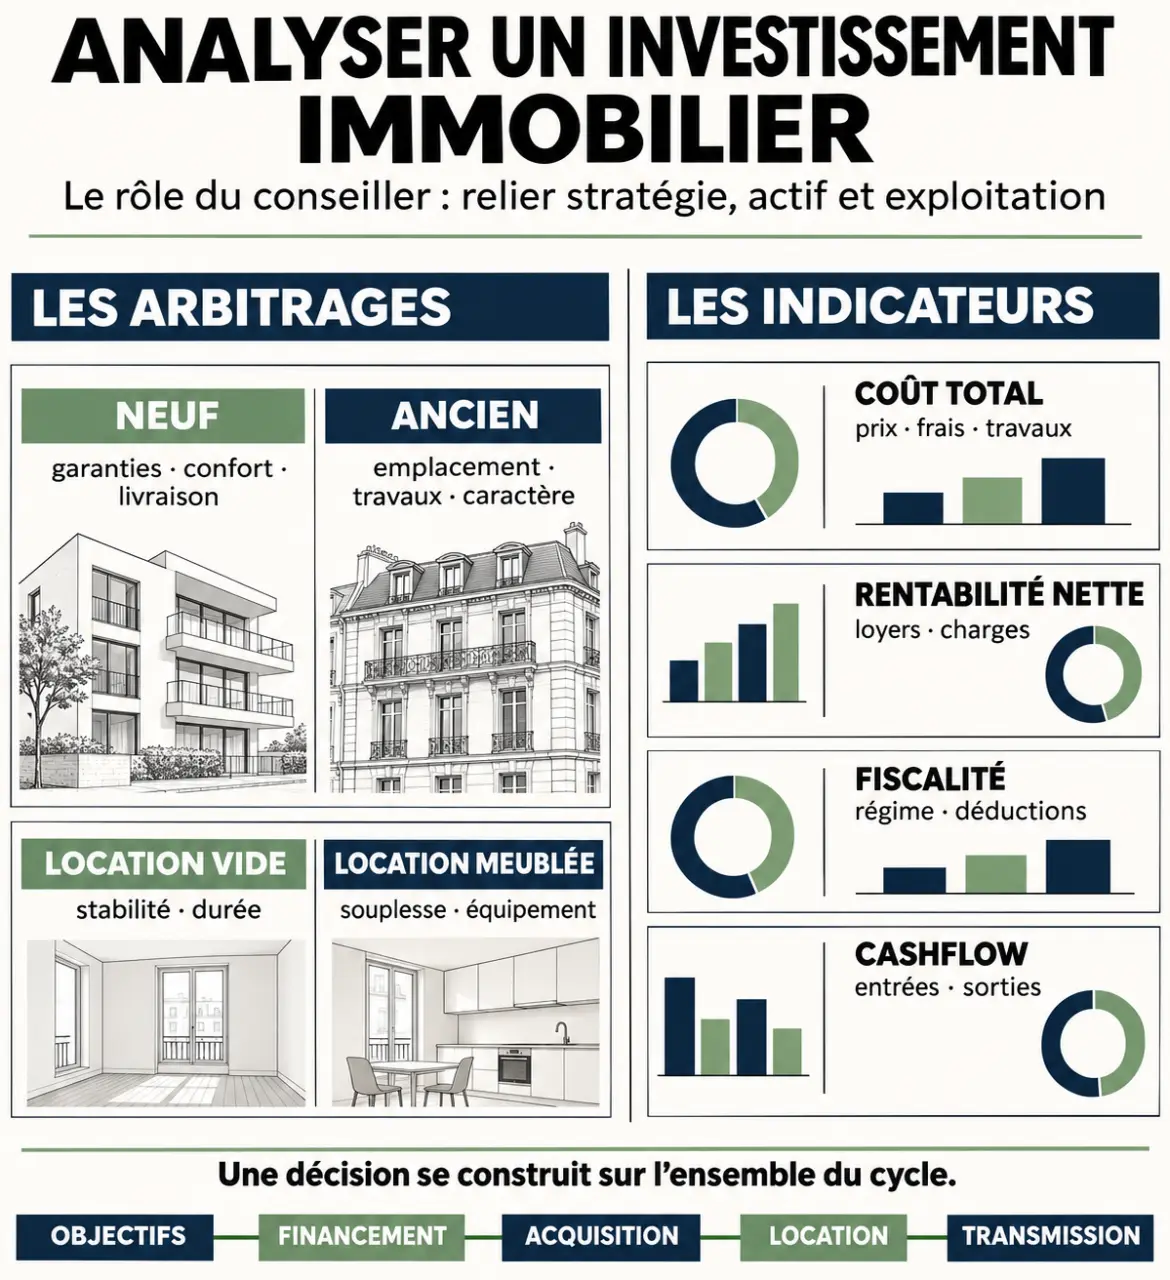
Les frais d’acquisition couramment appelés « frais de notaire » représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet avantage ne suffit pas à départager les projets : le neuf peut présenter une surcote allant jusqu’à 20 %. Dans l’ancien, il faut examiner les travaux privatifs, la copropriété, les diagnostics et les contraintes de performance énergétique. Dans les deux cas, la demande locative réelle et les prix de transactions comparables priment sur une présentation commerciale.
Location vide ou meublée : partir des locataires visés
Le choix dépend du marché local, du renouvellement probable des occupants et de votre capacité à entretenir le logement. Le meublé nécessite notamment un équipement adapté et son remplacement. Fiscalement, la location nue relève en principe des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux, avec un statut LMNP ou LMP selon la situation. Aucun mode de location n’est systématiquement supérieur à l’autre.
Exiger des calculs qui résistent aux imprévus
Le conseiller analyse l’emplacement à l’échelle du quartier : transports, emplois, services, concurrence et loyers réellement pratiqués. Il vérifie également l’état du bien, les documents de copropriété et les travaux prévisibles. Son rôle peut inclure la négociation du prix et la coordination de devis, sans remplacer les professionnels techniques.
Vérifiez l’autorisation d’un intermédiaire financier | Consultez le registre officiel de l’Orias pour vérifier l’immatriculation et l’autorisation d’un professionnel de l’assurance, de la banque ou de la finance.
La rentabilité brute ne décrit pas votre revenu disponible. Elle rapporte les loyers annuels au coût retenu pour l’investissement ; vérifiez donc que ce dernier comprend bien l’achat, les frais et les travaux. La rentabilité nette retranche notamment les charges non récupérables, la taxe foncière, l’assurance, la gestion et l’entretien. La performance nette de fiscalité tient ensuite compte de votre imposition.
Le cashflow correspond au solde de trésorerie après les encaissements et les décaissements, dont les échéances de crédit. Un bien peut afficher une rentabilité positive tout en nécessitant chaque mois un effort d’épargne.
- Demandez une hypothèse de vacance locative et une provision pour l’entretien.
- Faites tester un loyer inférieur aux prévisions et des travaux supplémentaires.
- Intégrez les honoraires du conseiller et les frais de gestion au budget.
- Examinez une revente sans hausse du prix, avec ses frais éventuels.
Ces simulations ne prédisent pas l’avenir. Elles permettent de déterminer si vous pouvez conserver le bien lorsque le scénario favorable ne se réalise pas.
Relier crédit, fiscalité et transmission
Le montage financier doit préserver votre équilibre mensuel. Le conseiller examine l’apport, la capacité d’emprunt, l’assurance et les garanties, puis peut travailler avec un courtier ou une banque. Le prêt amortissable rembourse progressivement le capital ; le prêt in fine reporte son remboursement à l’échéance et demande une analyse spécifique. Un prêt d’achat-revente répond à une autre logique. L’obtention du crédit reste une décision du prêteur.
Sur le plan fiscal, il faut comparer le régime micro applicable et le régime réel selon les conditions en vigueur. Le micro repose sur un abattement forfaitaire ; le réel prend en compte les charges admises en déduction. Le déficit foncier, les amortissements en meublé et leurs conséquences à la revente nécessitent une étude précise, idéalement validée avec un expert-comptable ou un fiscaliste.
La réduction d’impôt ne doit jamais compenser artificiellement un prix excessif ou une faible demande locative. L’analyse doit aussi intégrer l’éventuel impôt sur la fortune immobilière, les coûts de détention et la sortie du placement.
Enfin, une acquisition peut avoir des conséquences successorales. Détention personnelle, SCI ou démembrement ne sont pas interchangeables. Le conseiller peut identifier les enjeux, mais le notaire reste l’interlocuteur essentiel pour sécuriser une donation, organiser les droits des proches et préparer la transmission.
Choisir un professionnel sur ses preuves et son contrat
L’appellation « conseiller en investissement immobilier » ne suffit pas à identifier les habilitations du professionnel. Les exigences dépendent des prestations réellement exercées. Une activité de transaction immobilière relève notamment du cadre de la carte professionnelle adaptée, ou d’une habilitation lorsqu’il agit pour son titulaire. Le conseil sur des placements financiers, notamment des parts de SCPI, appelle des vérifications distinctes, dont le statut de conseiller en investissements financiers lorsque celui-ci est applicable.
L’agent immobilier intervient principalement dans la transaction ; le courtier dans le financement ; le conseiller en gestion de patrimoine examine une situation plus globale. Une même structure peut cumuler plusieurs activités, mais elle doit préciser sous quel statut elle intervient.
Avant de signer, demandez :
- Les justificatifs professionnels et l’assurance de responsabilité civile correspondant aux missions.
- Une lettre de mission détaillant les livrables, les exclusions et le suivi après acquisition.
- Le montant des honoraires, leur échéancier et les éventuelles commissions versées par des partenaires.
- Une explication des liens commerciaux susceptibles d’orienter les recommandations.
- Une analyse écrite présentant les hypothèses, les risques et les solutions écartées.
Il n’existe pas de tarif unique : comparez le coût total et le service rendu. Pour préparer le premier rendez-vous, rassemblez vos revenus, charges, crédits, avis d’imposition et objectifs. Un bon conseiller doit pouvoir vous recommander de différer un achat, de réduire le budget ou de renoncer à une opération, plutôt que de chercher à conclure à tout prix.