Achat immobilier : les vérifications qui évitent un budget dépassé et une signature risquée
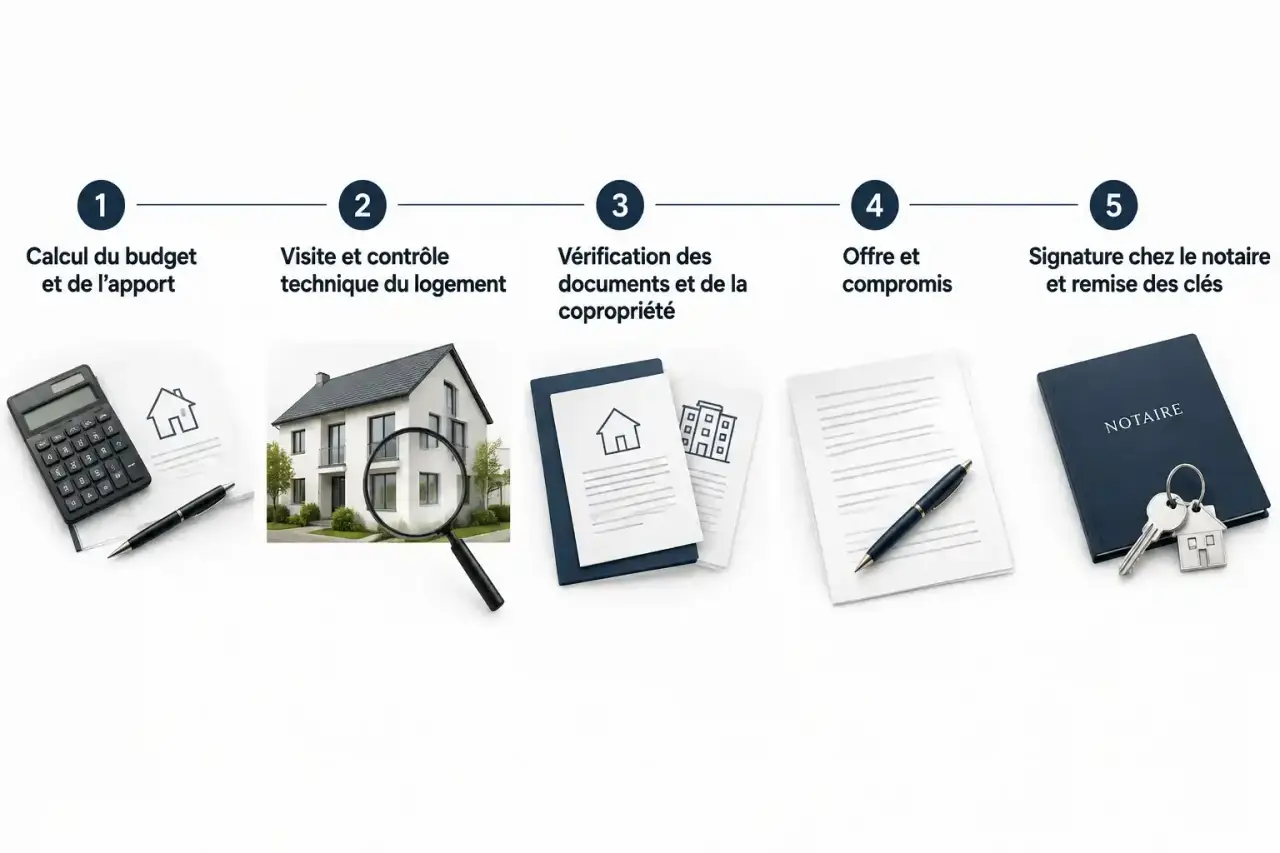
Un achat immobilier se sécurise avant de signer : en fixant un budget réellement supportable, en contrôlant le logement et en encadrant les engagements écrits. Le prix affiché ne suffit jamais pour décider. Il faut aussi mesurer les travaux, les charges futures et les conditions du financement, sans laisser un coup de cœur accélérer les vérifications.
Fixer son plafond d’achat avant de sélectionner les annonces
Commencez par distinguer vos besoins indispensables de vos préférences : localisation, temps de trajet, surface, accessibilité, extérieur et calendrier. Pour une résidence principale, projetez-vous dans votre quotidien. Pour une résidence secondaire, intégrez les frais d’un logement parfois inoccupé. Pour un investissement, raisonnez en recettes nettes de charges, de fiscalité, d’entretien et de périodes sans locataire.
Simulateur de mensualité et de coût du crédit
Estimez les remboursements à partir des paramètres que vous saisissez, puis modifiez le taux ou la durée pour comparer des scénarios.
Résultats estimatifs
Calcul indicatif selon une mensualité constante, avec un taux mensuel égal au taux annuel divisé par 12. Les frais initiaux sont affichés séparément et ne sont pas inclus dans le montant total remboursé. Cette simulation ne constitue pas une offre de prêt.
Une mensualité acceptable n’est pas forcément une mensualité confortable
Faites simuler votre crédit par une banque ou un courtier en intégrant revenus, emprunts existants, durée, taux et assurance emprunteur. Le taux d’endettement est en principe plafonné à 35 %, assurance comprise, avec des possibilités de dérogation encadrées. Ce plafond ne remplace pas l’examen de votre reste à vivre : transports, enfants et dépenses courantes peuvent rendre une mensualité théoriquement admissible difficile à supporter.
Comparez le coût total des financements, et pas seulement leur taux nominal. Préparez vos justificatifs de revenus, relevés de comptes, documents d’épargne et tableaux des crédits en cours. Une simulation ou un accord de principe ne constitue toutefois pas une offre de prêt définitive.
Construire un budget qui dépasse le seul prix du logement
| Poste | À prévoir |
|---|---|
| Acquisition | Prix, honoraires d’agence selon leur répartition, frais d’acquisition |
| Financement | Garantie du prêt, frais de dossier, courtage éventuel, assurance |
| Installation | Travaux, équipements, déménagement, éventuel chevauchement des logements |
| Détention | Taxe foncière, copropriété, énergie, entretien et assurance habitation |
Les frais d’acquisition, souvent appelés « frais de notaire », sont généralement estimés autour de 7 à 8 % dans l’ancien et de 2 à 3 % dans le neuf, selon l’opération et la fiscalité applicable. Demandez un calcul personnalisé au notaire. Conservez également une épargne de sécurité plutôt que d’affecter tout votre apport à l’achat.
Comparer des logements réellement comparables
Le prix au m² constitue un repère, pas un verdict. Comparez des logements proches par leur adresse, leur surface, leur étage, leur état, leur extérieur et leur performance énergétique. Consultez les ventes enregistrées dans Demandes de valeurs foncières (DVF), Patrim et les informations des Notaires de France. Les annonces montrent les prétentions des vendeurs ; les transactions renseignent sur les prix effectivement acceptés.
Revenez dans le quartier à différents horaires. Vérifiez les transports, les commerces, les écoles si elles vous concernent, mais aussi le stationnement, les nuisances et les projets urbains. Une visite calme en milieu de journée peut masquer une circulation intense le soir.
Neuf ou ancien : comparer le coût d’usage et le calendrier
Dans l’ancien, vous voyez le logement existant et son environnement immédiat, mais des travaux peuvent modifier fortement l’équilibre financier. Le neuf présente généralement des frais d’acquisition réduits et des garanties spécifiques : parfait achèvement, biennale et décennale, selon leur champ d’application. Il ne dispense pas de contrôler la qualité de réalisation.
En vente en l’état futur d’achèvement (VEFA), examinez la notice descriptive, les plans, l’échéancier des paiements, les garanties et les conditions de livraison. Ne comparez donc pas uniquement deux prix affichés : ajoutez les travaux, les dépenses énergétiques prévisibles et le coût d’attente avant l’emménagement.
Transformer la visite en contrôle technique et documentaire
Visitez avec une liste et prenez des notes. Ouvrez les fenêtres, observez les plafonds, testez les équipements avec l’accord du vendeur et interrogez-le sur l’entretien. Une décoration récente ne prouve ni le bon état du bâti ni l’absence d’humidité.
- Structure et enveloppe : fissures, toiture, façades, traces d’infiltration et ventilation.
- Installations : tableau électrique, chauffage, production d’eau chaude, plomberie et évacuations.
- Confort : lumière, bruit, isolation, circulation entre les pièces et rangement.
- Travaux : nature, ancienneté, factures, assurances et autorisations nécessaires.
Classez les défauts en trois catégories : esthétiques, chiffrables et potentiellement bloquants. Une peinture se chiffre facilement ; une fissure évolutive appelle un avis professionnel. En présence d’un doute sérieux, faites intervenir un spécialiste du bâtiment avant de vous engager. Les diagnostics ne constituent pas une expertise complète et ne garantissent pas l’absence de vices cachés.
Regardez aussi le logement comme une charnière entre votre vie actuelle et un besoin futur. Si votre achat suppose de créer une chambre, d’ouvrir une cuisine ou d’aménager les combles, vérifiez dès maintenant le point qui permet cette transformation : mur porteur, évacuation, hauteur disponible ou autorisation. Un appartement « évolutif » n’a cette valeur que si le passage d’un usage à l’autre est techniquement, juridiquement et financièrement possible.
Obtenir les pièces avant de décider
Demandez le dossier de diagnostic technique, notamment le DPE, et faites expliquer les anomalies. Pour un projet de rénovation énergétique, sollicitez des devis plutôt que de déduire un budget du seul classement énergétique. Consultez le PLU en mairie et faites vérifier la régularité des extensions ou transformations.
En copropriété, examinez les procès-verbaux d’assemblée générale, les charges, les impayés, le fonds de travaux et les interventions votées ou envisagées. Faites préciser par le notaire la répartition des dépenses entre vendeur et acquéreur : un accord contractuel entre eux ne modifie pas nécessairement les règles d’appel de fonds du syndic.
Négocier avec des preuves, puis encadrer l’offre
Déterminez votre prix maximal à partir des transactions comparables, des devis et de votre budget global. Présentez une proposition argumentée : rénovation électrique nécessaire, travaux de copropriété identifiés ou écart avec des ventes similaires. Une négociation solide repose sur des éléments vérifiables, pas sur une réduction arbitraire.
L’offre écrite doit identifier le bien, préciser le prix proposé, son délai de validité, le financement envisagé et les réserves nécessaires. Les durées observées varient : economie.gouv.fr évoque généralement une à deux semaines, tandis que Selexium mentionne cinq à dix jours. Choisissez une échéance explicite, adaptée à votre situation.
Faites relire l’offre avant envoi : son acceptation peut produire des effets juridiques selon sa rédaction. Ne versez pas d’argent au vendeur pour accompagner cette offre. Le notaire peut intervenir dès ce stade, notamment si vous achetez à plusieurs ou si votre projet dépend d’une autorisation.
Sécuriser l’avant-contrat jusqu’à la remise des clés
Le compromis engage en principe vendeur et acquéreur, sous réserve des protections prévues. La promesse unilatérale accorde à l’acquéreur une option pendant un délai déterminé. Un dépôt de garantie ou une indemnité d’immobilisation peut atteindre 10 % du prix : faites préciser ses conditions de versement, de restitution ou de conservation.
L’acquéreur non professionnel d’un logement bénéficie d’un délai de rétractation de dix jours, dont le point de départ dépend de la notification ou de la remise régulière de l’acte et des pièces requises. En cas d’acte authentique sans avant-contrat, un délai de réflexion de dix jours s’applique.
Si vous empruntez, vérifiez la condition suspensive de prêt : montant, durée, taux maximal et échéances doivent correspondre au financement recherché. Déposez vos demandes dans les délais et conservez les justificatifs. Un refus de prêt ne protège pas automatiquement si les démarches ne respectent pas le contrat. Une condition liée à une autorisation d’urbanisme peut également être nécessaire.
Avant l’acte authentique, organisez une dernière visite, vérifiez les équipements convenus et préparez l’assurance habitation. Le notaire contrôle la situation juridique, reçoit les fonds et accomplit les formalités de publicité foncière. La remise des clés intervient généralement à la signature, sauf accord différent. Conservez l’attestation remise, puis le titre de propriété transmis après les formalités, et effectuez les relevés de compteurs.