Simulation projet immobilier locatif : les 4 chiffres qui séparent un bon dossier d'un mirage
Un projet locatif qui affiche 7 % de rendement sur un simulateur peut très bien être refusé par la banque, ou vous coûter de l'argent chaque mois. Une bonne simulation ne se limite pas à diviser un loyer par un prix : elle chiffre le coût total, la rentabilité réelle, la capacité de financement et la résistance du projet aux mauvaises surprises. Voici comment la construire, étape par étape.
Partir du coût total, pas du prix affiché
Les lignes à renseigner avant tout calcul
La première erreur consiste à saisir uniquement le prix de vente. Le coût réel de l'opération additionne le prix d'achat, les frais de notaire, les éventuels frais d'agence, la garantie bancaire, les frais de courtage, les travaux et, en location meublée, l'ameublement. Les intérêts du crédit et l'assurance emprunteur pèsent aussi sur le résultat final et doivent apparaître dans la simulation, même s'ils s'étalent sur la durée du prêt.
Côté revenus, retenez un loyer cohérent avec le marché local et, dans les zones concernées, avec l'encadrement des loyers. Un loyer optimiste fausse tout le reste : vérifiez-le auprès d'annonces comparables récentes plutôt que de vous fier à l'estimation du vendeur.
L'apport : un paramètre qui change le coût du crédit
Les banques demandent généralement un apport d'environ 10 % pour couvrir les frais annexes. Depuis 2019, les dossiers sans apport se sont durcis. Dans votre simulation, testez plusieurs niveaux d'apport : plus il augmente, plus la mensualité et le coût du crédit baissent, mais plus vous immobilisez d'épargne. C'est le fameux effet de levier, à doser selon votre réserve de sécurité.
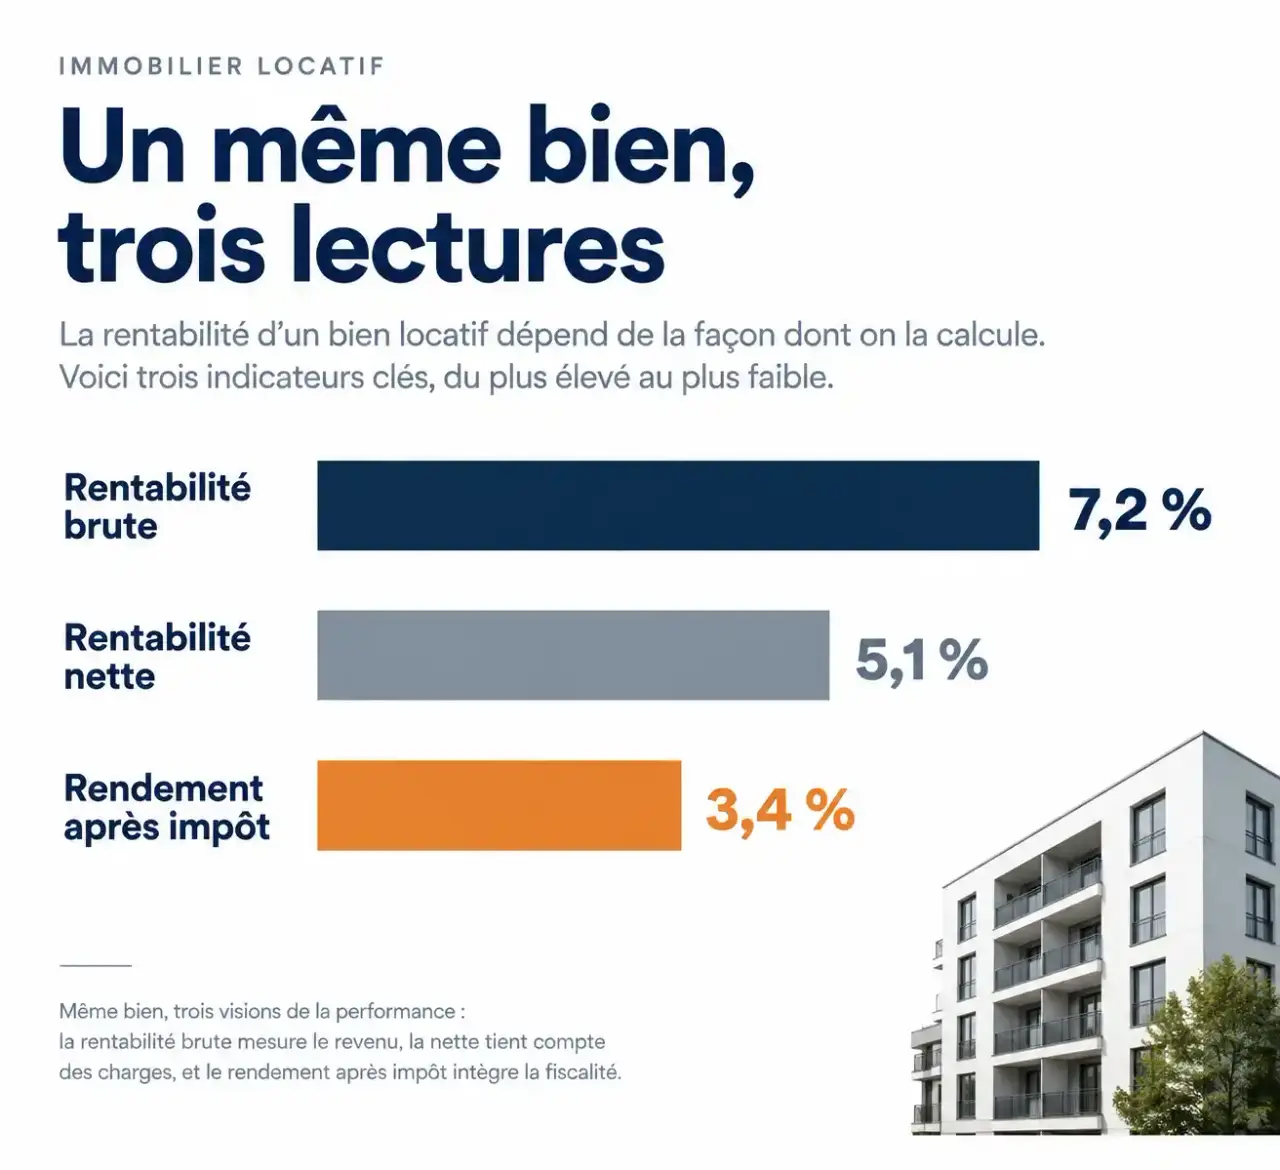
Rentabilité brute, nette, après impôt : trois lectures du même bien
La formule de base
La rentabilité brute se calcule en multipliant le loyer mensuel par 12, puis en divisant par le coût total de l'investissement. C'est un indicateur de tri rapide, utile pour comparer deux biens, mais trop flatteur. La fourchette indicative pour du locatif se situe entre 2 et 7 %, et un chiffre situé tout en haut doit éveiller votre vigilance : il traduit souvent une zone à faible demande locative, un bien énergivore ou une copropriété fragile.
ANIL : simulateurs et conseils gratuits pour locataires et propriétaires | Le site de référence du réseau des ADIL pour simuler un investissement locatif, connaître vos droits et obtenir gratuitement des conseils juridiques et financiers adaptés à votre logement.
Passer au net, puis à l'après-fiscalité
La rentabilité nette retranche les charges non récupérables : taxe foncière, charges de copropriété non refacturables au locataire, assurance propriétaire, frais de gestion, entretien et provision pour vacance locative. Elle reste la meilleure base de comparaison. Vient ensuite le rendement après impôt, qui tient compte de l'impôt sur le revenu et des prélèvements sociaux, fixés à 17,2 % sur les revenus locatifs. Ce dernier chiffre est celui qui correspond à ce qui reste réellement dans votre poche.
Financer le projet : mensualité, endettement et reste à vivre
Le taux d'endettement, et la façon dont les loyers sont comptés
Le seuil généralement associé au taux d'endettement maximal est de 35 %. Mais toutes les banques ne comptent pas les loyers de la même manière. Une méthode courante retient seulement 70 % des loyers futurs, ajoutés aux revenus. Une autre les déduit directement des charges de crédit.
Prenons un exemple : 4 000 € de revenus mensuels, une résidence principale à 1 000 € de mensualité et un premier investissement à 500 € de mensualité pour 450 € de loyer. Le taux d'endettement atteint alors 34,7 %, contre 25,0 % pour la résidence principale seule. Après un deuxième investissement, les mensualités totales montent à 2 000 € ; avec 630 € de loyers retenus à 70 % ajoutés aux revenus, on obtient 43,2 %, alors que la méthode de déduction des loyers des charges donne 34,3 %. Même opération, deux verdicts opposés : interrogez plusieurs banques avant de conclure qu'un projet est infinançable.
Le reste à vivre, absent des simulateurs
Au-delà du pourcentage, un banquier regarde ce qui reste au foyer une fois les charges payées. Un taux d'endettement conforme ne suffit pas si le budget familial est trop tendu. Notez aussi que l'ordre des acquisitions compte : le premier prêt consomme de la capacité d'emprunt qui manquera pour les suivants.
Le socle de la simulation : tester ce qui peut céder
Un bâtiment tient par ses fondations, pas par sa façade. Une simulation se juge de la même façon : ce n'est pas le rendement affiché qui compte, mais ce qui reste debout quand on retire une hypothèse. Construisez trois scénarios sur le même bien. Le prudent retire un mois de loyer par an, ajoute 10 % aux charges et suppose un budget travaux dépassé. Le central reprend vos chiffres moyens. L'optimiste garde le loyer cible et une occupation continue. Puis cherchez le point de rupture : à quelle baisse de loyer l'effort d'épargne devient-il intenable ? Si une petite variation fait basculer le projet, c'est que son socle financier est trop mince, quelle que soit la beauté du rendement brut.
Charges, risques et choix de la location
Les coûts que l'on oublie
La vacance locative, les impayés et les travaux imprévus ne figurent pas dans les formules simples. Distinguez les charges récupérables, refacturées au locataire, des charges non récupérables, qui restent à votre charge. Vérifiez aussi la décence du logement et sa performance énergétique : un mauvais DPE peut compliquer la mise en location et peser sur la valeur du bien. Une taxe sur la vacance des logements peut également s'appliquer dans certaines zones. En gestion déléguée, ajoutez les frais d'agence et, le cas échéant, une garantie loyers impayés.
Nue ou meublée : comparer à chiffres égaux
La location nue relève des revenus fonciers, la location meublée des bénéfices industriels et commerciaux. Le meublé permet souvent un loyer plus élevé et, selon le régime, l'amortissement du bien, mais il suppose un budget d'ameublement et davantage de rotation. Simulez les deux avec votre tranche d'imposition réelle, car l'avantage d'un régime dépend de votre situation. Les dispositifs comme Denormandie ou Loc'Avantages imposent des contraintes d'éligibilité à vérifier avant de les intégrer au calcul.
Lire les résultats avant de signer
Un projet solide présente un coût total maîtrisé, une rentabilité nette cohérente avec le marché, un taux d'endettement accepté par au moins une banque et un cash-flow, ou un effort d'épargne, que votre budget supporte même dans le scénario prudent. À l'inverse, méfiez-vous d'un bien rentable sur le papier mais fragile sur un seul paramètre.
Gardez en tête que la simulation vaut ce que valent ses données. Actualisez les loyers et les prix locaux, et faites relire votre dossier par un courtier ou un conseiller de l'ADIL avant de déposer une offre. Quelques heures de vérification coûtent bien moins cher qu'un projet mal calibré sur vingt ans.