Bail commercial LMNP : des loyers prévus au contrat, pas garantis à tout prix
En LMNP, le bail commercial vous lie à l’exploitant d’une résidence services, et non aux occupants du logement. Il simplifie la gestion et prévoit le versement de loyers, mais leur paiement dépend de la solvabilité du gestionnaire. Avant d’investir, trois éléments méritent autant d’attention que le prix : les obligations du bail, les charges restant à payer et les conditions de sortie.
Vous louez à une entreprise, pas directement à un résident
Le propriétaire met son logement meublé à disposition d’un exploitant professionnel. Celui-ci accueille les résidents, organise les services et assure la gestion quotidienne. En contrepartie, il verse au propriétaire le loyer prévu au bail, généralement chaque mois ou chaque trimestre. Le statut de loueur en meublé non professionnel concerne la situation fiscale du bailleur ; le bail commercial organise sa relation contractuelle avec l’exploitant.
Calcul de rentabilité d’un bail commercial LMNP
Estimez la rentabilité de votre investissement avant financement, puis testez l’effet d’une baisse du loyer. Les résultats sont indicatifs et dépendent des hypothèses saisies.
Données de l’investissement
Résultats estimatifs
Formules utilisées
- Coût total d’acquisition = prix d’achat + frais d’acquisition.
- Revenu annuel net avant financement = loyer annuel − charges − taxe foncière − assurances et travaux.
- Rendement brut = loyer annuel / coût total d’acquisition × 100.
- Rendement net = revenu annuel net / coût total d’acquisition × 100.
- Loyer après baisse = loyer annuel × (1 − pourcentage de baisse / 100).
- Mensualité = C × [i(1+i)n] / [(1+i)n − 1], avec C le capital emprunté, i le taux mensuel et n le nombre total de mensualités.
Ce montage se rencontre dans les résidences étudiantes, seniors, de tourisme et d’affaires, ainsi que dans certains EHPAD. Ces marchés n’ont pas les mêmes contraintes : saisonnalité touristique, attractivité universitaire, besoins d’accompagnement ou demande professionnelle locale. La qualité de l’emplacement reste donc importante, même lorsque vous déléguez toute l’exploitation.
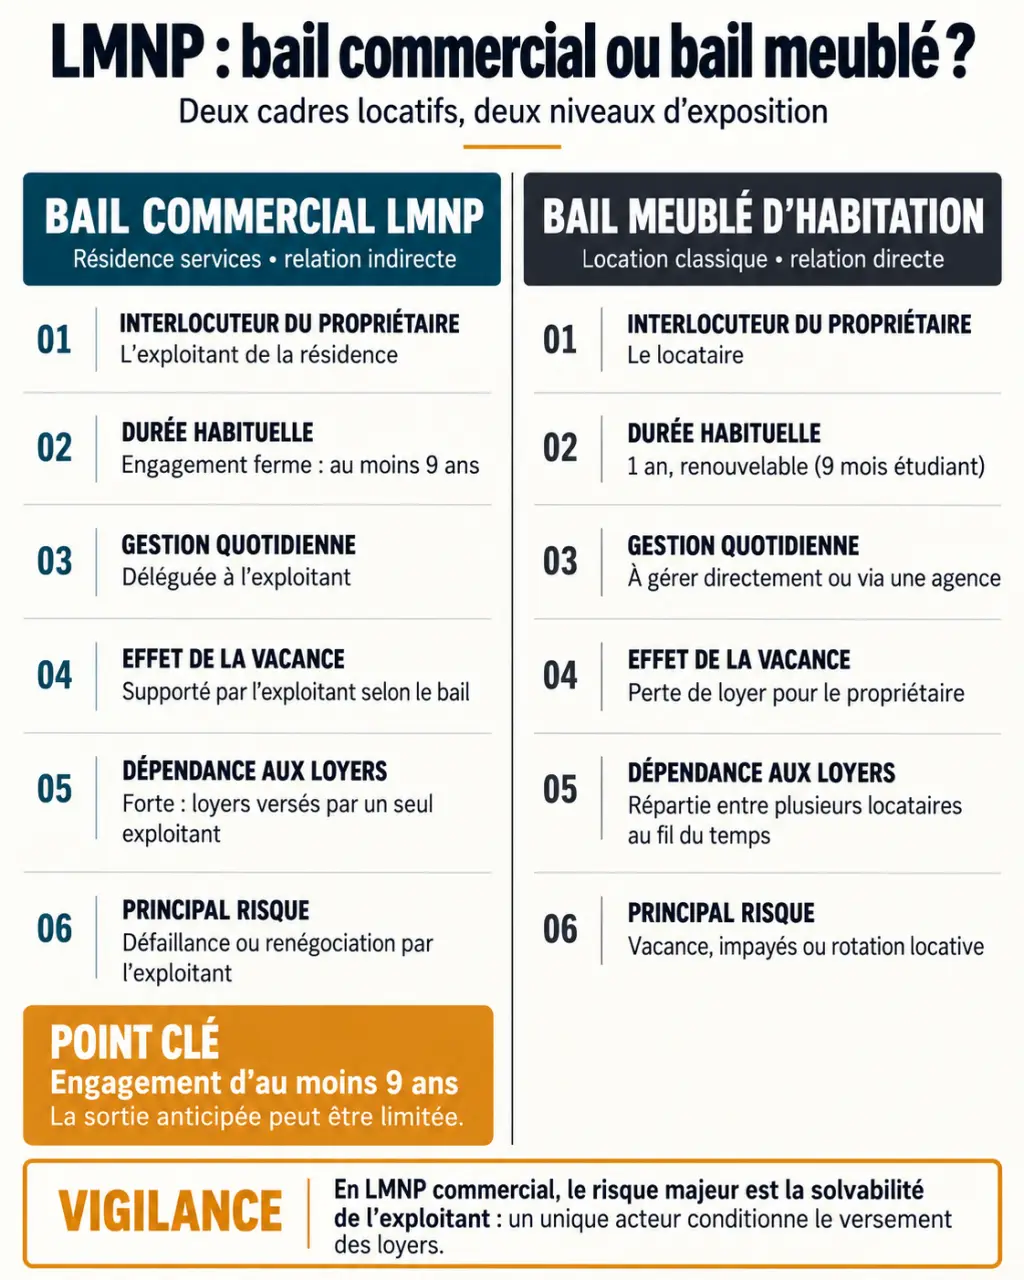
| Point de comparaison | Bail commercial en résidence services | Bail meublé d’habitation classique |
|---|---|---|
| Locataire du propriétaire | Entreprise exploitante | Occupant du logement |
| Gestion quotidienne | Assurée par l’exploitant | Assurée par le propriétaire ou son mandataire |
| Vacance du logement | Sans effet direct sur le loyer, sous réserve du contrat | Absence de loyer entre deux locations |
| Durée habituelle | Au moins neuf ans | Un an, ou neuf mois pour un étudiant |
| Risque principal | Dépendance financière envers l’exploitant | Vacance, impayés et gestion des occupants |
Le bail commercial convient surtout à un investisseur acceptant un engagement long en échange d’une gestion allégée. Il est moins adapté si vous souhaitez récupérer facilement le logement pour l’habiter.
La sécurité des loyers se juge dans les comptes du gestionnaire
Un loyer contractuel n’est pas une garantie absolue de paiement. L’exploitant doit normalement payer selon le bail, même si votre logement est inoccupé. Mais une trésorerie insuffisante ou une procédure collective peut entraîner des impayés. La mutualisation des recettes à l’échelle de la résidence réduit votre exposition à la vacance individuelle sans supprimer le risque économique.
Demandez les comptes de la société signataire, son historique de paiement et les informations disponibles sur l’activité de la résidence. Une marque connue ne signifie pas nécessairement que le groupe garantit les engagements de sa filiale. Toute caution ou garantie annoncée doit être vérifiée : bénéficiaire, montant, durée et conditions de mobilisation.
En cas de défaillance, le bail ne disparaît pas automatiquement. Sa poursuite ou sa résiliation dépend notamment de la procédure applicable. Le propriétaire peut devoir déclarer sa créance, attendre une reprise ou participer à la recherche d’un nouvel exploitant. Une baisse de loyer peut alors être proposée, sans être automatiquement imposable hors cadre légal.
Prévoyez aussi une soupape financière personnelle : une réserve de trésorerie indépendante des recettes locatives. Elle doit pouvoir absorber une interruption de paiement, une dépense de mobilier ou un appel de fonds sans mettre votre crédit en difficulté. La gestion est déléguée, mais le besoin de liquidités reste le vôtre.
Les clauses qui déterminent votre rendement réel
Durée et indexation : lire au-delà du montant du loyer
Le bail commercial est généralement conclu pour au moins neuf ans. L’appellation « 3/6/9 » renvoie aux possibilités de résiliation triennale du locataire, mais des exceptions existent, notamment selon la destination des locaux et les stipulations autorisées. Ne supposez donc pas que chaque partie peut sortir librement tous les trois ans. Pour un achat dans l’ancien, vérifiez surtout la durée restant à courir.
La clause d’indexation doit préciser l’indice juridiquement adapté, la date de référence, la périodicité et les éventuels plafonds. Contrôlez également les franchises initiales et les périodes de suspension prévues. Un loyer présenté comme annuel peut masquer un démarrage différé ou des conditions particulières pendant des travaux.
Charges, travaux et mobilier : calculer ce qui vous reste
La répartition des dépenses doit être détaillée, dans le respect des règles impératives du bail commercial. L’entretien courant relève souvent de l’exploitant ; la taxe foncière peut être mise à sa charge si le contrat le prévoit valablement. En revanche, certaines dépenses, notamment les grosses réparations de l’article 606 du Code civil, ne peuvent pas être transférées au locataire dans les baux concernés.
Vérifiez séparément le renouvellement du mobilier, les honoraires, les assurances et les travaux de copropriété. Pour mesurer la rentabilité, retranchez du loyer annuel les dépenses conservées, puis rapportez ce solde au coût total d’acquisition. Calculez ensuite votre trésorerie après crédit et fiscalité : rendement immobilier et argent disponible ne sont pas équivalents.
- Obtenez le bail signé, ses annexes et tous les avenants.
- Lisez les derniers procès-verbaux d’assemblée générale et le programme de travaux.
- Comparez les loyers annoncés aux sommes effectivement encaissées.
- Testez un scénario de baisse de loyer au renouvellement.
Fiscalité : distinguer impôt sur les loyers, TVA et CFE
Les revenus de location meublée relèvent des bénéfices industriels et commerciaux, ou BIC. Le bail commercial ne dispense ni de déclarer l’activité via le guichet unique de l’INPI pour obtenir un SIRET, ni de vérifier les conditions du statut LMNP.
Lorsqu’il est applicable, le micro-BIC repose sur un abattement forfaitaire, généralement de 50 % pour la location meublée relevant du régime de droit commun. Les règles diffèrent pour certaines locations touristiques. Au régime réel, les charges admises sont déduites et le bâtiment, hors terrain, ainsi que le mobilier peuvent être amortis selon leurs caractéristiques. L’amortissement fiscalement déductible est plafonné : il ne crée pas, à lui seul, un déficit imputable.
La récupération de TVA n’est pas automatique parce que le logement est neuf ou situé dans une résidence services. Elle dépend notamment d’une opération ouvrant droit à déduction et du régime de l’activité exercée. Pour les activités concernées, la proposition d’au moins trois services sur quatre — accueil, petit-déjeuner, linge et nettoyage — intervient dans l’analyse, avec des conditions effectives à vérifier.
La TVA immobilière déduite fait en principe l’objet d’un suivi sur vingt ans. Une cessation d’activité taxable peut entraîner une régularisation par vingtièmes ; certaines transmissions permettent toutefois une continuité du traitement. Enfin, la CFE peut être due, sauf exonération applicable. Faites chiffrer ces postes par un expert-comptable avant de retenir un rendement « net ».
Préparer la revente et le renouvellement dès l’achat
Vous pouvez vendre un logement occupé sous bail commercial : l’acquéreur reprend normalement le bail en cours. Le prix dépend alors autant du revenu réellement soutenable et de la qualité de l’exploitant que des caractéristiques du logement. Un loyer élevé mais fragile peut inquiéter davantage qu’un loyer modéré et régulièrement payé.
L’arrivée du terme ne rend pas automatiquement le bien libre. Sans démarche adaptée, le bail peut se prolonger tacitement. Refuser le renouvellement peut également obliger le propriétaire à verser une indemnité d’éviction, sauf exception légale. Les formalités et délais doivent être examinés avec un professionnel du droit.
Avant toute résiliation anticipée, étudiez les possibilités d’accord amiable, les conséquences contractuelles et les régularisations fiscales éventuelles. Pour revendre, préparez les quittances, le bail complet, les charges, les travaux votés et le suivi de TVA. Le bon investissement n’est pas seulement celui qui promet une gestion simple : c’est celui dont vous comprenez aussi le coût et les conditions de sortie.