Investir dans l’immobilier ancien : la rentabilité se décide avant les travaux
L’investissement immobilier ancien offre souvent un prix d’achat plus accessible, des adresses centrales et un potentiel de valorisation. Il devient rentable seulement si l’opération est étudiée dans son ensemble : coût d’acquisition, état technique, loyers réellement pratiqués, fiscalité, financement et risque de vacance. Dans l’ancien, la préparation compte davantage que l’improvisation.
Pourquoi l’ancien attire les investisseurs locatifs
Un logement ancien se situe souvent dans un quartier déjà vivant, à proximité des transports, des commerces, des établissements d’enseignement et des bassins d’emploi. Cette localisation peut soutenir la demande locative et faciliter la revente. Le cachet d’un parquet, d’une belle hauteur sous plafond ou d’une façade de caractère peut aussi faire la différence dans une annonce, à condition que le confort réponde aux attentes des locataires.
Le prix d’achat constitue l’autre levier majeur. Une décote indicative de 10 à 20 % par rapport au neuf est parfois observée. Elle ne doit pas être considérée comme une économie garantie : une rénovation lourde, des charges de copropriété élevées ou un mauvais diagnostic de performance énergétique peuvent rapidement absorber cet écart. À l’inverse, acheter à un prix cohérent puis améliorer un logement bien situé permet de créer de la valeur au lieu de la payer intégralement à l’achat.
Un bien existant, donc plus facile à évaluer
Contrairement à un programme sur plan, l’ancien permet d’observer l’immeuble, le voisinage, la luminosité, les nuisances et le niveau réel des prestations. Les loyers du secteur sont également plus faciles à comparer. Cette lecture concrète aide à définir une cible : étudiant dans un studio proche des transports, jeune actif dans un deux-pièces fonctionnel ou famille dans un logement doté de rangements et d’un espace extérieur.
Les caractéristiques du quartier méritent la même attention que les mètres carrés. Les horaires d’animation, les commerces ouverts le soir, la végétation, le bruit de circulation, les cheminements à pied et le profil des habitants influencent l’expérience quotidienne du locataire. Deux rues voisines peuvent ainsi présenter des niveaux de demande, de rotation et de loyer très différents. L’investisseur achète un usage du quartier, pas seulement un appartement.
Ancien ou neuf : comparer le coût global plutôt que l’étiquette
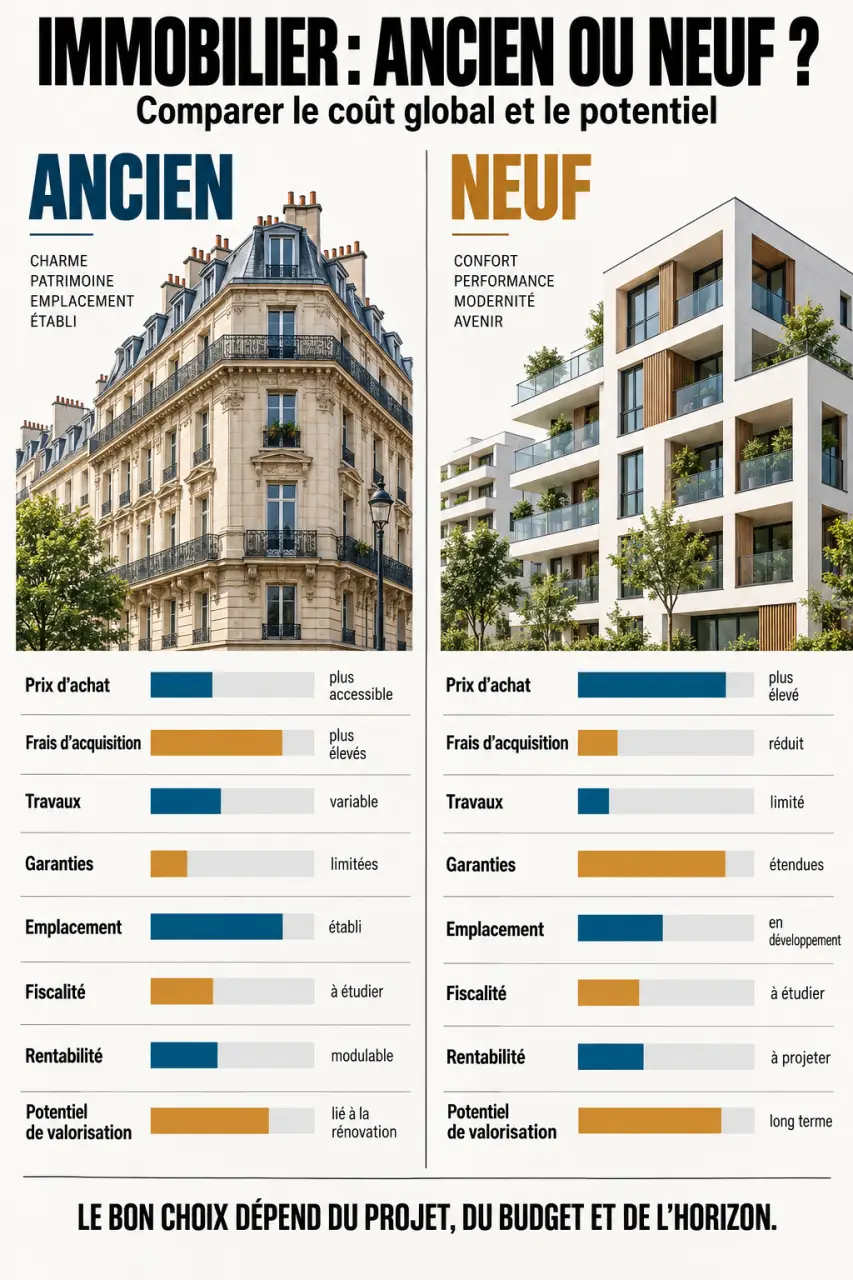
Le neuf apporte des garanties, des normes récentes et, en principe, moins de travaux à court terme. L’ancien laisse davantage de place à la négociation et à la transformation, mais nécessite une provision pour les imprévus. Le choix dépend de votre capacité à piloter un chantier, de votre horizon de détention et de l’offre locative locale.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Emplacement | Souvent central, dans un tissu urbain établi | Fréquemment en extension urbaine ou en renouvellement |
| Travaux | À chiffrer avant l’offre, parfois importants | Généralement limités au départ |
| Personnalisation | Forte : distribution, équipements, performance énergétique | Plus encadrée |
| Potentiel de valeur | Lié au prix négocié et à la rénovation | Lié à l’emplacement et à la qualité du programme |
Le calcul doit intégrer le prix, les frais de notaire, les travaux, les intérêts d’emprunt, l’assurance, la taxe foncière, les charges non récupérables et une marge de sécurité. Un ancien affiché moins cher n’est pas nécessairement moins coûteux. À l’inverse, un bien nécessitant une rénovation maîtrisée peut offrir un meilleur rendement qu’un logement neuf acheté au prix fort.
Auditer le bien avant de signer : les contrôles qui évitent les mauvaises surprises
Dans l’ancien, la visite ne peut pas se limiter à l’esthétique. Les diagnostics immobiliers sont indispensables, mais ils ne remplacent pas un examen attentif de la toiture, des murs, de l’humidité, de l’électricité, de la plomberie, du chauffage et des menuiseries. Une fissure, une odeur de renfermé, un tableau électrique daté ou des traces d’infiltration justifient une analyse plus poussée par un professionnel compétent.
La copropriété peut changer l’équation
Demandez les procès-verbaux d’assemblée générale, le montant des charges, le budget prévisionnel, les éventuels impayés et les travaux votés ou envisagés. Un ravalement, une réfection de toiture, une rénovation du chauffage collectif ou des travaux d’ascenseur peuvent peser lourdement sur la rentabilité. Vérifiez aussi le règlement de copropriété si vous envisagez une location meublée, une colocation ou une division d’usage.
Le DPE et les travaux énergétiques sont prioritaires
La performance énergétique conditionne le confort, l’attractivité et les possibilités de location. Avant toute acquisition, établissez un scénario cohérent comprenant l’isolation, la ventilation, le système de chauffage, la production d’eau chaude et le traitement des ponts thermiques. L’éco-PTZ peut, sous conditions d’éligibilité, atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans. Validez son éligibilité et le montage financier avant de l’intégrer à votre plan.
Calculer une rentabilité réaliste, du loyer au cash-flow
Le rendement brut donne une première indication : loyers annuels hors charges ÷ coût total de l’opération × 100. Le coût total comprend le prix, les frais d’acquisition, les travaux, le mobilier éventuel et les frais de financement. Ce ratio permet de comparer deux biens, mais il ne mesure ni le cash-flow ni l’effet de la fiscalité.
Pour approcher le rendement net, retranchez des loyers les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, l’entretien et une provision pour vacance locative. Ajoutez ensuite les mensualités de crédit pour évaluer l’effort d’épargne ou l’excédent mensuel. Prévoir une période sans locataire et un budget de remise en état évite de bâtir un projet fragile sur une occupation théorique de douze mois.
- Basez le loyer sur des annonces comparables réellement louables, et non sur le montant espéré.
- Conservez une enveloppe dédiée aux aléas de chantier.
- Intégrez les assurances, les frais de mise en location et les petits remplacements.
- Simulez plusieurs hypothèses de taux, de durée d’emprunt et de vacance.
- Mesurez la liquidité du bien : un logement très atypique peut être plus difficile à revendre.
Fiscalité, location et financement : construire une stratégie cohérente
La fiscalité ne doit pas dicter l’achat, mais elle peut améliorer l’équilibre d’une opération solide. En location vide au régime réel, certaines charges et certains travaux déductibles peuvent réduire les revenus fonciers. Lorsque les charges excèdent les revenus, un déficit foncier peut être constitué. Le montant cité, imputable sur le revenu global, est de 10 700 €, tandis que le surplus peut être reporté selon les règles applicables. La nature des dépenses, le calendrier des travaux et votre situation fiscale doivent être vérifiés avec un professionnel.
La location meublée relève d’une logique différente, notamment avec le régime micro-BIC ou le régime réel. Elle peut convenir à une zone de forte mobilité, mais suppose un logement équipé, une gestion plus active et une rotation potentiellement plus élevée. La location nue s’inscrit souvent dans une relation plus longue. Le choix dépend donc d’abord de la demande locale et de votre capacité de gestion.
Les dispositifs ciblés exigent des conditions précises
Des mécanismes comme Denormandie, Loc’Avantages, Malraux ou le régime des Monuments historiques répondent à des objectifs distincts et imposent des contraintes. Pour Denormandie, les travaux doivent notamment représenter au moins 25 % du coût total de l’opération. Les réductions citées sont de 12 % sur 6 ans, 18 % sur 9 ans et 21 % sur 12 ans, dans la limite de 300 000 € et de 5 500 € par m². En Malraux, la réduction citée atteint 22 % ou 30 % des travaux selon la zone, avec un plafond de travaux de 400 000 € et un engagement locatif de 9 ans. Ces régimes évoluent : vérifiez systématiquement les conditions, les plafonds et les zones en vigueur avant tout compromis.
Enfin, présentez à la banque un dossier lisible : prix négocié, devis détaillés, apport couvrant au moins une partie des frais, loyer prudent et plan de trésorerie. Un courtier, un conseiller patrimonial, un artisan ou un professionnel de l’audit ne prend pas la décision à votre place. Leurs regards croisés peuvent toutefois sécuriser les postes qui influencent directement la réussite d’un investissement immobilier ancien.