SCI pour acheter une maison : organiser la transmission sans sacrifier la simplicité
Créer une SCI pour acheter une maison est possible, y compris pour y habiter. Mais ce choix sert d’abord à organiser la propriété à plusieurs et la transmission, pas à réduire automatiquement les impôts. Pour une résidence principale sans enjeu patrimonial particulier, l’achat en direct reste souvent plus simple. L’intérêt de la SCI dépend surtout des règles souhaitées entre associés, du financement et du devenir de la maison.
SCI ou achat en direct : choisir selon votre projet
Une société civile immobilière est une personne morale constituée d’au moins deux associés. Elle possède la maison ; les associés détiennent des parts sociales correspondant à leurs apports. Un gérant assure la gestion courante dans les limites prévues par les statuts. Une SCI familiale suit ce même fonctionnement : ses associés sont simplement membres d’une même famille.
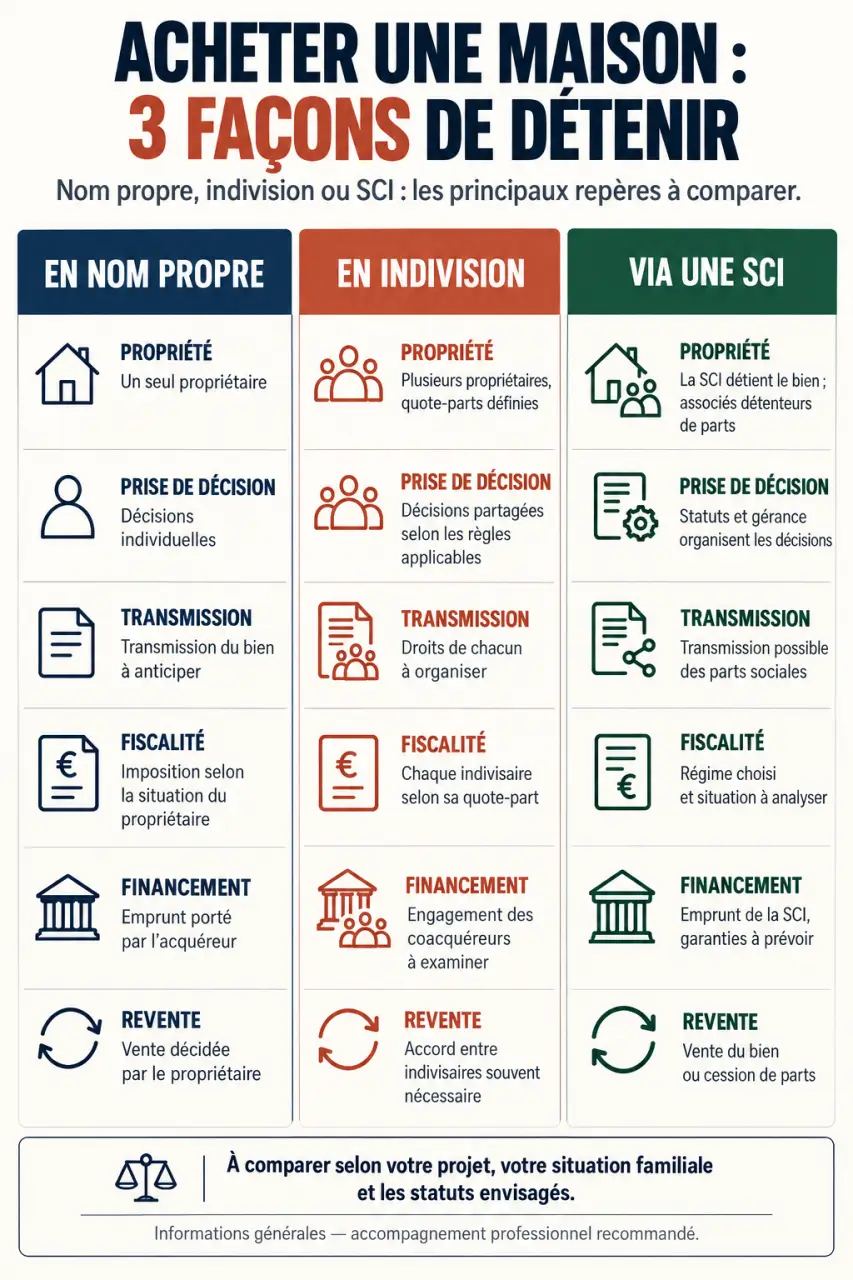
Acheter en nom propre à plusieurs conduit généralement à l’indivision, sous réserve notamment du régime matrimonial. La SCI ajoute une structure juridique, avec des règles personnalisables, mais aussi des formalités durables.
| Critère | Achat en direct et indivision | Achat en SCI |
|---|---|---|
| Propriété | Les acquéreurs possèdent directement le bien. | La société possède le bien ; les associés possèdent des parts. |
| Décisions | Règles de l’indivision ou du régime matrimonial. | Pouvoirs du gérant et majorités organisés par les statuts. |
| Transmission | Donation du bien ou de droits indivis. | Donation progressive de parts, éventuellement démembrées. |
| Coûts | Pas de société à créer ni à administrer. | Frais de constitution et obligations de fonctionnement. |
| Sortie | Vente du bien ou des droits détenus. | Vente de la maison ou cession de parts selon des règles distinctes. |
Pour un couple souhaitant simplement habiter sa maison, la SCI mérite donc une justification précise. Elle devient plus pertinente pour conserver une maison familiale, préparer des donations ou encadrer un achat entre plusieurs foyers. Elle ne supprime toutefois ni les désaccords ni le risque de blocage : des statuts mal adaptés peuvent déplacer le problème plutôt que le résoudre.
Habiter la maison et prévoir les changements familiaux
Formaliser l’occupation et les dépenses
Une SCI peut mettre la maison à disposition de ses associés. Il faut préciser si cette occupation est gratuite ou payante, qui règle les charges, les travaux et les échéances du prêt. L’autorisation doit respecter l’objet social et les pouvoirs des organes de la société. Un associé occupant ne doit pas traiter la maison comme un bien personnel sans tenir compte des autres.
Les statuts sont la charnière entre la vie familiale et la propriété juridique : ils doivent fonctionner lorsque la situation change, pas seulement lorsque tout va bien. Testez-les avec trois scénarios : un occupant quitte la maison, un associé ne finance plus les travaux, un héritier souhaite récupérer de l’argent. Prévoir l’évaluation des parts, les délais de rachat et les conditions d’occupation évite qu’un événement familial ne bloque toute la société.
Transmettre sans promettre une protection automatique
Les parts permettent des donations progressives. Chaque parent peut bénéficier d’un abattement de 100 000 € par enfant, renouvelable tous les 15 ans, en tenant compte des donations antérieures. Ce n’est pas une exonération propre aux SCI. Une donation de nue-propriété peut également être envisagée, avec une rédaction attentive des droits de vote et de l’usufruit.
La SCI ne protège pas automatiquement le conjoint survivant. Il faut coordonner les clauses d’agrément, le sort des parts au décès, le régime matrimonial et les dispositions successorales. Un partenaire pacsé ou un concubin n’a pas les mêmes droits qu’un époux. Le notaire doit notamment vérifier qui pourra continuer à occuper la maison et dans quelles conditions.
IR, IS et revente : regarder au-delà de l’impôt annuel
À l’IR, distinguer location et occupation gratuite
La SCI relève en principe de l’impôt sur le revenu lorsque son activité reste civile. Pour une location nue, chaque associé personne physique déclare sa quote-part de résultat, même sans distribution. Certaines charges et certains déficits fonciers sont déductibles sous conditions.
En revanche, si la maison est mise gratuitement à disposition des associés, les charges correspondantes ne sont normalement pas déductibles des revenus fonciers. Lors de la vente, l’exonération de plus-value liée à la résidence principale peut s’appliquer, sous conditions, à la fraction correspondant aux droits des associés qui l’occupent à ce titre. Elle ne couvre donc pas nécessairement toute la vente.
À l’IS, intégrer l’amortissement et le coût de sortie
L’impôt sur les sociétés permet notamment d’amortir la construction, hors terrain. Le taux normal est de 25 % ; un taux réduit de 15 % jusqu’à 42 500 € de bénéfice s’applique aux sociétés remplissant les conditions requises. Mais la distribution de bénéfices aux associés entraîne ensuite une imposition personnelle.
À la revente, la plus-value est calculée à partir de la valeur nette comptable, diminuée par les amortissements. La facture peut donc être importante, sans exonération de résidence principale comparable au régime des particuliers. Pour une maison occupée personnellement, l’IS nécessite une analyse spécifique, y compris des conséquences d’une occupation gratuite.
Enfin, la SCI ne fait pas disparaître l’IFI : la fraction immobilière taxable des parts reste concernée. L’abattement légal de 30 % applicable à la résidence principale détenue directement ne s’applique en principe pas aux parts d’une SCI de gestion. Il faut comparer les régimes sur toute la durée de détention, jusqu’à la vente.
Financer l’achat sans sous-estimer l’engagement des associés
La SCI peut emprunter pour acquérir la maison. La banque analyse les revenus, les dettes et les apports des associés, ainsi que les éventuels loyers. La société ne crée pas une capacité d’emprunt supplémentaire par elle-même. Si la maison est occupée gratuitement, les versements des associés doivent assurer son financement.
La banque peut demander une garantie sur l’immeuble et une caution personnelle. Les associés répondent aussi indéfiniment des dettes sociales, proportionnellement à leur part dans le capital, après poursuites préalables et vaines contre la société. La SCI n’est donc pas un écran protégeant intégralement leur patrimoine personnel.
Distinguez les apports au capital des avances en compte courant d’associé : ces dernières sont des créances contre la société, et non des parts supplémentaires. Leur remboursement doit être encadré. En cas de séparation, céder ses parts ne libère pas automatiquement d’une caution bancaire ; l’accord du prêteur reste nécessaire.
Créer la SCI et préparer son fonctionnement avant de signer
Créer la société avant l’acquisition permet qu’elle achète directement. Apporter ensuite une maison déjà détenue est une opération distincte : acte notarié, publicité foncière, frais, fiscalité éventuelle et accord bancaire doivent être examinés.
- Définir le projet : associés, apports, occupation, financement et horizon de détention.
- Rédiger les statuts : objet social, gérance, majorités, agrément, décès et modalités de sortie.
- Constituer le capital : organiser les apports et leur libération selon leur nature et les statuts.
- Effectuer les formalités : annonce légale, déclaration des bénéficiaires effectifs et immatriculation via le guichet unique.
- Finaliser l’acquisition : prêt, autorisations nécessaires et signature de l’acte par le gérant habilité.
Consultants Immobilier évoque environ 1 500 € de frais de création : ce montant reste indicatif et dépend de l’accompagnement choisi. Il s’ajoute aux frais d’acquisition. Prévoyez ensuite la tenue des comptes, les déclarations applicables, la reddition annuelle de gestion et les décisions collectives, généralement lors d’une assemblée annuelle. À l’IS, les obligations comptables sont plus lourdes.
Avant de vous engager, demandez au notaire une comparaison entre achat direct et SCI, puis faites chiffrer les conséquences fiscales si nécessaire. La bonne structure est celle qui facilite votre projet familial sans lui imposer une complexité inutile.