Location-accession : comment une partie de votre loyer finance l'achat de votre maison
Devenir propriétaire sans apport personnel conséquent reste le principal obstacle des primo-accédants. La location-accession, souvent comparée à une location avec option d'achat appliquée à l'immobilier, propose une alternative concrète : transformer une partie de vos loyers mensuels en capital pour acquérir votre logement. Ce mécanisme, encadré par la loi n°84-595 du 12 juillet 1984, permet de sécuriser un achat immobilier tout en testant le bien avant de s'engager définitivement.
Comprendre le mécanisme de la redevance : part locative et part acquisitive
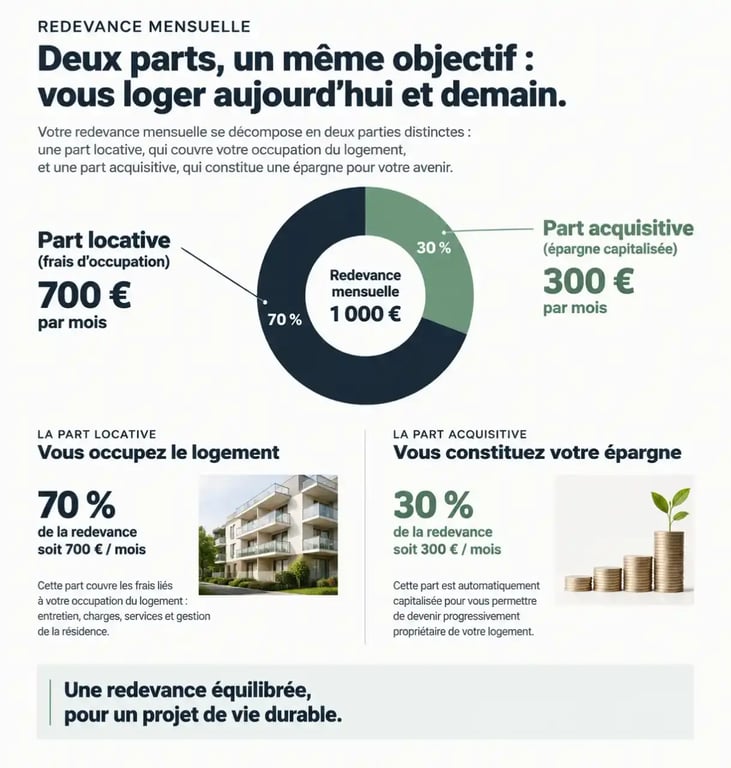
Au cœur de la location-accession se trouve la redevance. Contrairement à un loyer classique, cette somme mensuelle est scindée en deux composantes distinctes par le contrat :
- L'indemnité d'occupation (part locative) : elle correspond au coût de l'usage du logement, similaire à un loyer traditionnel, et n'est pas récupérable.
- La part acquisitive (épargne) : cette fraction de la redevance est mise de côté et vient en déduction du prix de vente final au moment de la levée d'option.
Cette structure permet au locataire-accédant de constituer une épargne forcée. Si, par exemple, votre redevance mensuelle est de 900 €, dont 300 € affectés à la part acquisitive, vous aurez accumulé 10 800 € de capital après trois ans de contrat. Ce montant sera soustrait du prix de vente initialement fixé, réduisant d'autant le montant du prêt immobilier à contracter.
L'acompte initial et la levée d'option
À la signature du contrat, le locataire verse généralement un acompte initial, représentant entre 5 % et 10 % de la valeur du bien. Ce versement remplace le dépôt de garantie classique. Il constitue une preuve de sérieux pour le vendeur et une sécurité financière pour l'opération.
Le contrat de location-accession fige le prix de vente du bien dès le départ. Cette clause protège l'acquéreur contre la hausse des prix du marché immobilier. Mais si le locataire décide de ne pas lever l'option d'achat au terme du contrat, il ne récupère pas l'acompte initial et perd le bénéfice de la part acquisitive accumulée. C'est le principal risque financier du dispositif : l'engagement doit être mûrement réfléchi.
La liberté de la levée d'option
La levée d'option est l'acte juridique par lequel le locataire devient officiellement propriétaire. Le contrat prévoit une date butoir, mais il est souvent possible de lever l'option par anticipation. Une fois cette décision prise, le notaire établit l'acte authentique de vente, intégrant la déduction des sommes accumulées. C'est à ce moment que le transfert de propriété devient effectif et que le locataire quitte son statut intermédiaire pour devenir pleinement propriétaire.
Dispositifs spécifiques : le PSLA et l'accession sociale
L'État encourage l'accession à la propriété via des dispositifs encadrés, dont le plus connu est le Prêt Social de Location-Accession (PSLA). Ce cadre offre des avantages fiscaux concrets :
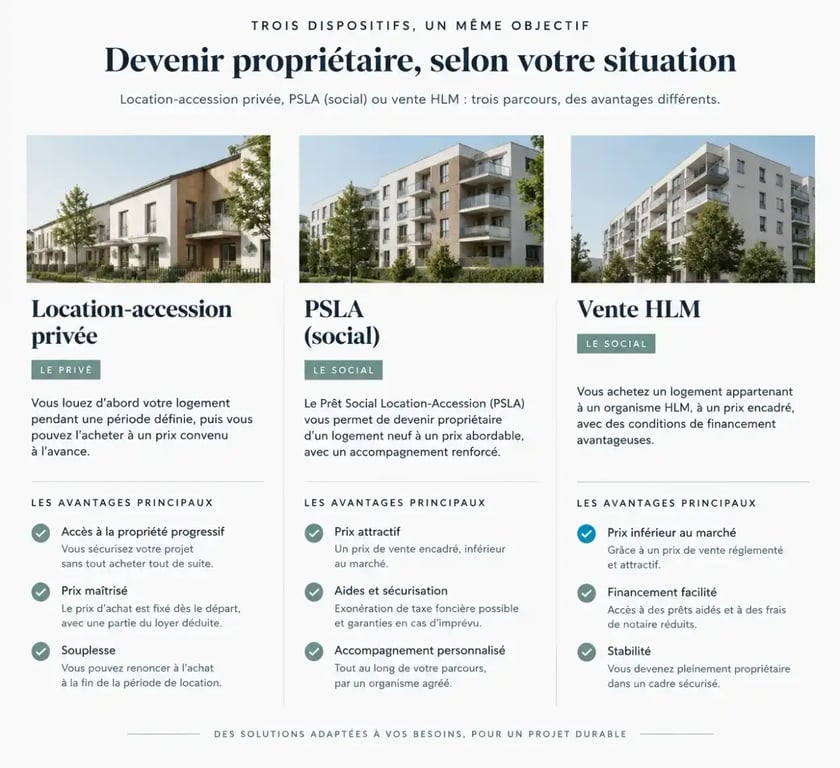
- TVA réduite : 5,5 % au lieu de 20 % sur le prix d'achat.
- Exonération de taxe foncière : exonération de la Taxe Foncière sur les Propriétés Bâties (TFPB) pendant 15 ans.
- Plafonds de prix : les logements vendus en PSLA sont soumis à des plafonds de prix au mètre carré, variant selon les zones géographiques, de la zone A bis à la zone C.
Il existe aussi des dispositifs de vente de logements HLM à leurs locataires, ou le bail réel solidaire, qui dissocie le foncier du bâti pour rendre l'achat plus abordable. Pour les ménages aux revenus modestes, ces solutions représentent souvent le seul moyen d'accéder à la propriété dans des zones tendues.
Avantages et points de vigilance
Pour décider si ce montage convient à votre situation, il faut peser le pour et le contre. Du côté des avantages, l'accession progressive rassure les banques, notamment pour les profils atypiques (indépendants, auto-entrepreneurs) qui peinent parfois à obtenir un crédit classique. L'absence de taxe foncière durant la phase locative allège aussi le budget mensuel.
Le PSLA, l'accession à la propriété sans apport pour les ménages modestes | Cette page officielle du ministère explique le prêt social de location-accession, qui permet de devenir propriétaire en louant d'abord son logement avant de l'acheter.
La redevance reste toutefois souvent supérieure à un loyer de marché classique, car elle inclut cette épargne forcée. La fiscalité liée à l'achat final reste identique à celle d'une vente classique : droits d'enregistrement, frais de notaire. Il est donc utile de comparer le coût total de l'opération, intérêts d'emprunt finaux inclus, avec un achat direct via un prêt immobilier standard.
La gestion du risque sur la durée
La réussite de ce projet repose sur une vision claire de votre capacité d'endettement à long terme. Votre réflexion doit surtout porter sur la stabilité de votre situation professionnelle. Puisque le prix de vente est fixé dès la signature, vous vous engagez à acheter un bien à une valeur donnée, indépendamment des fluctuations économiques futures. Si votre situation change avant la levée d'option, le contrat peut devenir un poids financier. Il vaut mieux ne pas considérer ce dispositif comme une simple location, mais comme un engagement d'achat différé qui demande une stabilité financière solide.
Fiscalité et frais annexes à prévoir
L'achat d'une maison via la location-accession n'est pas exempt de frais. Lors de la levée d'option, vous devrez vous acquitter des droits d'enregistrement, qui comprennent le droit départemental (3,60 %), la taxe communale (1,20 %) et les frais d'assiette. Ces coûts, bien que standards, doivent être anticipés dans votre apport personnel global. Il est recommandé de consulter un notaire dès le début du processus pour valider la conformité du contrat et s'assurer que toutes les mentions obligatoires sont présentes, ce qui protège vos droits en cas de litige avec le vendeur.
| Dispositif | Avantage principal | Public cible |
|---|---|---|
| Location-accession privée | Prix figé, test du bien | Profils atypiques, primo-accédants |
| PSLA (Social) | TVA 5,5%, exonération taxe foncière | Revenus modestes sous plafonds |
| Vente HLM | Prix décoté possible | Locataires du parc social |
Déduire une partie de ses loyers du prix d'achat constitue un levier réel pour devenir propriétaire, mais cela exige une rigueur administrative et financière sans faille. Entre les dispositifs sociaux très encadrés et les contrats privés plus flexibles, le choix dépendra de vos ressources, de la zone géographique du bien et de votre capacité à anticiper votre situation future.