Loyer : quel pourcentage du salaire prévoir sans sacrifier son reste à vivre ?
Pour fixer votre budget de location, retenez un premier repère : un loyer charges comprises autour de 33 % de vos revenus nets mensuels. Avec 1 800 € de salaire, cela représente 594 €. Ce seuil n’est toutefois ni une obligation légale ni une garantie de confort financier : vos autres dépenses et les critères du bailleur comptent aussi.
Calculer son budget : 33 % du salaire, charges comprises
La formule est simple : loyer maximum recommandé = revenus nets mensuels × 0,33. Pour connaître votre taux d’effort locatif, faites le calcul inverse : divisez le loyer charges comprises par vos revenus nets, puis multipliez le résultat par 100.
Partezz du salaire net, et non du brut. Pour votre budget personnel, utilisez surtout le montant réellement disponible après prélèvement à la source. Pour l’étude du dossier, demandez à l’agence quelle base elle retient : le net avant impôt et les revenus admis peuvent varier selon ses critères ou ceux de l’assureur.
Un tableau pour situer votre loyer maximum
| Salaire net mensuel | Loyer charges comprises à 33 % | Loyer correspondant au tiers du salaire |
|---|---|---|
| 1 200 € | 396 € | 400 € |
| 1 500 € | 495 € | 500 € |
| 1 800 € | 594 € | 600 € |
| 2 000 € | 660 € | Environ 667 € |
| 2 500 € | 825 € | Environ 833 € |
| 3 000 € | 990 € | 1 000 € |
| 3 500 € | 1 155 € | Environ 1 167 € |
33 % et un tiers ne sont pas exactement identiques : un tiers représente environ 33,33 %. Cela explique les petits écarts entre les montants souvent annoncés. La règle des « trois fois le loyer » correspond au tiers : pour un loyer de 1 200 €, le revenu généralement recherché est de 3 600 €.
Quels revenus additionner ?
Pour un couple candidat au même logement, additionnez les revenus réguliers retenus pour les deux personnes. En colocation, ne supposez pas que tous les salaires seront systématiquement mutualisés : l’analyse dépend notamment du bail et des garanties demandées. Avec des primes variables, des missions d’intérim ou une activité indépendante, construisez votre propre budget sur une base prudente plutôt que sur votre meilleur mois.
Vérifier ce qu’il reste après le logement
Le montant figurant sur l’annonce ne représente pas toujours le coût complet du logement. Les charges locatives peuvent inclure certains services, l’eau ou le chauffage collectif, mais pas nécessairement l’électricité, le chauffage individuel, l’assurance habitation ou Internet. Demandez ce que couvrent précisément les provisions pour charges et renseignez-vous sur les dépenses énergétiques.
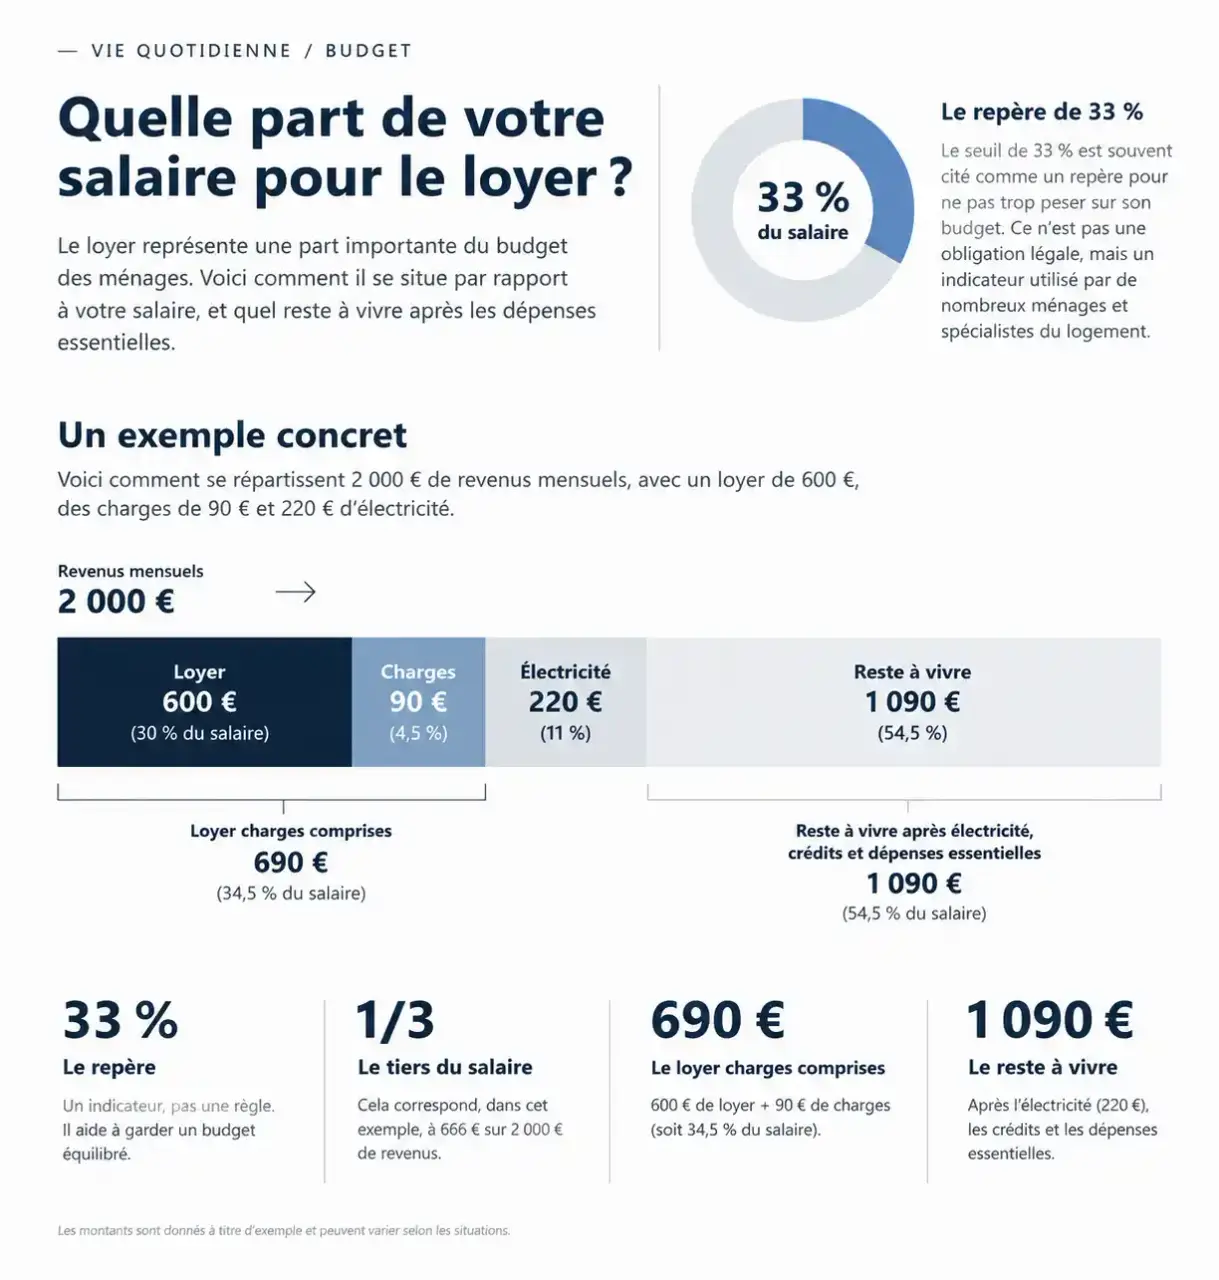
Par exemple, avec 2 000 € de revenus, un loyer de 600 €, 90 € de charges et 220 € d’électricité représentent 910 € de dépenses mensuelles. Il reste alors exactement 1 090 € avant les autres dépenses, alors que le seul loyer charges comprises affiche un taux d’effort de 34,5 %.
Pour évaluer votre reste à vivre utile, retranchez ensuite les mensualités de crédit, les transports, les pensions versées, les frais de garde et les autres dépenses incontournables. La somme restante doit permettre de financer l’alimentation, la santé, les loisirs et une marge pour les imprévus. Aucun montant universel ne convient à tous les foyers.
Pensez au budget comme à une ardoise mensuelle : certaines dépenses s’effacent après paiement, d’autres reviennent plus tard. Une assurance annuelle, une régularisation de charges ou un entretien facturé ponctuellement doivent être divisés par douze et provisionnés. Cette petite « ligne invisible » évite de croire qu’un loyer est abordable simplement parce que le compte reste positif le mois de l’emménagement.
Un foyer disposant de 5 000 € de revenus et payant 2 500 € de loyer conserve 2 500 € avant ses autres dépenses, malgré un taux d’effort de 50 %. Cela illustre les limites du pourcentage, sans rendre ce niveau automatiquement prudent ou acceptable pour un bailleur.
Comprendre les exigences du bailleur sans les confondre avec la loi
Aucun texte n’impose, pour louer dans le parc privé, de gagner trois fois le loyer. Les 33 % constituent un repère de marché, pas un plafond légal. Un propriétaire peut donc accepter un candidat au-delà de ce ratio, sous réserve de respecter les règles applicables, notamment l’interdiction des discriminations.
Dans les secteurs où les candidats sont nombreux, les bailleurs peuvent néanmoins privilégier les dossiers répondant à leurs critères habituels. La stabilité professionnelle compte également : CDI, CDD, intérim ou revenus indépendants ne sont pas toujours appréciés de la même façon.
L’assurance loyers impayés peut limiter la souplesse
Lorsqu’un propriétaire souscrit une garantie loyers impayés (GLI), l’assureur fixe ses conditions d’éligibilité : ressources prises en compte, justificatifs, situation professionnelle et taux d’effort accepté. Un dossier peut donc être refusé malgré un budget personnel équilibré. Demandez dès le premier échange si le logement est soumis à une GLI et quels revenus sont retenus.
Ne confondez pas non plus location et emprunt immobilier. Le seuil de 35 % encadré par le Haut Conseil de stabilité financière concerne le taux d’effort des crédits immobiliers, assurance comprise, avec des possibilités de dérogation. Il ne crée aucun droit à louer en consacrant 35 % de son salaire au loyer.
Présenter un dossier solide et chercher les bons appuis
Un dossier lisible aide le bailleur à vérifier votre situation. Préparez les justificatifs autorisés correspondant à votre profil : pièce d’identité, justificatif de domicile, contrat de travail ou attestation employeur, bulletins de salaire, avis d’imposition et justificatifs de prestations, selon les documents légalement exigibles.
En revanche, le propriétaire ne peut pas réclamer de relevés bancaires, d’attestation de bonne tenue de compte, de dossier médical ou de photo d’identité distincte. Le service public DossierFacile peut vous aider à constituer un dossier vérifié et à protéger les pièces transmises.
Des garanties pour rassurer, sans augmenter votre budget
Un garant peut renforcer votre candidature, mais il ne rend pas un loyer excessif plus supportable. La garantie gratuite Visale, proposée par Action Logement, peut également couvrir certains risques locatifs sous conditions d’éligibilité. Vérifiez votre situation et obtenez votre visa avant la signature du bail. Le cumul d’une assurance loyers impayés et d’une caution personnelle est, par ailleurs, encadré.
Des aides pour réduire le reste à charge
Effectuez une simulation auprès de la CAF ou de la MSA pour estimer une éventuelle APL, ALF ou ALS. Ces aides peuvent alléger votre dépense, mais leur prise en compte dans le dossier n’est pas automatique : elle dépend des pratiques du bailleur ou des règles de son assurance. Évitez de compter sur un montant non confirmé pour équilibrer un budget déjà serré.
L’avance Loca-Pass peut financer le dépôt de garantie sous conditions : c’est une avance remboursable, pas une réduction de loyer. Mobili-Jeune peut aussi aider certains alternants. Si le budget reste insuffisant, élargissez la recherche à une surface plus petite, à une colocation ou au logement social. Le bon plafond reste le plus bas entre ce que le bailleur accepte et ce que vous pouvez payer durablement.