Conseiller immobilier : définition, missions et différence avec l’agent immobilier
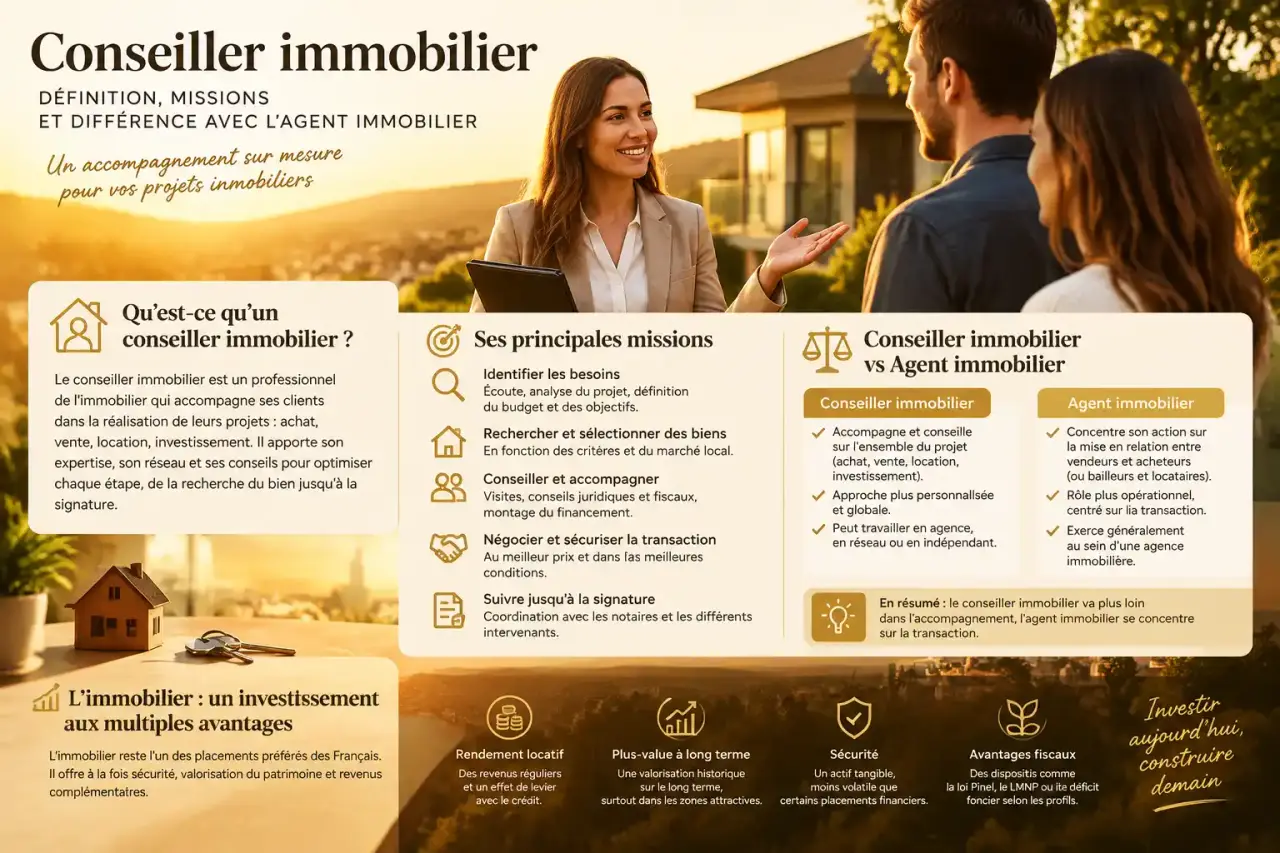
Le conseiller immobilier est un professionnel qui accompagne les vendeurs, acheteurs, bailleurs et locataires dans leur projet. Il estime les biens, recherche des clients, organise les visites et participe à la négociation. Son rôle est celui d’un intermédiaire commercial, avec un suivi administratif jusqu’à la conclusion de la vente ou de la location.
Cette appellation décrit un métier, mais ne suffit pas à connaître le statut ni les pouvoirs du professionnel. Pour comprendre son intervention, il faut distinguer ses missions, son habilitation et les prestations réellement prévues au mandat.
Conseiller, agent ou mandataire : des fonctions proches, des statuts différents
Dans le langage courant, « conseiller immobilier » et « agent immobilier » sont souvent employés indifféremment. En France, la distinction compte pourtant : l’agent immobilier exerce une activité réglementée sous couvert d’une carte professionnelle, tandis qu’un conseiller peut intervenir comme collaborateur habilité de son titulaire.
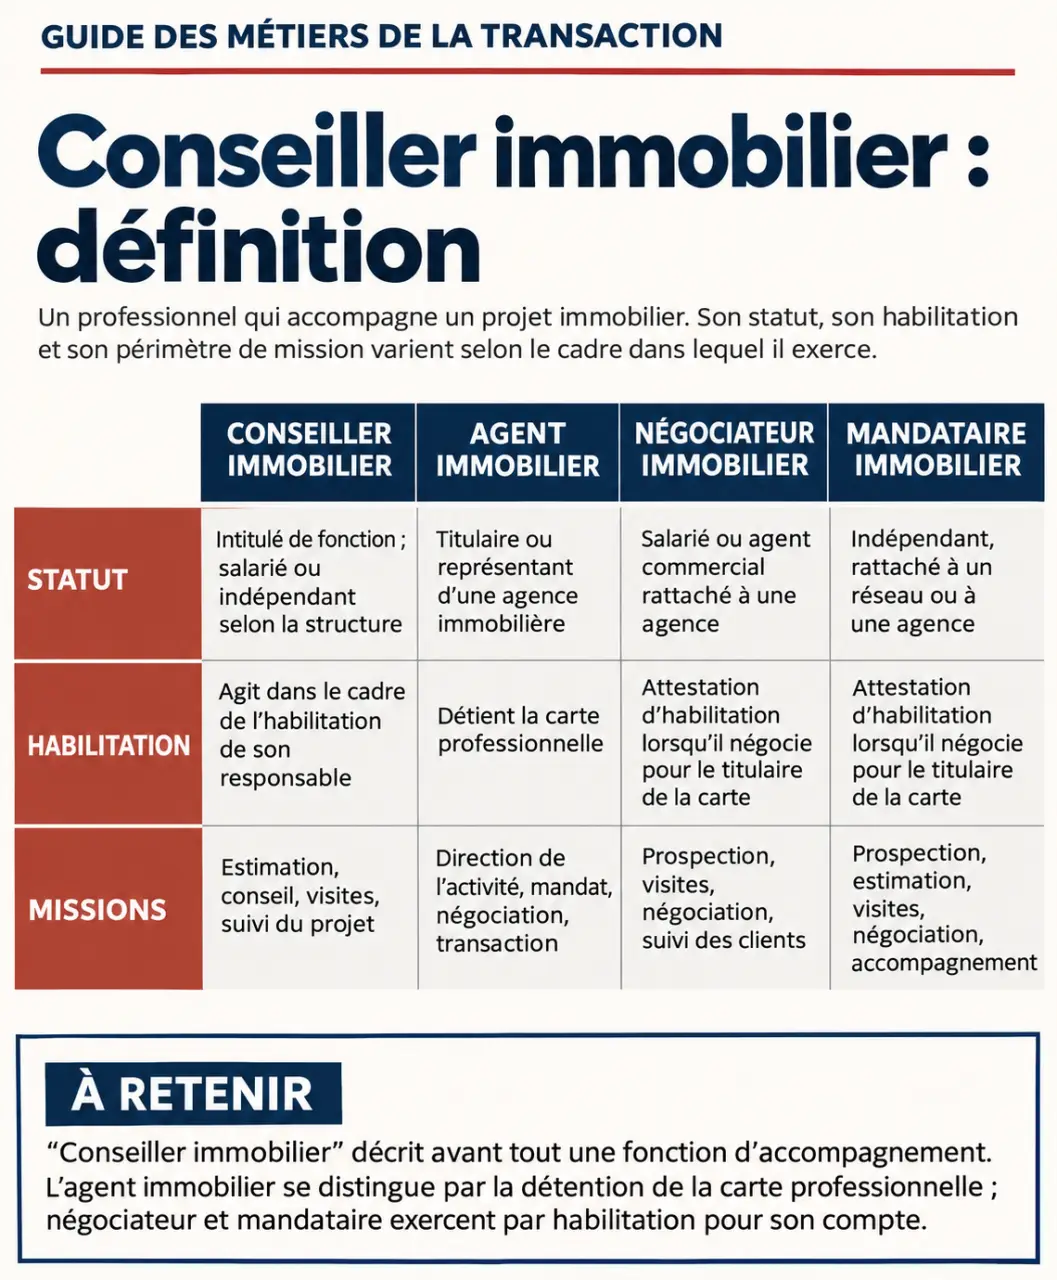
| Appellation | Ce qu’elle désigne | Cadre d’exercice |
|---|---|---|
| Conseiller immobilier | Une fonction commerciale et d’accompagnement | Salarié ou indépendant selon l’organisation |
| Agent immobilier | Le professionnel responsable de l’activité réglementée | Titulaire de la carte professionnelle correspondant à son activité |
| Négociateur immobilier | Un collaborateur chargé de prospecter et de négocier | Salarié ou agent commercial habilité |
| Mandataire immobilier | Généralement un indépendant rattaché à une agence ou à un réseau | Agent commercial inscrit au registre spécial et habilité par le titulaire de la carte |
Le conseiller n’a donc pas nécessairement sa propre carte professionnelle. Son attestation d’habilitation détermine l’étendue de ses pouvoirs. L’agent commercial immobilier ne peut notamment ni recevoir de fonds pour la transaction ni rédiger des actes sous seing privé, sauf les mandats conclus au profit du titulaire de la carte.
Enfin, une spécialisation en investissement, immobilier d’entreprise ou gestion locative ne donne pas automatiquement compétence pour toutes les opérations. Le statut, les habilitations et le mandat restent déterminants.
De l’estimation à la signature : son intervention concrète
Évaluer le bien et définir la commercialisation
Le quotidien commence souvent par la prospection : identifier des propriétaires souhaitant vendre ou louer dans un secteur précis. Pour estimer un logement, le conseiller croise les ventes comparables, les données de valeur foncière (DVF), l’état du bien, son emplacement, sa surface et ses caractéristiques. Le prix au mètre carré constitue un repère, pas une formule suffisante.
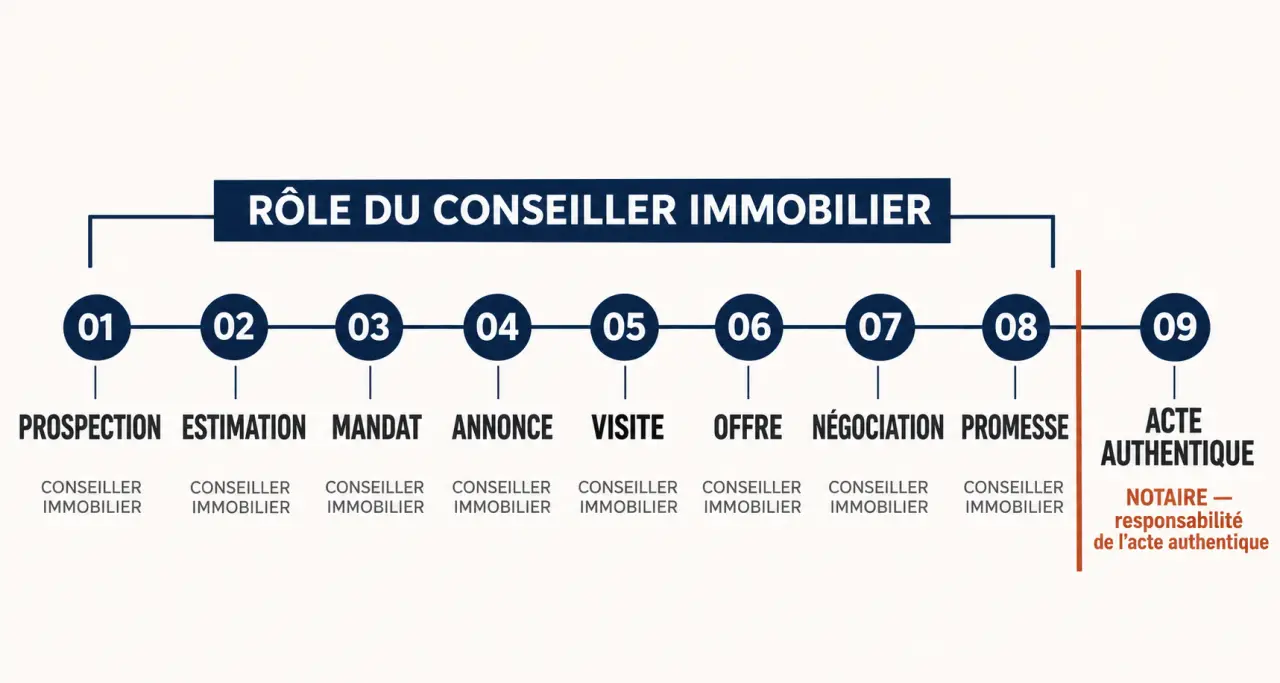
Le diagnostic de performance énergétique (DPE), les charges de copropriété, les travaux et, selon le bien, le plan local d’urbanisme (PLU) influencent aussi l’analyse. L’avis de valeur commercial ne doit pas être confondu avec une expertise immobilière approfondie répondant à un besoin particulier, notamment contentieux ou patrimonial.
Avant de commercialiser, le professionnel doit disposer d’un mandat écrit. Un mandat simple permet généralement au propriétaire de solliciter plusieurs agences et de vendre lui-même. Un mandat exclusif réserve la commercialisation au professionnel désigné, selon ses clauses. Durée, honoraires, débiteur des honoraires et modalités de résiliation doivent être examinés avant signature.
Organiser les visites et faire avancer le dossier
Le conseiller prépare l’annonce, rassemble les informations utiles, répond aux demandes et organise les visites. Avec un acheteur, il précise le budget, le financement envisagé et les critères prioritaires. Pour une location, il examine les justificatifs autorisés et la solvabilité du candidat, sans discrimination.
Il transmet les offres, aide les parties à négocier et coordonne la collecte des pièces : diagnostics, titre de propriété, documents de copropriété notamment. Dans une vente, il suit ensuite les échéances et les conditions suspensives avec les interlocuteurs concernés. Le notaire demeure responsable de l’acte authentique et de ses vérifications juridiques.
Une transaction ressemble parfois à un radeau : une seule attache fragile peut déséquilibrer l’ensemble. Un prix accepté ne suffit pas si le financement reste incertain ou si une pièce essentielle manque. Demander au conseiller un suivi indiquant, pour chaque étape, le responsable, le document attendu et l’échéance permet de repérer les blocages avant qu’ils ne compromettent la signature.
Ce qu’un bon accompagnement doit réellement apporter
Pour un vendeur, la valeur ajoutée tient à une estimation argumentée, une présentation fidèle du bien et des retours de visite exploitables. Pour un acheteur, elle consiste à comprendre ce qu’il achète : charges, état apparent, travaux annoncés et contraintes connues. Le conseiller doit signaler les difficultés identifiées, pas seulement souligner les atouts.
Il ne remplace toutefois ni le diagnostiqueur, ni le notaire, ni le spécialiste du financement. Face à une question technique ou fiscale dépassant ses compétences, son rôle est aussi d’orienter vers le bon interlocuteur.
Avant de confier un projet, quelques demandes permettent d’évaluer la qualité de l’accompagnement :
- Obtenir les références de ventes comparables utilisées pour l’estimation.
- Clarifier les prestations incluses et les moyens de diffusion des annonces.
- Connaître la fréquence des comptes rendus et l’interlocuteur chargé du dossier.
- Vérifier le mandat, le barème d’honoraires et le cadre d’habilitation.
La mise en location et la gestion locative sont également distinctes : trouver un locataire n’implique pas automatiquement de gérer ensuite les loyers, les incidents ou les travaux. Ces prestations doivent être prévues dans un mandat adapté.
Accéder au métier : formation, habilitation et compétences
Le BTS Professions Immobilières, de niveau bac+2, constitue une voie directement liée au secteur. Une licence professionnelle ou un bachelor immobilier de niveau bac+3 peut compléter le parcours, en vérifiant la reconnaissance du diplôme. Un master en droit immobilier de niveau bac+5 permet d’approfondir les dimensions juridiques et patrimoniales.
L’accès à une fonction de conseiller reste possible sans diplôme immobilier dans certains recrutements, avec formation et accompagnement. Cela ne donne pas automatiquement droit à la carte professionnelle. Celle-ci répond à des conditions spécifiques d’aptitude, de moralité et d’assurance, ainsi que de garantie financière lorsqu’elle est requise.
Citya mentionne notamment une voie reposant sur 10 ans d’expérience salariée non-cadre auprès d’un titulaire de la carte, pour l’accès sans baccalauréat. Les conditions précises doivent être vérifiées selon le parcours et l’activité envisagée.
Sur le terrain, l’écoute, la négociation et la connaissance du marché local sont essentielles. Elles doivent s’accompagner de rigueur documentaire, de maîtrise des outils numériques et d’une veille réglementaire. Savoir prospecter régulièrement est tout aussi important que réussir une visite.
Rémunération et quotidien : mesurer l’autonomie et ses contreparties
Le salarié peut percevoir une rémunération fixe complétée par des commissions ou des primes, selon son contrat. L’indépendant perçoit une part des honoraires encaissés par l’agence ou le réseau. Son chiffre d’affaires n’est pas un salaire net : cotisations, frais professionnels et périodes sans transaction doivent être anticipés.
Hellowork annonce environ 35 000 euros bruts annuels en moyenne, avec 20 000 à 30 000 euros en début de carrière et 70 000 à 80 000 euros pour certains profils seniors. Citya indique 1 800 à 3 000 euros bruts mensuels pour un débutant, puis 2 800 à 3 500 euros après plus de 5 ans d’expérience. Ces repères ne constituent pas un barème : statut, variable et volume de ventes limitent les comparaisons.
Le métier offre des journées variées, du contact humain et une autonomie appréciable. En contrepartie, les visites en soirée ou le samedi, les déplacements, la prospection et les ventes qui échouent créent une pression réelle. Avant une reconversion, mieux vaut examiner les frais, l’accompagnement proposé et les modalités de versement des commissions.
Avec l’expérience, un conseiller peut évoluer vers l’encadrement, se spécialiser dans l’immobilier d’entreprise ou développer une activité indépendante. Ouvrir une agence suppose toutefois de remplir les conditions réglementaires correspondantes : la réussite commerciale ne suffit pas, à elle seule, à autoriser cette évolution.