Investissement immobilier à Tours : du rendement brut de 3 à 4 % au revenu réellement conservé
Tours offre un terrain intéressant pour investir dans le locatif, à condition de ne pas confondre attractivité de la ville et rentabilité du logement. Avec un prix médian de référence de 2 857 €/m² et un rendement locatif généralement annoncé entre 3 et 4 %, la réussite dépend surtout du quartier, du coût des travaux et du loyer réellement accessible. Voici les repères pour sélectionner un bien sans surestimer ses revenus.
Une demande solide, mais pas un locataire garanti à chaque adresse
Les quelque 30 000 étudiants de Tours soutiennent la demande de petites surfaces. Les jeunes actifs, les salariés du secteur de la santé et les ménages recherchant un logement proche des transports constituent d’autres clientèles. La liaison TGV vers Paris, avec des trajets annoncés dès 51 minutes selon la desserte, renforce également l’intérêt du secteur gare pour certains actifs mobiles.
Cette diversité ne dispense pas d’une analyse locale. Le chiffre de 10,5 % de logements vacants à Tours ne correspond pas au risque annuel de vacance d’un appartement proposé à la location : il inclut des logements durablement inoccupés, en travaux ou en transition. Il invite néanmoins à vérifier l’état du bien, son emplacement et le niveau de concurrence.
Le revenu annuel médian des ménages, donné à 21 250 €, et le taux de chômage des 15-64 ans dans la métropole, de 13,8 %, rappellent aussi l’importance de la solvabilité. Un logement rénové ne justifie pas automatiquement un loyer supérieur au budget des candidats.
Le bon moment pour acheter dépend donc moins d’un retournement supposé du marché que d’un projet capable de supporter une relocation, une réparation et des charges imprévues.
Prix au m² : comparer les quartiers sans mélanger les marchés
Les repères globaux sont de 2 850 €/m² pour les appartements anciens, 2 984 €/m² pour les maisons anciennes et 4 632 €/m² dans le neuf. Ces moyennes ne constituent pas des estimations à l’adresse : surface, étage, extérieur, état énergétique et copropriété peuvent modifier sensiblement le prix.
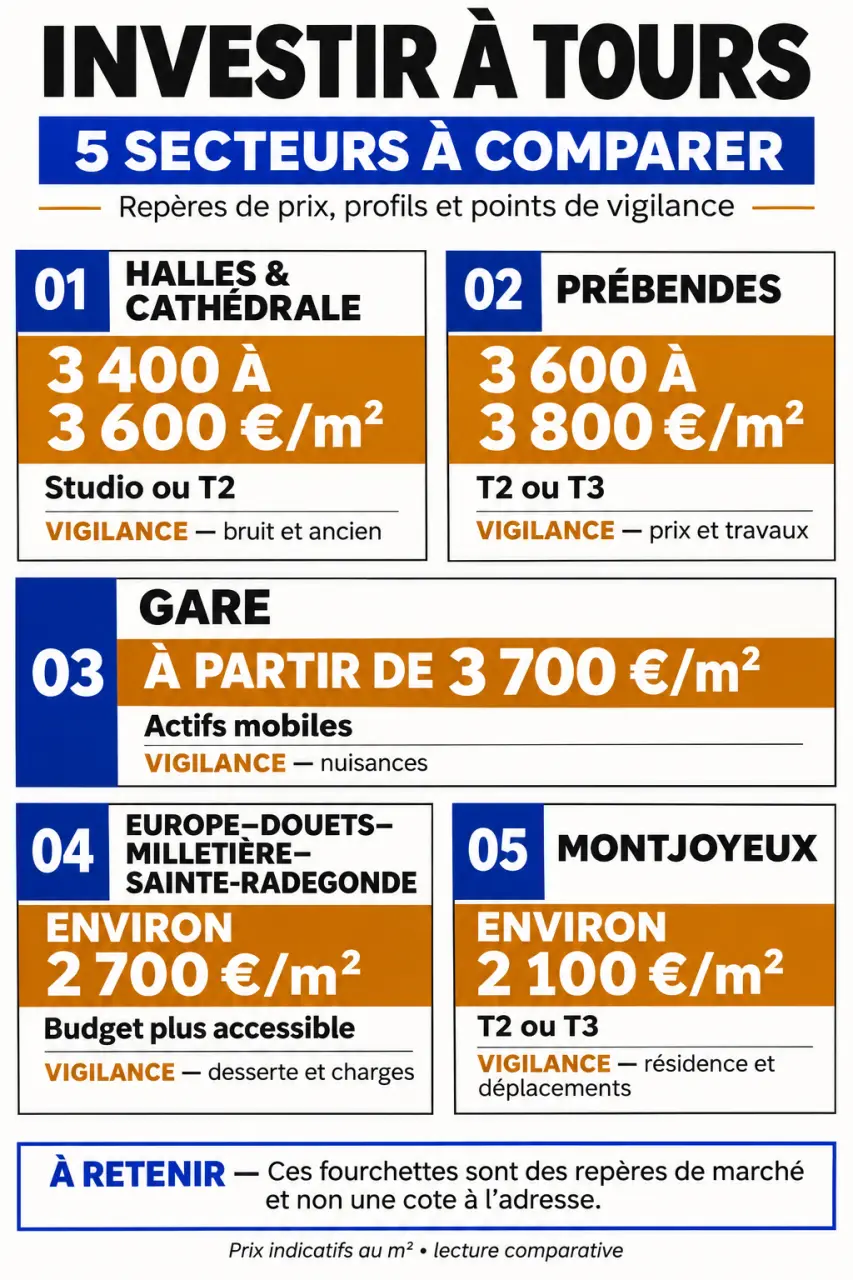
Les fourchettes ci-dessous donnent une hiérarchie des secteurs. Elles proviennent de périmètres et de relevés différents ; elles ne doivent pas être assimilées à une cote instantanée.
| Secteur | Repère de prix | Projet à étudier | Vigilance |
|---|---|---|---|
| Halles et Cathédrale | 3 400 à 3 600 €/m² selon Ouiker | Studio ou T2 pour étudiant ou actif | Bruit, entretien de l’ancien |
| Prébendes | 3 600 à 3 800 €/m² selon Ouiker | T2 ou T3 à vocation patrimoniale | Prix d’entrée et travaux |
| Gare | À partir de 3 700 €/m² selon Ouiker | Location longue durée pour actifs mobiles | Nuisances selon la rue |
| Europe, Douets-Milletière, Sainte-Radegonde | Environ 2 700 €/m² | Recherche d’un budget d’achat plus accessible | Desserte et charges collectives |
| Montjoyeux | Environ 2 100 €/m² | T2 ou T3 selon la demande locale | État de la résidence et déplacements |
La typologie compte également. Ymanci indique dans l’ancien 3 484 €/m² pour un studio, 3 099 €/m² pour un deux-pièces et 2 909 €/m² pour un trois-pièces. Une petite surface coûte souvent davantage au mètre carré : son ticket d’entrée réduit ne garantit donc pas un meilleur investissement.
Pour fixer votre offre, confrontez plusieurs ventes comparables et annonces concurrentes. À Sanitas-Rotonde comme ailleurs, descendez à l’échelle de la rue et de l’immeuble plutôt que d’acheter sur la réputation générale d’un quartier.
Passer du rendement affiché au revenu réellement disponible
Le rendement brut se calcule en divisant le loyer annuel hors charges par le prix d’achat, puis en multipliant par 100. Pour comparer vos projets, utilisez aussi un coût global comprenant acquisition, frais, travaux et mobilier. La base devient plus exigeante, mais plus représentative de l’argent engagé.
Deux exemples illustrent les niveaux annoncés à Tours :
- Un T2 neuf de 47 m² à Douets-Milletière, acheté 182 000 € et loué 591 € par mois, représente environ 3,9 % brut par calcul direct, pour une rentabilité annoncée de 3,8 %.
- Un T3 neuf de 55 m² à Saint-Symphorien, acheté 235 000 € et loué 650 € par mois, donne environ 3,3 % brut.
Le loyer médian de référence de 10,9 €/m² ne doit pas être appliqué uniformément. Les loyers au mètre carré varient notamment avec la surface ; un studio et un logement familial ne se comparent pas sur cette seule base.
Une simulation qui intègre les frottements
Prenons une hypothèse pédagogique : 150 000 € de coût total et 600 € de loyer mensuel hors charges. Le rendement brut atteint 4,8 %. En retirant 1 800 € par an de taxe foncière, charges non récupérables, assurance, entretien et gestion, puis 600 € de provision pour vacance, le revenu tombe à 4 800 €, soit 3,2 % avant financement et impôt. Ces dépenses sont des hypothèses à remplacer par les montants du logement étudié.
Le crédit fonctionne comme une poulie : il permet de mobiliser un capital supérieur à votre apport, mais ne supprime pas la charge à soulever. Si le loyer net diminue, la mensualité reste due. Testez donc votre montage avec un mois sans locataire et une dépense imprévue, puis mesurez l’effort d’épargne nécessaire. Ce test révèle mieux la solidité du projet qu’un rendement brut flatteur.
Choisir le logement et le bail avant l’avantage fiscal
Studio, T2 ou T3 : partir du locataire visé
Le studio correspond à une clientèle étudiante, avec un renouvellement potentiellement fréquent. Vérifiez le trajet réel vers les lieux d’études, l’isolation phonique et la fonctionnalité. Le T2 peut convenir aux jeunes actifs ou aux couples ; le T3 élargit la cible aux petits ménages, mais augmente le capital engagé. Une colocation exige, elle, des chambres utilisables et un séjour préservé.
Anticipez l’interdiction de louer liée au DPE | Découvrez les règles de performance énergétique et les échéances à connaître pour sécuriser votre investissement locatif.
Ancien, neuf, location nue ou meublée
L’ancien peut offrir un prix d’achat inférieur, mais nécessite une lecture attentive du DPE et des travaux de copropriété. Le neuf limite généralement les rénovations immédiates, sans rendre son surcoût automatiquement rentable. Dans les deux cas, comparez le coût global et non la seule mensualité commerciale.
La location meublée non professionnelle, ou LMNP, peut convenir à une clientèle mobile dans l’hypercentre. Comparez micro-BIC et régime réel en intégrant comptabilité, renouvellement du mobilier et fiscalité à la revente. La location nue mérite aussi une simulation : elle peut correspondre à une occupation plus durable.
Le Pinel est fermé aux nouveaux investissements. Le LLI comporte des conditions et plafonds spécifiques ; le PSLA relève de l’accession sociale, pas d’un montage locatif classique. Pour toute offre évoquant un dispositif tel que « Jeanbrun », faites confirmer les textes applicables et votre éligibilité avant de chiffrer un avantage. La courte durée exige également une vérification des règles locales et de copropriété.
Les vérifications à mener avant de signer
Un investissement immobilier à Tours se valide avec des documents, pas seulement une visite séduisante. Avant l’offre, réunissez les éléments qui permettent de vérifier vos hypothèses :
- Location : avis de loyer argumentés, annonces comparables et délai de relocation estimé.
- Copropriété : procès-verbaux d’assemblée générale, charges, impayés et travaux votés ou envisagés.
- Énergie : DPE, devis de rénovation et compatibilité avec les exigences de location.
- Financement : mensualité assurance comprise, frais bancaires et réserve de sécurité après acquisition.
- Emplacement : visite en soirée, transports, nuisances et état des risques, notamment d’inondation selon l’adresse.
Privilégiez finalement le bien dont le loyer est défendable, les dépenses documentées et l’effort d’épargne supportable. Un appartement moins spectaculaire, mais bien placé et maîtrisé financièrement, peut être plus pertinent qu’une promesse de rendement élevé reposant sur des hypothèses fragiles.