Location loi Pinel : les plafonds et délais à respecter pour garder l’avantage fiscal
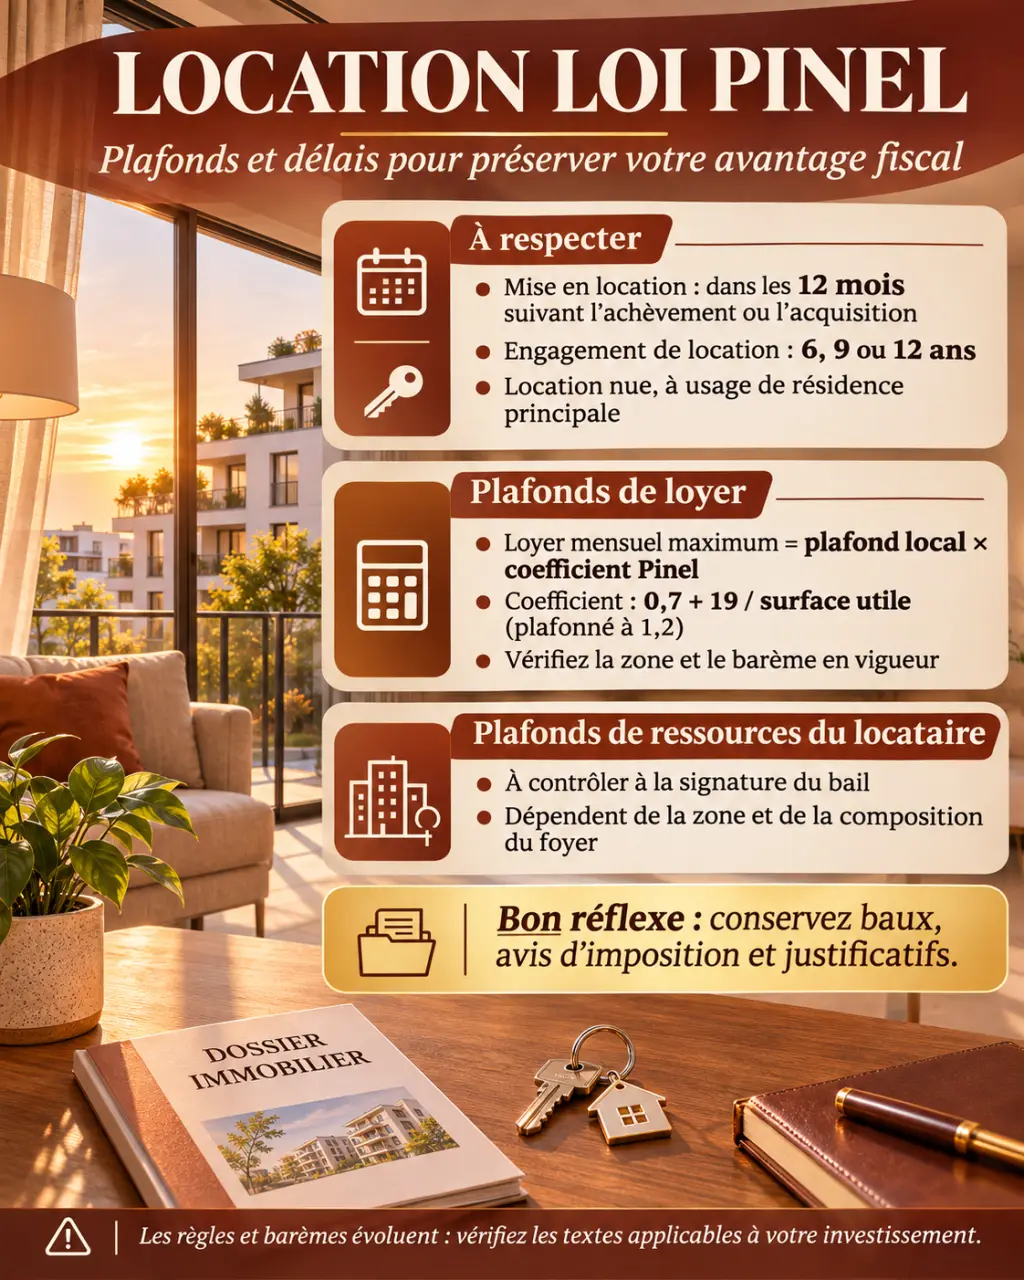
La location en loi Pinel reste possible pour les investissements réalisés avant la fermeture du dispositif, le 31 décembre 2024. En revanche, aucun nouvel investissement ne peut y entrer depuis cette date. Pour conserver la réduction d’impôt, le propriétaire doit louer le logement vide comme résidence principale, respecter les plafonds de loyer et vérifier les ressources du locataire.
Un dispositif fermé aux nouveaux achats, mais des locations toujours encadrées
La fin du Pinel n’efface ni les engagements des propriétaires ni leurs avantages fiscaux acquis sous conditions. Un logement déjà engagé peut continuer à être loué, y compris à un nouveau locataire, pendant la période restant à courir. Acheter aujourd’hui un appartement présenté comme « anciennement Pinel » ne permet toutefois pas de démarrer un nouvel avantage Pinel.
L’engagement initial porte sur 6 ou 9 ans, avec des prolongations possibles jusqu’à 12 ans. Il faut distinguer cette durée fiscale de celle du bail : le départ d’un occupant ne met pas fin à l’obligation de louer.
Le logement doit avoir été éligible lors de l’investissement : nature de l’acquisition, localisation, délais d’achèvement et performance énergétique sont déterminants. Les zones A bis, A et B1 constituent le périmètre principal des opérations récentes ; certaines opérations anciennes relèvent de règles particulières. Depuis 2021, les investissements concernés portent sur des bâtiments d’habitation collectifs, et non sur des maisons individuelles.
Le Pinel+ ne constitue pas un dispositif encore ouvert. Il permettait de conserver les taux de réduction les plus élevés pour certains investissements répondant à des critères renforcés de qualité d’usage et de performance environnementale, ou situés dans un quartier prioritaire de la politique de la ville.
Vérifier le locataire avant de signer le bail
Ressources : comparer le bon revenu au bon plafond
Le salaire mensuel ne suffit pas pour déterminer l’éligibilité. Il faut examiner le revenu fiscal de référence, généralement celui de l’année N-2 pour un bail signé en année N, et appliquer le plafond correspondant à la zone et à la composition du ménage. Des règles particulières permettent, sous conditions, de tenir compte d’une baisse de revenus : elles doivent être vérifiées avant toute dérogation.
Les plafonds évoluent chaque année. Le tableau suivant donne des repères historiques pour les baux conclus en 2024 : il ne doit pas servir à valider une nouvelle location aujourd’hui.
| Composition du ménage | Zone A bis | Zone A | Zone B1 |
|---|---|---|---|
| Personne seule | 41 855 € | 41 855 € | 34 115 € |
| Couple | 62 555 € | 62 555 € | 45 558 € |
| Avec une personne à charge | 82 002 € | 75 194 € | 54 785 € |
| Avec deux personnes à charge | 97 904 € | 90 070 € | 66 139 € |
Pour une signature actuelle, consultez le barème annuel sur Service-Public ou auprès de l’ANIL. L’éligibilité se contrôle à l’entrée dans les lieux ; une hausse ultérieure des revenus du locataire ne remet pas, à elle seule, en cause l’avantage du bailleur.
Louer à son enfant ou à ses parents reste possible
Un ascendant ou un descendant peut être locataire s’il n’appartient pas au foyer fiscal du propriétaire. Il doit respecter les plafonds de ressources, occuper réellement le logement comme résidence principale et payer le loyer. Une mise à disposition gratuite, même familiale, ne satisfait pas l’engagement locatif.
Avant la signature, réunissez les justificatifs autorisés : identité, domicile, activité professionnelle et ressources, dont l’avis d’impôt nécessaire au contrôle fiscal. Pour un étudiant auparavant rattaché à ses parents ou un ménage récemment séparé, faites vérifier le traitement applicable plutôt que de comparer mécaniquement un avis au plafond.
Calculer le loyer sans confondre surface habitable et surface utile
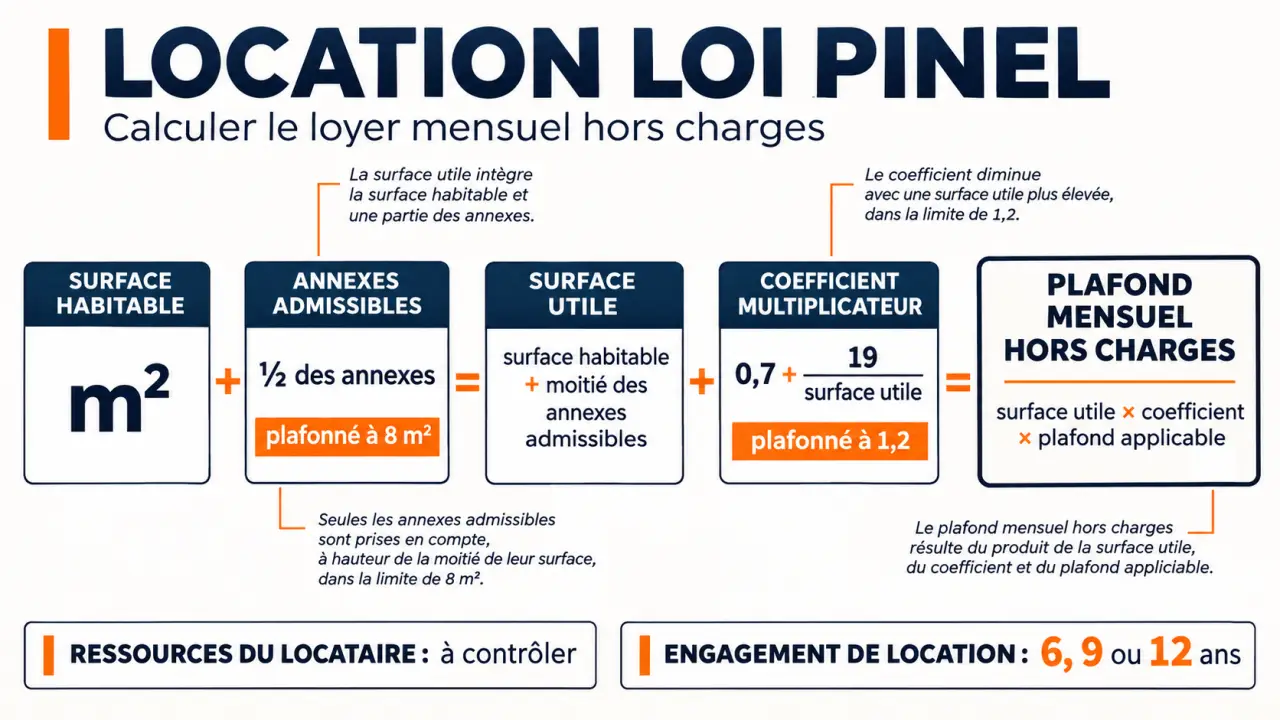
Le plafond Pinel concerne le loyer hors charges. Il dépend du barème annuel applicable à la zone et de la surface utile. Celle-ci correspond à la surface habitable augmentée de la moitié des annexes admissibles, cette majoration étant plafonnée à 8 m². Un garage ou une place de stationnement ne s’ajoute pas automatiquement à cette surface.
Guide complet du dispositif Pinel et de sa fin | Découvrez les conditions, avantages et évolutions du dispositif Pinel, désormais fermé aux nouveaux investissements depuis le 31 décembre 2024.
Le calcul suit cette formule : plafond mensuel = surface utile × plafond au mètre carré de la zone × coefficient multiplicateur. Le coefficient est égal à 0,7 + 19 / surface utile, dans la limite de 1,2, avec l’arrondi réglementaire.
Exemple : un appartement de 50 m² habitables avec un balcon admissible de 8 m² présente une surface utile de 54 m². Son coefficient, arrondi au centième, est de 1,05. Avec un plafond de zone purement illustratif de 12 €/m², le maximum serait de 54 × 12 × 1,05 = 680,40 € hors charges. Remplacez impérativement ce tarif fictif par le barème applicable.
Un balcon agit ici comme un soufflet : il augmente la surface retenue, mais pas proportionnellement le loyer autorisé, puisque le coefficient diminue lorsque la surface augmente. Pour comparer deux appartements, recalculez donc l’ensemble de la formule ; ajouter simplement un prix au mètre carré aux annexes conduit à surestimer le loyer.
Enfin, le plafond fiscal n’est pas un loyer garanti par le marché. D’autres règles, notamment l’encadrement local des loyers lorsqu’il existe, peuvent imposer un montant inférieur.
Respecter le calendrier et documenter chaque relocation
La première location doit intervenir dans les 12 mois suivant l’achèvement ou l’acquisition si celle-ci est postérieure. Le logement doit être loué nu : une location meublée ou saisonnière ne répond pas aux conditions Pinel.
Lorsqu’un locataire part, recherchez rapidement un remplaçant. Le délai initial de mise en location ne constitue pas une autorisation automatique de laisser ensuite le bien vide pendant un an. Conservez les annonces, échanges avec l’agence et candidatures pour justifier de démarches effectives et d’un loyer adapté.
- Vérifier les ressources de chaque nouveau ménage et archiver les justificatifs.
- Recalculer le plafond de loyer avec le barème applicable.
- Conserver le bail, les preuves d’encaissement et les dates d’occupation.
- Contrôler la décence du logement et les obligations énergétiques en vigueur.
Une vente anticipée, une occupation personnelle ou un passage au meublé peut entraîner une reprise de la réduction d’impôt. Certaines exceptions existent, notamment liées à des événements personnels : leur application doit être confirmée avant toute décision.
Déclarer la réduction correspondant à son investissement
Les taux dépendent de la date et des caractéristiques de l’opération. Le tableau ci-dessous concerne la métropole ; l’outre-mer relève de règles distinctes.
| Investissement | 6 ans | 9 ans | 12 ans |
|---|---|---|---|
| Pinel jusqu’en 2022 | 12 % | 18 % | 21 % |
| Pinel classique 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel classique 2024 | 9 % | 12 % | 14 % |
| Pinel+ éligible | 12 % | 18 % | 21 % |
La base retenue est limitée à 300 000 € par contribuable et par an, pour 2 logements maximum, avec un plafond de 5 500 €/m². Sur une base admissible de 300 000 €, un investissement classique de 2024 représente ainsi 27 000 €, 36 000 € ou 42 000 € de réduction totale selon la durée, répartie sur plusieurs années.
La réduction entre également dans le plafonnement global des niches fiscales. Elle doit être distinguée de la déclaration des loyers en revenus fonciers. Lors de la première déclaration, formalisez l’engagement locatif ; ensuite, reportez les montants et les éventuelles prolongations selon la notice fiscale annuelle.
Le bon réflexe : conserver un dossier réunissant acte d’acquisition, achèvement, calculs, baux et justificatifs fiscaux. Avant une relocation ou une sortie du dispositif, une vérification auprès de l’ANIL ou de votre service des impôts limite le risque de perdre un avantage encore en cours.