Simulation loi Denormandie à Toulouse : vérifier l’adresse avant de calculer le gain fiscal
Une simulation Denormandie pour un achat à Toulouse doit commencer par une vérification : le logement peut-il réellement ouvrir droit au dispositif ? Sans cette réponse, un montant de réduction d’impôt reste une hypothèse. L’estimation utile associe ensuite le prix d’achat, les travaux, le financement et les loyers pour mesurer ce que le projet vous coûte réellement.
Voici les éléments à réunir et la méthode pour préparer un calcul exploitable, sans confondre avantage fiscal annoncé et investissement rentable.
À Toulouse, vérifier l’éligibilité avant de retenir un avantage fiscal
La loi Denormandie concerne l’investissement locatif dans l’ancien avec rénovation, sous conditions. Mais rechercher un logement à Toulouse ou dans son agglomération ne suffit pas à établir son éligibilité. La commune exacte et les règles applicables à la date de l’opération doivent être vérifiées avant d’intégrer une réduction d’impôt au plan de financement.
Une annonce portant la mention « Toulouse » peut désigner un bien situé dans une commune voisine. Inversement, une présentation commerciale centrée sur la métropole ne constitue pas une validation fiscale. Demandez l’adresse complète, l’identification de la commune et le fondement réglementaire sur lequel repose l’éligibilité annoncée.
Faire contrôler le bien, les travaux et la location
La localisation n’est qu’un premier filtre. L’étude doit également porter sur la nature du logement, les travaux envisagés, leur montant, le calendrier de réalisation et les conditions de mise en location. Les plafonds, durées et obligations applicables doivent être confirmés dans leur version en vigueur, plutôt que déduits d’un simulateur généraliste.
Faites distinguer, dans le dossier, les conditions déjà vérifiées de celles qui restent à satisfaire. Un devis provisoire, par exemple, n’apporte pas la même sécurité qu’un programme de travaux détaillé et contrôlé. Si l’éligibilité demeure incertaine, conservez provisoirement un scénario financier sans réduction d’impôt : il révélera la solidité économique du projet indépendamment de la fiscalité.
Les informations à réunir pour une simulation personnalisée
Le budget global ne suffit pas à produire une estimation pertinente. Deux opérations au même prix peuvent présenter des niveaux de charges, des besoins de financement et des risques très différents. Préparez des montants documentés et signalez clairement ceux qui restent estimatifs.
| Poste | Informations à renseigner | Utilité dans le calcul |
|---|---|---|
| Acquisition | Prix négocié, frais d’acquisition, éventuels honoraires | Établir le coût réel de l’achat |
| Rénovation | Devis détaillés, diagnostics, honoraires techniques, provision pour imprévus | Mesurer le besoin financier et vérifier les travaux |
| Financement | Apport, montant emprunté, durée, taux, assurance et garanties | Estimer les échéances et la trésorerie nécessaire |
| Location | Loyer envisagé, charges, gestion, assurance et vacance locative | Approcher les recettes réellement conservées |
| Fiscalité | Situation du foyer, impôt attendu, autres avantages fiscaux | Apprécier l’intérêt fiscal personnel du projet |
Ajoutez la taxe foncière, les charges de copropriété non récupérables et les dépenses d’entretien prévisibles. Consultez également les documents de copropriété : des travaux sur les parties communes peuvent modifier l’équilibre financier, même si la rénovation intérieure est correctement chiffrée.
Construire un loyer plausible, pas un loyer d’équilibre
Le loyer doit être estimé à partir de logements comparables dans le secteur précis, puis confronté aux règles applicables au projet. Ne partez pas de la mensualité bancaire pour fixer le revenu espéré. La surface, l’état après rénovation, la desserte, les nuisances et les caractéristiques de l’immeuble influencent l’attractivité locative ; une moyenne à l’échelle de Toulouse ne remplace pas cette analyse.
Lire les résultats : impôt, rendement et trésorerie sont distincts
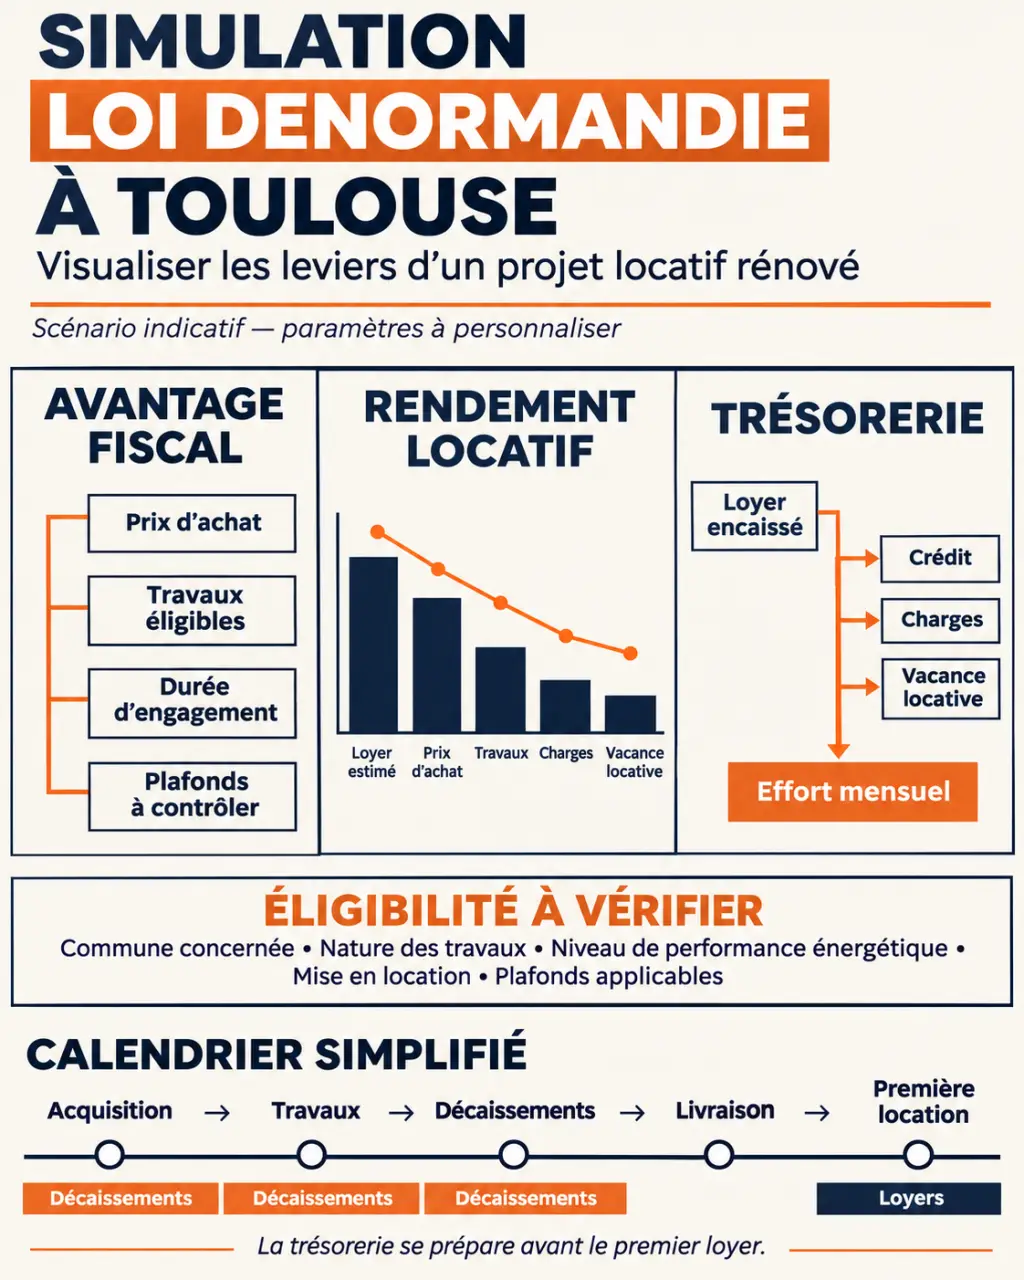
Une simulation sérieuse ne se résume pas à une économie fiscale totale. Elle doit permettre de comprendre ce que rapporte le logement, ce qu’il coûte chaque année et ce que vous devez financer personnellement.
Travaux éligibles au dispositif fiscal Denormandie | Découvrez les conditions à respecter pour bénéficier de la réduction d’impôt Denormandie grâce à des travaux de rénovation.
- La réduction d’impôt estimée dépend des conditions du dispositif et de votre situation fiscale. Elle ne constitue pas un loyer supplémentaire.
- Le rendement brut rapporte les loyers annuels au coût retenu dans le calcul. Vérifiez si ce dénominateur comprend uniquement le prix ou l’ensemble de l’opération.
- Le rendement net de charges retranche les dépenses supportées par le propriétaire. Le périmètre doit être explicité.
- La trésorerie tient compte des encaissements et décaissements, notamment du crédit et du calendrier fiscal.
Le calendrier joue ici le rôle d’une charnière : il relie une rentabilité calculée sur plusieurs années aux paiements à honorer dès maintenant. Des acomptes de chantier, des intérêts et des charges peuvent être dus alors qu’aucun locataire n’est encore installé. Demandez donc un échéancier mensuel entre l’achat et la première année complète de location. Ce tableau mettra en évidence le pic de trésorerie à couvrir, souvent invisible dans un rendement annuel.
Comparer des stratégies réellement comparables
Un rendement de location saisonnière ne doit pas servir de référence directe à une simulation Denormandie. Edilos évoque ainsi un rendement brut estimé de 8 % à 12 % pour une stratégie saisonnière, sous réserve de la réglementation locale et du taux d’occupation. Ce chiffre ne constitue ni une estimation Denormandie à Toulouse ni une promesse applicable à votre logement.
De même, le module de budget d’Edilos, réglable de 80 000 € à 5 000 000 €, avec une valeur affichée de 250 000 €, sert à cadrer une recherche d’investissement. Ces montants ne sont pas des plafonds fiscaux Denormandie. Un configurateur de budget et un calcul fiscal répondent à deux besoins différents.
Transformer l’estimation en décision d’investissement
Avant de vous engager, demandez une restitution écrite indiquant les hypothèses, les dépenses incluses et les points restant à valider. Un résultat précis à l’euro près n’est pas plus fiable si les devis, le loyer ou l’éligibilité restent incertains.
Tester un scénario moins favorable
Comparez le scénario central à une variante intégrant un retard de mise en location, une période sans locataire ou des dépenses supplémentaires. L’objectif n’est pas de prédire chaque incident, mais de vérifier que votre épargne disponible permet de les absorber. Examinez aussi la situation sans avantage fiscal tant que celui-ci n’est pas confirmé.
Demandez enfin une projection au-delà de la période initiale : entretien futur, poursuite du crédit et possibilités de revente. Une hausse du prix du logement ne doit pas être indispensable pour rendre le projet acceptable.
Obtenir les bonnes validations avant de signer
- Faire confirmer l’éligibilité géographique et les conditions fiscales par un interlocuteur compétent.
- Faire examiner les diagnostics, les devis et le calendrier par les professionnels concernés.
- Valider le financement et conserver une réserve de trésorerie adaptée.
- Faire relire les engagements contractuels et les justificatifs à conserver.
Pour préparer cet échange, rassemblez l’annonce, l’adresse, les diagnostics, les devis, les documents de copropriété et votre hypothèse de financement. Demandez ensuite une étude séparant clairement validation fiscale, budget travaux et résultat locatif. C’est cette distinction qui permet de passer d’une simulation séduisante à une décision argumentée.