Simulateur micro-foncier ou réel : comparez les charges à 30 %, puis projetez sur 3 ans
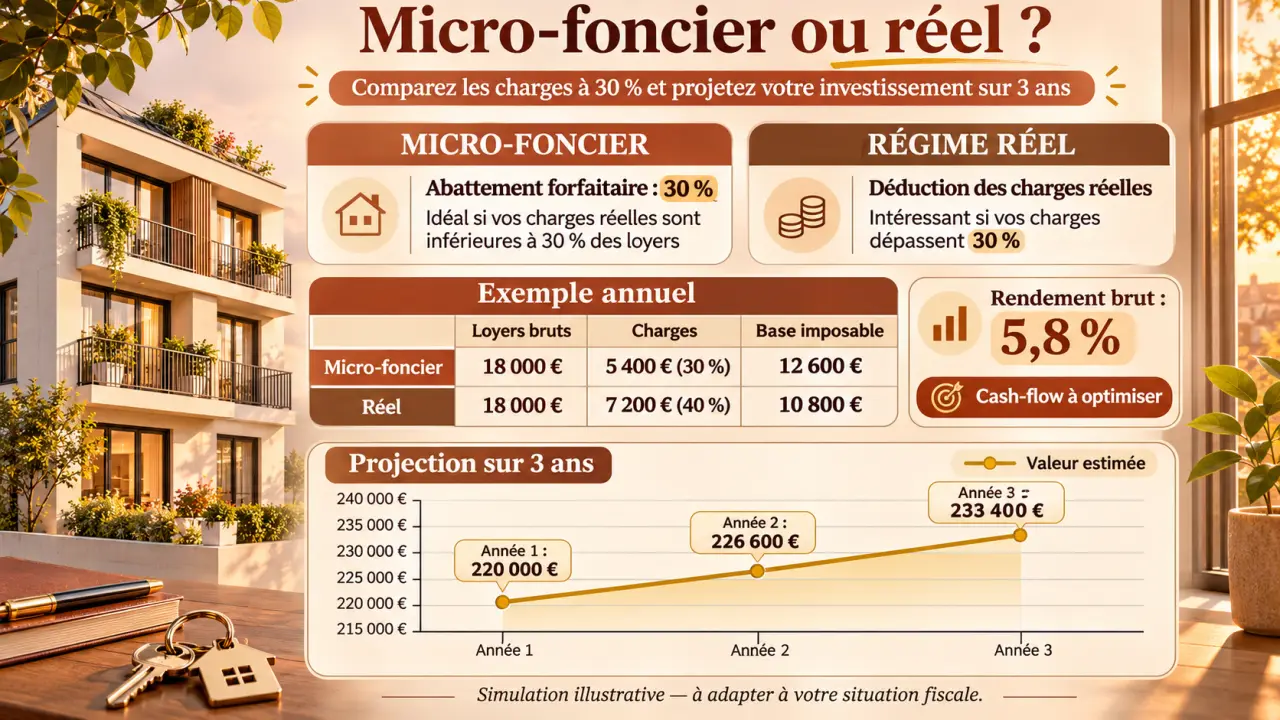
Pour comparer le micro-foncier et le régime réel, commencez par confronter vos charges déductibles à 30 % de vos loyers bruts. Au-delà de ce montant, le réel réduit généralement davantage votre base imposable. Mais une simulation utile doit aussi intégrer votre tranche marginale d’imposition, les prélèvements sociaux et les conséquences d’une option qui engage sur trois ans.
Voici une méthode de calcul pour votre location nue, avec un exemple chiffré, le traitement du déficit foncier et les points à vérifier avant de déclarer.
Vérifier que les deux régimes sont accessibles
Le micro-foncier concerne, sous conditions, les foyers fiscaux dont les revenus fonciers bruts annuels ne dépassent pas 15 000 €. Ce seuil s’apprécie pour l’ensemble des biens concernés du foyer, et non logement par logement. Au-delà, le régime réel s’applique obligatoirement. La location meublée relève d’autres règles : cette comparaison ne lui est pas applicable.
Simuler le micro-foncier et le régime réel
Comparez une estimation de l’imposition d’une location nue selon les règles et hypothèses présentées ci-dessous.
Micro-foncier
Abattement forfaitaire : 30 % des loyers bruts.
Régime réel
Base estimée après charges et déficit reportable.
Comparaison annuelle estimée
| Régime | Base imposable | Impôt sur le revenu | Prélèvements sociaux | Total estimé |
|---|---|---|---|---|
| Micro-foncier | — | — | — | — |
| Régime réel | — | — | — | — |
Projection et option au réel
Pour une option au régime réel, prévoyez un engagement de trois ans. La projection ci-dessous reprend les mêmes loyers et charges chaque année ; elle illustre uniquement le mécanisme simplifié des déficits reportables.
| Année | Base imposable après report | IR estimé | Prélèvements sociaux | Total estimé | Déficit reportable restant |
|---|
Détail des calculs et formules
Hypothèses, limites et avertissements
Estimation pédagogique pour une location nue, fondée sur les paramètres saisis et les règles indiquées dans cet outil. Le contrôle d’éligibilité au micro-foncier est indicatif : le seuil affiché porte sur les loyers bruts annuels du foyer et certaines situations particulières peuvent exclure ou modifier l’accès au régime. Vérifiez votre situation avant toute déclaration.
L’outil ne gère pas les franchissements de tranche, la décote, la CSG déductible, les régimes particuliers ni la validation des formulaires. L’imputation du déficit sur le revenu global jusqu’à 10 700 € par an est présentée sous conditions ; la part correspondant aux intérêts d’emprunt et le surplus sont traités comme reportables sur les revenus fonciers futurs. Le calcul suppose que les intérêts sont inclus dans les charges saisies. La projection ne tient pas compte d’autres revenus, de variations annuelles ou de règles de report non détaillées ici.
Au micro-foncier, l’administration applique un abattement forfaitaire de 30 %. Vous êtes donc imposé sur 70 % des revenus bruts, sans déduire séparément vos dépenses. Au réel, vous soustrayez les charges fiscalement admises pour déterminer votre résultat foncier.
Le seuil ne suffit toutefois pas à établir votre éligibilité. Certains dispositifs immobiliers ou modes de détention obéissent à des règles particulières. La détention de seules parts de SCPI, par exemple, ne donne pas automatiquement accès au micro-foncier. Vérifiez également vos éventuels engagements fiscaux antérieurs.
Le premier résultat attendu d’un simulateur est donc un contrôle d’éligibilité, avant toute recommandation. Un régime théoriquement moins coûteux ne constitue pas une option s’il n’est pas accessible à votre foyer.
Renseigner les bons montants et reproduire le calcul
Pour utiliser un simulateur micro-foncier ou réel, réunissez les revenus bruts encaissés pendant l’année concernée, hors provisions pour charges locatives, vos dépenses déductibles et votre tranche marginale d’imposition, ou TMI. Celle-ci ne doit pas être confondue avec votre taux de prélèvement à la source ni avec votre taux moyen d’imposition.
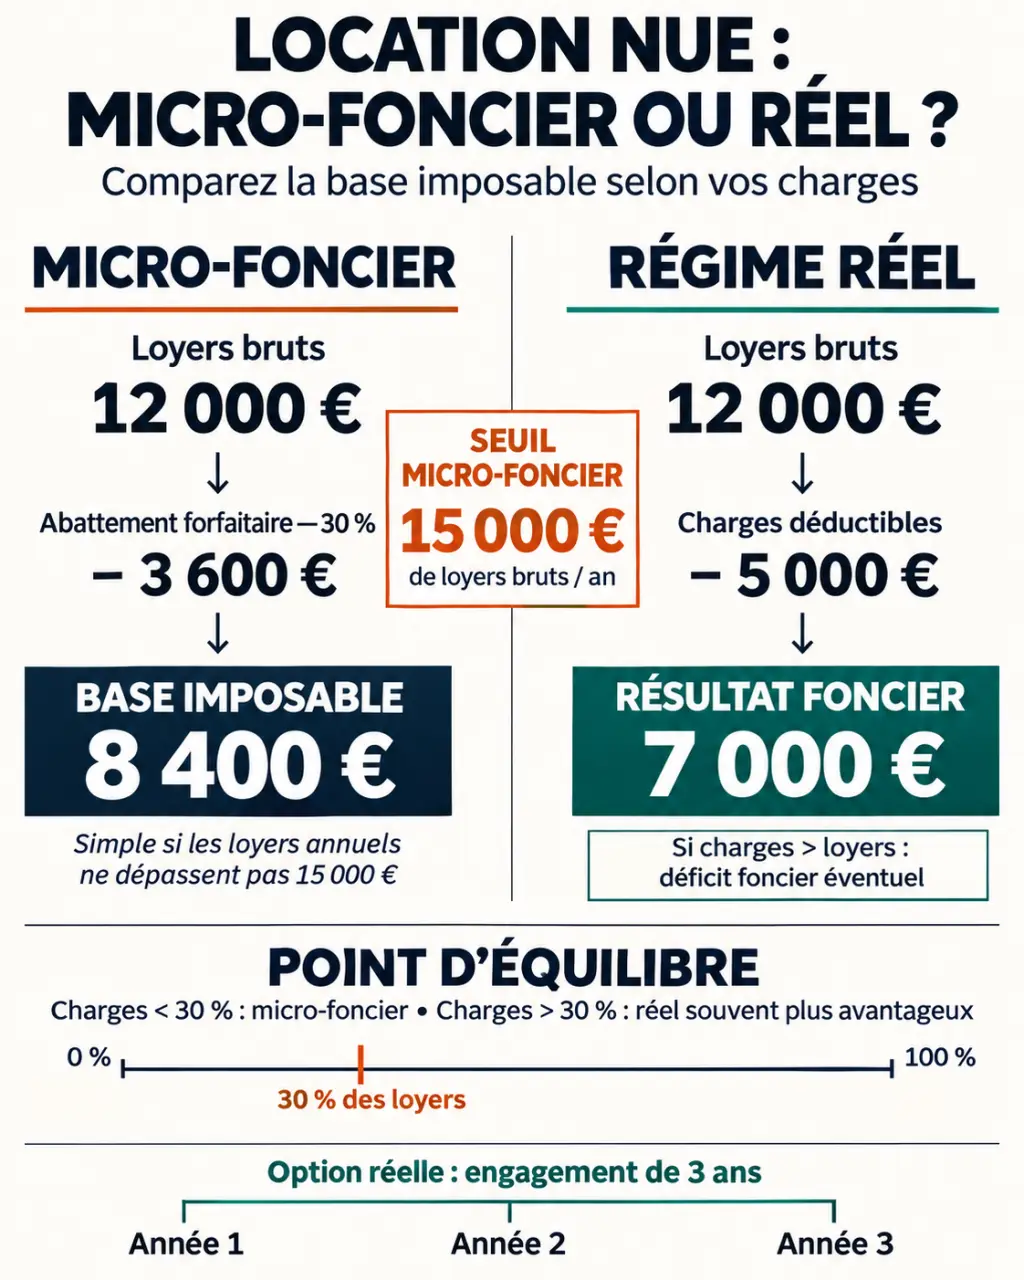
Les TMI usuelles sont de 0 %, 11 %, 30 %, 41 % et 45 %. Pour une estimation simplifiée avec un résultat foncier positif, le calcul est le suivant :
- Micro-foncier : revenus bruts × 70 % = base imposable.
- Régime réel : revenus bruts − charges déductibles = résultat foncier.
- Impôt sur le revenu estimé : base positive × TMI.
- Prélèvements sociaux : base positive × 17,2 %, dans le cas général retenu ici.
Exemple : 12 000 € de loyers et 5 000 € de charges
Prenons un propriétaire percevant 1 000 € par mois, soit 12 000 € annuels, avec 5 000 € de charges admises en déduction et une TMI de 30 %. Sans déficit antérieur ni particularité fiscale, la comparaison donne :
| Élément calculé | Micro-foncier | Régime réel |
|---|---|---|
| Revenus bruts | 12 000 € | 12 000 € |
| Abattement ou charges | 3 600 € | 5 000 € |
| Base imposable | 8 400 € | 7 000 € |
| Impôt estimé à 30 % | 2 520 € | 2 100 € |
| Prélèvements sociaux à 17,2 % | 1 444,80 € | 1 204 € |
| Total estimé | 3 964,80 € | 3 304 € |
Le réel procure ici une économie indicative de 660,80 €. Avec seulement 2 000 € de charges, le micro-foncier laisserait au contraire une base imposable plus faible. Le point d’équilibre se situe à 3 600 €, soit 30 % des loyers.
Cette estimation suppose que toute la base reste dans la même tranche. Elle ne restitue pas les franchissements de tranche, la décote ou l’effet ultérieur de la CSG déductible. Pour arbitrer précisément, comparez deux calculs complets de l’impôt du foyer selon les règles de l’année déclarée.
Trier les dépenses avant de conclure que le réel gagne
Le total débité sur votre compte bancaire n’est pas votre total fiscalement déductible. Une simulation fiable distingue les dépenses supportées par le bailleur, celles récupérables sur le locataire et celles qui ne peuvent pas être déduites.
Formulaire 2044 : calendrier et dates limites à respecter | Découvrez qui doit remplir le formulaire 2044 et les échéances à respecter pour déclarer ses revenus fonciers au régime réel.
- Emprunt : les intérêts et certains frais liés au financement peuvent être déductibles, mais pas le remboursement du capital.
- Taxe foncière : retenez la part déductible, en excluant notamment la taxe d’enlèvement des ordures ménagères récupérable.
- Assurances et gestion : assurance propriétaire non occupant, frais de gestion et autres dépenses admissibles doivent être justifiés.
- Copropriété : les provisions déduites nécessitent une régularisation suivant les dépenses effectivement déductibles.
- Travaux : entretien, réparation et certaines améliorations peuvent être admis, contrairement aux travaux de construction, reconstruction ou agrandissement.
Éclairez chaque facture comme avec une lanterne : ne regardez pas seulement son montant, mais ce qu’elle révèle précisément. Un devis intitulé « rénovation complète » peut mêler réparation, amélioration et agrandissement. Demander une ventilation détaillée avant de payer aide à isoler les postes admissibles et à éviter qu’un simulateur transforme une dépense globale en déduction injustifiée.
Enfin, un crédit immobilier ne rend pas automatiquement le réel préférable. Lorsque les intérêts diminuent et que les autres charges restent faibles, l’abattement forfaitaire peut redevenir plus avantageux.
Traiter un déficit sans le confondre avec un remboursement
Lorsque les charges déductibles dépassent les revenus fonciers, le résultat devient déficitaire. Le simulateur doit alors distinguer la part imputable sur le revenu global de celle reportable sur les revenus fonciers futurs.
Dans le régime de droit commun, le déficit provenant des dépenses autres que les intérêts d’emprunt peut être imputé sur le revenu global dans la limite de 10 700 € par an, sous conditions. La fraction issue des intérêts d’emprunt et l’excédent relevant du report sont déductibles des revenus fonciers des dix années suivantes.
Avec 12 000 € de revenus et 13 780 € de charges, le déficit atteint 1 780 €. S’il est entièrement imputable sur le revenu global et valorisé à une TMI de 30 %, l’économie d’impôt estimée est de 534 €. Ce montant représente une diminution d’impôt, pas un versement automatique, ni une économie calculée à 47,2 %.
Il faut connaître la ventilation des intérêts pour confirmer ce résultat. L’imputation sur le revenu global suppose également, en principe, de maintenir la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. Des dispositifs particuliers peuvent modifier les plafonds : ils nécessitent un calcul distinct.
Décider sur trois ans et préparer la déclaration
Si vous êtes éligible au micro-foncier, l’option pour le réel engage en principe pour trois ans, soit N, N+1 et N+2. Comparez donc les économies cumulées, pas seulement l’année comportant le plus de travaux. Après cette période, un retour au micro-foncier est possible si ses conditions sont remplies et si aucun autre engagement ne s’y oppose.
Projetez vos loyers, intérêts, charges courantes et travaux sur ces trois exercices. Des travaux payés pendant une année déclarée au micro-foncier ne deviennent pas rétroactivement déductibles lorsque vous passez ensuite au réel. Leur calendrier mérite donc d’être anticipé.
Pour la déclaration, les revenus bruts au micro-foncier sont généralement renseignés en case 4BE, sans retrancher vous-même les 30 %. Au réel, la déclaration 2044, ou sa version spéciale selon la situation, permet de calculer le résultat ensuite reporté sur la déclaration d’ensemble.
Conservez factures, justificatifs de paiement, relevés d’intérêts et décomptes de copropriété. Avant de valider, contrôlez les formulaires et règles applicables à l’année concernée. En présence de déficits antérieurs, de démembrement ou de dispositifs spécifiques, une vérification par un professionnel sécurise davantage la décision qu’une simple comparaison automatique.