SCPI : un rendement affiché, une revente qui n’est jamais garantie
Les SCPI permettent d’investir dans l’immobilier sans gérer directement les locataires ni les travaux. Cette simplicité ne supprime pas les risques : ce placement immobilier non coté dépend du marché, des loyers encaissés et des conditions de revente. Avant de souscrire, il faut donc évaluer la liquidité, la fiscalité, les frais et la possibilité de perdre une partie du capital.
Les inconvénients des SCPI à mettre en balance avant d’investir
Les principaux risques se renforcent parfois. Des frais d’entrée élevés rendent une sortie précoce coûteuse. Une baisse de la demande peut allonger le délai de retrait. Une fiscalité importante peut aussi réduire le revenu réellement perçu. La diversification limite l’impact d’un impayé ou d’un local vacant, mais elle ne protège ni contre un cycle immobilier défavorable ni contre une épargne insuffisamment disponible.
Calcul du rendement net indicatif d'une SCPI
Simulation simplifiée à titre indicatif. Ne constitue pas un conseil en investissement. Hors crédit, réinvestissement, évolution des loyers et fiscalité complexe. Les performances passées ne préjugent pas des performances futures.
| Point de vigilance | Conséquence possible | Élément à examiner |
|---|---|---|
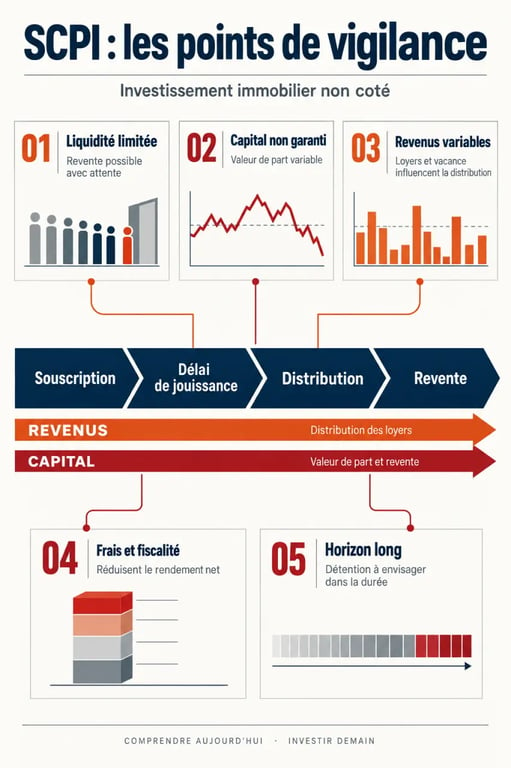
| Liquidité limitée | Revente retardée ou réalisée à un prix moins favorable | Modalités de retrait, demandes en attente, marché secondaire |
| Capital non garanti | Baisse de la valeur de la part | Patrimoine, valeur de reconstitution, exposition sectorielle |
| Revenus variables | Distribution réduite ou interrompue | Taux d’occupation financier, réserves, qualité des locataires |
| Frais et impôts | Rendement net inférieur au taux annoncé | Frais de souscription, fiscalité personnelle, mode de détention |
Le taux de distribution reste un indicateur utile, mais incomplet. Il décrit les revenus distribués sur une période donnée. Il ne garantit ni leur maintien, ni l’évolution du prix de la part, ni le montant net après impôt. Les performances passées ne préjugent pas des performances futures.
Revente des parts : une liquidité qui dépend du marché
Une SCPI n’est pas cotée en Bourse. Il n’existe donc pas toujours d’acheteur et de vendeur appariés instantanément. Pour une SCPI à capital variable, une demande de retrait est généralement satisfaite grâce aux nouvelles souscriptions ou aux mécanismes prévus par la société de gestion. Pour une SCPI à capital fixe, la cession passe notamment par le marché secondaire, selon les ordres d’achat et de vente.
Un délai de sortie qui n’est pas contractuellement fixe
Un délai de cession de 2 à 6 mois est souvent évoqué dans des conditions de marché normales, mais il ne constitue pas une garantie. Lorsque les demandes de retrait sont nombreuses et que les acheteurs manquent, une file d’attente peut se former. L’associé reste alors exposé au patrimoine sans pouvoir transformer rapidement ses parts en liquidités. Le risque est élevé lorsque l’épargne doit financer un projet proche, couvrir un imprévu ou compléter un revenu à court terme.
La liquidité dépend d’un élément moins visible que le parc immobilier : le nombre d’acheteurs capables de prendre le relais des vendeurs. Un patrimoine de qualité ne suffit pas à rendre une part disponible immédiatement. Il faut aussi examiner la collecte, les retraits en attente et les règles prévues en cas de tension. Cette distinction évite de confondre la valeur estimée du portefeuille immobilier avec l’argent immédiatement récupérable.
Valeur de souscription, valeur de retrait et décote
Le montant versé à la souscription comprend fréquemment des frais. À la revente, l’investisseur doit donc raisonner sur la valeur de retrait, qui peut être inférieure au prix d’achat même si la valeur du patrimoine n’a pas baissé. Une évolution défavorable des expertises immobilières peut également entraîner une baisse du prix de la part. Les documents de la SCPI permettent de comparer la valeur de souscription avec la valeur de réalisation et la valeur de reconstitution.
Capital et revenus : deux risques distincts, souvent confondus
Une SCPI peut distribuer des revenus alors que la valeur de ses parts diminue. L’inverse est aussi possible. Le capital n’est pas garanti et le rendement ne l’est pas davantage. Les distributions, généralement trimestrielles, dépendent des loyers réellement encaissés, des charges, des travaux, de la vacance locative et des décisions de la société de gestion.
Les secteurs immobiliers ne réagissent pas tous de la même façon
Une SCPI concentrée sur les bureaux est plus sensible à l’évolution des usages professionnels, au télétravail et à la vacance sur certains marchés. Les commerces dépendent davantage de la fréquentation et de la solidité des enseignes. La logistique, la santé et le résidentiel suivent d’autres cycles. Une exposition européenne peut diversifier les économies et les locataires, mais elle ajoute des règles fiscales locales et parfois un risque de change lorsque les actifs sont situés hors zone euro.
Le taux d’occupation financier mesure la part des loyers potentiels effectivement facturés. Il doit être lu avec la durée des baux, le poids des principaux locataires, les travaux prévus et les réserves de distribution, aussi appelées report à nouveau. Des rénovations énergétiques nécessaires peuvent peser temporairement sur la trésorerie et sur les revenus distribués.
Frais, délai de jouissance et fiscalité : le rendement net change de visage
Les frais de souscription des SCPI traditionnelles se situent couramment entre 8 % et 12 %. Ils ne sont pas toujours prélevés sous la forme d’une facture distincte, mais ils sont intégrés au mécanisme de prix et pèsent fortement en cas de détention courte. La SCPI supporte aussi des frais de gestion sur les loyers et la gestion du patrimoine. Certaines SCPI sans frais de souscription appliquent une structure différente, avec des frais de sortie ou de gestion. Il faut donc comparer le coût global, et pas seulement l’absence de droit d’entrée.
Comprendre le risque de liquidité des SCPI | L’AMF explique pourquoi une demande de retrait de parts de SCPI peut être exécutée dans un délai indéterminé.
Le délai de jouissance constitue un autre frein au début de l’investissement. Il faut généralement attendre 3 à 6 mois après la souscription avant de percevoir les premiers revenus. Un investissement financé à crédit peut ainsi générer des mensualités avant toute distribution. L’effet de levier n’est pertinent que si la capacité de remboursement reste solide, y compris en cas de baisse des revenus ou de dépenses imprévues.
La détention directe peut être pénalisante pour les foyers imposés
En direct, les revenus de SCPI sont généralement imposés comme des revenus fonciers, auxquels s’ajoutent les prélèvements sociaux. Avec une tranche marginale d’imposition de 30 %, l’imposition globale potentielle atteint 47,2 % en incluant 17,2 % de prélèvements sociaux. Le régime micro-foncier peut s’appliquer sous conditions lorsque les revenus fonciers annuels ne dépassent pas 15 000 euros, avec un abattement forfaitaire de 30 %. Dans les autres situations, le régime réel peut être plus adapté selon les charges déductibles.
Les plus-values relèvent en principe du régime des plus-values immobilières des particuliers. L’exonération totale d’impôt sur la plus-value intervient après 22 ans de détention, tandis que celle des prélèvements sociaux intervient après 30 ans. Les SCPI paneuropéennes peuvent bénéficier d’un traitement différent selon la localisation des immeubles et les conventions fiscales. Il ne s’agit pas d’une exonération automatique : l’analyse doit se faire au cas par cas.
Vérifier l’adéquation de la SCPI avec son horizon et son profil
La SCPI convient mal à un investisseur qui exige un capital garanti, des revenus fixes ou un accès immédiat à son épargne. Elle demande un horizon long, souvent présenté autour de 10 ans, pour laisser le temps d’amortir les frais et de traverser les variations du marché immobilier. Par rapport à l’immobilier locatif direct, elle délègue la gestion et mutualise davantage les risques. En contrepartie, l’investisseur contrôle moins le choix des biens, les travaux et le calendrier de vente.
- Lire le rapport annuel et le bulletin trimestriel pour identifier le patrimoine, les acquisitions, les cessions et les travaux.
- Examiner le taux d’occupation financier, les réserves, les principaux locataires et la concentration géographique ou sectorielle.
- Comparer les modalités de retrait et vérifier l’existence éventuelle de demandes en attente.
- Calculer le rendement après frais et impôts selon une détention au comptant, à crédit, en assurance vie ou en démembrement.
- Consulter la documentation réglementaire et les informations publiées par la société de gestion agréée. L’Autorité des marchés financiers rappelle également les risques des placements non garantis.
Une décision prudente ne consiste pas à retenir la SCPI qui affiche le meilleur taux de distribution. Il faut vérifier que sa liquidité, son patrimoine, ses frais et sa fiscalité correspondent à votre situation. Si une revente rapide ou une baisse temporaire des revenus vous mettrait en difficulté, mieux vaut réduire l’allocation ou choisir un support plus liquide.