Marchand de biens et TVA : le bon régime dépend du bien, des travaux et de l’acquéreur
Pour un marchand de biens, la TVA ne consiste pas simplement à ajouter 20 % au prix de vente. Selon l’ancienneté du bien, ses conditions d’acquisition, les travaux réalisés et le profil de l’acquéreur, la revente peut relever de l’exonération, de la TVA sur marge ou de la TVA sur le prix total. Ce choix influence le prix affiché, la TVA récupérable et la marge nette de l’opération.
Le marchand de biens est assujetti à la TVA, mais chaque vente doit être qualifiée
Le statut de marchand de biens ne dépend pas uniquement d’une inscription au registre du commerce ou de la forme juridique choisie. L’administration fiscale examine surtout trois éléments : des acquisitions suivies de reventes, le caractère habituel de l’activité et l’intention de réaliser un profit. Une personne physique ou une société peut donc être considérée comme exerçant une activité d’achat-revente immobilière, même sans se présenter sous cette dénomination.
Calculateur de TVA et marge immobilière
Avertissement : Ce résultat est une simulation arithmétique et ne qualifie pas juridiquement l'opération. Les conditions d'éligibilité aux régimes de TVA immobilière doivent être vérifiées avec un professionnel du droit ou de la fiscalité.
L’assujettissement à la TVA découle de cette activité économique. Il ne signifie pas que toutes les cessions sont taxées de la même manière. Chaque acte doit être analysé séparément : immeuble ancien ou neuf, terrain à bâtir, origine de l’acquisition, travaux effectués, division éventuelle et qualité des parties. Une opération comprenant plusieurs lots peut même nécessiter une qualification lot par lot.
Les informations à réunir avant de fixer le prix de revente
L’acte d’acquisition constitue le point de départ. Il précise notamment si le vendeur initial était assujetti à la TVA, si une TVA a été facturée et si le bien a été acheté sous un régime particulier. Il faut ensuite reconstituer l’historique des travaux, conserver les factures et vérifier que le bien revendu conserve son identité physique et juridique. Le projet commercial doit aussi être pris en compte : une vente à un particulier non assujetti et une vente à une entreprise qui pourra déduire la TVA n’ont pas le même effet économique.
Comparer exonération, TVA sur marge et TVA sur prix total
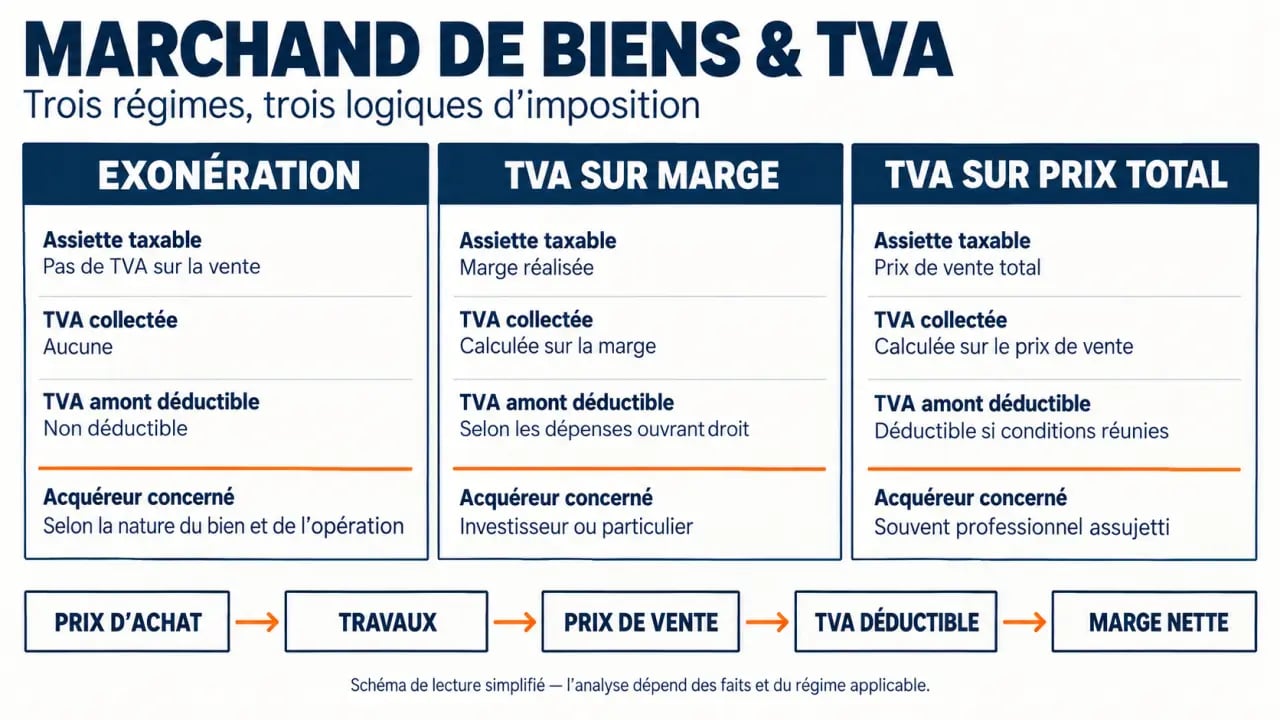
Ces trois régimes ne reposent ni sur la même assiette taxable ni sur la même logique de déduction. L’exonération limite le coût fiscal apparent. La TVA sur marge porte sur le gain réalisé entre l’achat et la revente. La TVA sur prix total taxe l’intégralité du prix, mais permet en principe de déduire la TVA supportée en amont.
| Régime | Assiette de TVA | TVA sur acquisition et travaux | Intérêt économique fréquent |
|---|---|---|---|
| Exonération | Aucune TVA collectée sur la vente | Pas de déduction liée à une vente exonérée | Immeuble ancien vendu sans option, notamment à un particulier |
| TVA sur marge | Différence entre le prix de vente et le prix d’achat | La TVA amont n’est pas récupérable dans ce régime | Bien acquis sans TVA déductible et revendu à un acquéreur non assujetti |
| TVA sur prix total | Prix total de cession | TVA amont déductible sous réserve des conditions applicables | Travaux importants ou acquéreur professionnel assujetti |
Le verrou souvent oublié : l’origine exacte du bien revendu
La TVA sur marge comporte une condition souvent sous-estimée : le seul fait que le bien soit ancien ne suffit pas. Il faut pouvoir démontrer la continuité entre ce qui a été acquis et ce qui est revendu. Une division parcellaire, la création de volumes, la réunion de lots, un changement de destination ou une transformation substantielle peuvent rompre cette continuité.
Avant d’établir un prévisionnel, il est donc utile de confronter le plan cadastral, le règlement de copropriété, les autorisations d’urbanisme et l’acte de revente envisagé. Cette vérification permet de confirmer que l’assiette de TVA retenue reste défendable et d’éviter une mauvaise surprise au moment de la vente.
Le régime dépend d’abord de l’âge et de la nature du bien
Immeuble achevé depuis plus de 5 ans : exonération ou option
La revente d’un immeuble achevé depuis plus de 5 ans est, en principe, exonérée de TVA. Dans certaines situations, une option peut conduire à une taxation. La TVA sur marge peut être envisagée lorsque les conditions propres à ce régime sont réunies, notamment lorsque l’acquisition n’a pas ouvert droit à déduction et que l’identité du bien est préservée. La TVA sur prix total peut être pertinente lorsque la TVA sur les dépenses est importante et que l’acquéreur est lui-même assujetti.
Pour un particulier, l’application de la TVA au prix total augmente généralement le coût final, sauf négociation sur un prix hors taxe. À l’inverse, un professionnel assujetti peut récupérer la TVA si les conditions de déduction sont respectées. Le raisonnement doit alors porter sur le prix hors taxe, et non sur le seul prix toutes taxes comprises.
Immeuble neuf et terrain à bâtir : vigilance renforcée
Un immeuble achevé depuis 5 ans maximum est considéré comme neuf et relève habituellement de la TVA sur le prix total. Les droits de mutation peuvent alors relever du taux réduit cité de 0,715 %, au lieu du taux normal cité de 5,09 %, selon les conditions de l’opération.
Le terrain à bâtir exige également une analyse attentive. Son régime dépend notamment de la qualité du vendeur lors de l’acquisition et des modifications intervenues avant la revente. Un terrain acheté à un particulier puis revendu sans transformation remettant en cause son identité peut ouvrir la voie à une TVA sur marge, sous réserve d’un examen complet. Dès que l’opération se rapproche du lotissement ou de la promotion, le risque d’une taxation sur le prix total augmente.
Travaux, rénovation et division peuvent faire basculer l’opération
Des travaux d’entretien ou d’amélioration ne transforment pas automatiquement un immeuble ancien en immeuble neuf. En revanche, une rénovation lourde peut entraîner cette qualification lorsque les travaux portent sur plus de 50 % des fondations, des éléments de structure hors fondations ou des façades hors ravalement, ou sur deux tiers des éléments de second œuvre. La revente peut alors être soumise à la TVA sur le prix total.
TVA immobilière : régime des terrains à bâtir | Référence officielle BOFiP expliquant l’application de l’article 268 du CGI aux ventes de terrains à bâtir.
Le taux de TVA figurant sur les factures ne permet pas, à lui seul, de déterminer le régime de revente. Certains travaux d’amélioration ou d’entretien peuvent relever du taux de 10 %. Certains travaux liés au logement social ou à la rénovation énergétique peuvent relever du taux de 5,5 %. Pour le marchand de biens, la question centrale est de savoir si cette TVA peut être déduite et si l’ampleur des travaux modifie la qualification de l’immeuble.
La division ne doit pas être traitée comme une simple formalité notariale. Diviser un immeuble en appartements, un terrain en parcelles ou créer de nouveaux droits à construire peut modifier l’objet économique et juridique de la vente. Une documentation technique complète, comprenant les plans avant et après travaux, les permis, les déclarations préalables, les factures et les descriptifs, permet de justifier la position retenue.
Calculer la TVA et la marge nette sans fausser le prévisionnel
En TVA sur marge, le calcul théorique part de la différence entre le prix de cession et le prix d’acquisition. Pour une acquisition à 600 000 € et une revente à 1 000 000 €, la marge atteint 400 000 €. À 20 %, la TVA sur marge s’élève à 80 000 € dans une présentation des montants hors taxe. Le profit après cette TVA est alors de 320 000 €, avant les autres frais de l’opération.
Cette présentation doit être utilisée avec précaution. Si le prix de revente est annoncé toutes taxes comprises, la TVA incluse dans la marge se calcule selon la formule de ventilation applicable, et non par une simple multiplication de la marge TTC par 20 %. Le prix d’achat, le prix de vente et les commissions doivent donc être qualifiés HT ou TTC dès la première ligne du bilan.
La marge nette ne s’arrête pas au régime de TVA
Le prévisionnel doit isoler le prix d’achat, les droits d’enregistrement, les frais de notaire, les honoraires d’agence, le coût des travaux, les intérêts de financement, l’assurance, les frais de commercialisation et la TVA non récupérable. En TVA sur prix total, la TVA collectée sur la vente est compensée, le cas échéant, par la TVA déductible sur l’acquisition et les travaux.
Une opération comprenant 400 000 € de travaux TTC, dont 80 000 € de TVA, peut ainsi présenter une économie très différente d’une opération placée sous TVA sur marge. Le choix du régime doit donc être intégré au calcul de la marge nette, au prix proposé à l’acquéreur et au financement de l’opération.
Avant la signature, le notaire, l’expert-comptable et, pour les opérations complexes, un conseil fiscal peuvent vérifier les mentions de l’acte, l’option éventuelle, les justificatifs et la déclaration de TVA. Cette étape est particulièrement utile lorsque des travaux lourds, une division ou plusieurs lots rendent le régime incertain.