Viager avec usufruit : le vendeur conserve l’usage du bien et les loyers
Associer viager et usufruit permet de vendre un logement tout en conservant un droit réel sur celui-ci. Le vendeur peut continuer à l’habiter ou à le louer, tandis que l’acheteur acquiert la nue-propriété et attend la fin de l’usufruit pour devenir pleinement propriétaire. Ce montage permet de transformer une partie de son patrimoine immobilier en capital et en revenus, sans renoncer immédiatement à la jouissance du bien.
Le viager avec usufruit : une propriété partagée dans le temps
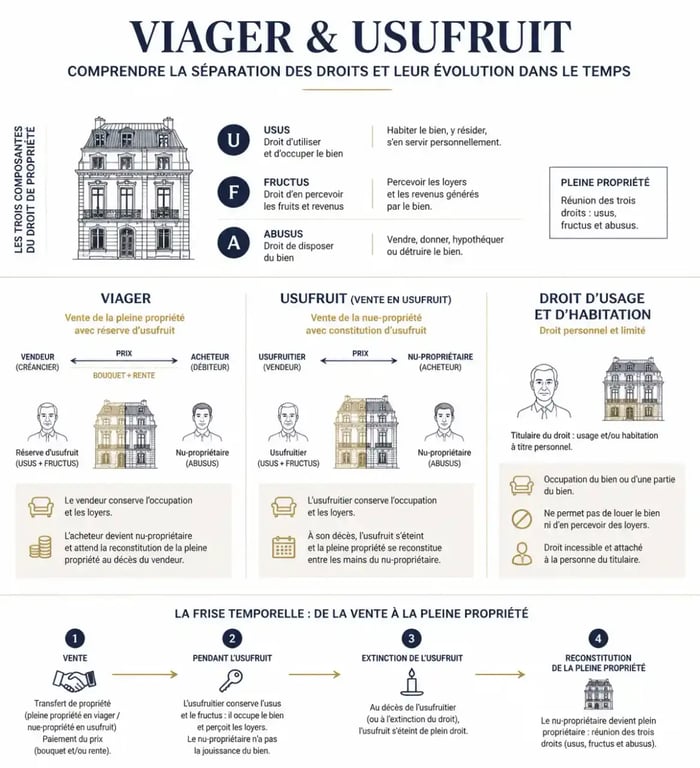
La pleine propriété d’un bien réunit trois composantes : l’usus, c’est-à-dire le droit de l’utiliser ; le fructus, qui permet d’en percevoir les revenus ; et l’abusus, soit le droit d’en disposer, notamment de le vendre. Dans un viager avec conservation d’usufruit, ces droits sont séparés entre le vendeur et l’acheteur.
Le vendeur, appelé crédirentier, cède la nue-propriété à l’acquéreur, ou débirentier, tout en conservant un usufruit viager. Il garde donc l’usus et le fructus : il peut résider dans le logement, le mettre en location et percevoir les loyers. L’acheteur détient la nue-propriété. Pendant la durée de l’usufruit, il ne peut ni occuper le bien ni en tirer des revenus, sauf accord particulier prévu dans l’acte.
Une pleine propriété reconstituée au décès
L’usufruit viager s’éteint en principe au décès de l’usufruitier. À cette date, la pleine propriété se reconstitue automatiquement entre les mains du nu-propriétaire, sans nouveau prix à payer pour récupérer l’usufruit. La durée de l’opération reste incertaine. Cet aléa lié à la vie du vendeur caractérise le viager et participe à la validité de la vente.
Avant de s’engager, les parties doivent donc examiner deux aspects distincts : la capacité de l’acheteur à verser durablement la rente et le moment incertain où il pourra occuper, louer ou revendre le logement en pleine propriété. Le vendeur, de son côté, doit évaluer l’équilibre entre le capital reçu au départ, les revenus locatifs éventuels et la rente viagère.
Usufruit, droit d’habitation et nue-propriété : ne pas confondre les montages
Le vocabulaire employé dans l’acte détermine concrètement les droits du vendeur et les perspectives de l’acheteur. Un viager occupé n’emporte pas systématiquement la conservation d’un usufruit. Le vendeur peut aussi ne garder qu’un droit d’usage et d’habitation, qui lui permet d’occuper le logement dans les limites prévues, mais pas nécessairement de le louer.
| Montage | Droit conservé par le vendeur | Location et loyers | Situation de l’acheteur |
|---|---|---|---|
| Viager avec usufruit | Usage du bien et perception des fruits | Oui, le vendeur peut louer et percevoir les loyers | Nu-propriétaire jusqu’à l’extinction de l’usufruit |
| Viager avec droit d’usage et d’habitation | Occupation personnelle du logement, dans les limites prévues | En principe non, car le droit est plus restreint | Propriétaire avec une jouissance différée |
| Vente de nue-propriété | Souvent usufruit viager ou temporaire, sans rente obligatoire | Selon le droit conservé | Achète un bien décoté, généralement payé comptant |
| Vente à terme | À définir dans le contrat | Selon l’occupation prévue | Prix réglé sur une durée fixée, sans aléa viager |
Le droit d’usage et d’habitation convient davantage à une personne qui souhaite rester chez elle sans projet locatif. L’usufruit est plus souple pour un propriétaire qui déménage en résidence services, en maison de retraite ou chez un proche et souhaite conserver les revenus d’un appartement mis en location. Pour son évaluation fiscale, le droit d’usage et d’habitation correspond à 60 % de la valeur de l’usufruit viager.
Bouquet, rente et décote : ce que finance réellement l’acquéreur
Le prix d’un viager avec usufruit résulte d’une négociation fondée sur la valeur en pleine propriété du logement, la valeur économique de l’usufruit conservé, l’âge du ou des vendeurs, l’occupation éventuelle, les loyers potentiels et les modalités de paiement. La part correspondant à l’usufruit réduit la valeur immédiate de la nue-propriété acquise.
Un capital initial et des revenus à vie
Le bouquet est la somme versée comptant lors de la signature. Il peut être prévu ou non. La rente viagère est ensuite versée tant que vit le crédirentier. Elle peut être mensuelle, trimestrielle ou annuelle. Lorsque plusieurs vendeurs bénéficient de la rente, l’acte doit préciser les conditions de son maintien au décès de l’un d’eux, notamment en cas de réversion au conjoint survivant.
Pour le vendeur, l’arbitrage porte souvent sur le montant du bouquet et celui de la rente. Un bouquet plus élevé peut financer un projet ou aider les proches, tandis qu’une rente plus importante peut compléter les revenus de retraite. Pour l’acquéreur, il faut vérifier que les échéances restent soutenables sur une durée longue.
Le viager ne garantit pas un rendement fixe. Il comporte un risque de longévité pour le débirentier, qui peut verser la rente pendant une période plus longue que prévu. Le vendeur supporte le risque inverse d’un décès précoce, qui peut limiter le montant total des revenus perçus. La vente doit donc reposer sur un prix et une rente cohérents avec la valeur du bien et la situation des parties.
Valeur fiscale et valeur économique ne répondent pas au même objectif
Le barème fiscal de l’article 669 du CGI permet d’évaluer l’usufruit viager selon l’âge de l’usufruitier, notamment pour certains calculs fiscaux. Cette valeur ne remplace pas l’évaluation économique de la transaction. Pour négocier un viager, la valeur locative, l’état du bien, les perspectives du marché, les tables de mortalité et le taux d’actualisation influencent aussi l’équilibre entre bouquet, rente et décote.
Charges, travaux et vente ultérieure : ce que l’acte doit organiser
La règle pratique est souvent la suivante : l’usufruitier assume l’entretien courant et les charges liées à son usage du bien ; le nu-propriétaire prend en charge les grosses réparations. Cette répartition s’inspire notamment des articles 605 et 606 du Code civil. L’acte de vente doit toutefois détailler les postes concernés pour limiter les désaccords.
- Pour l’usufruitier : l’entretien habituel, les menues réparations, les charges courantes de copropriété, l’assurance occupant, la gestion locative et la remise en état locative lorsqu’il loue le bien.
- Pour le nu-propriétaire : les travaux qui touchent la structure ou la conservation de l’immeuble, comme certaines réparations importantes de toiture, de murs porteurs ou de réseaux.
- À répartir clairement : la taxe foncière, les charges exceptionnelles de copropriété, les travaux votés avant la vente, l’assurance propriétaire non occupant et les conséquences d’un sinistre.
Le nu-propriétaire peut céder sa nue-propriété à un tiers, sous réserve des droits de l’usufruitier. En revanche, vendre le bien en pleine propriété exige l’accord des parties concernées, car aucune d’elles ne détient seule l’ensemble des droits. L’usufruitier doit aussi conserver la substance du bien. Il ne peut pas le dégrader ou le transformer au point de porter atteinte aux droits du nu-propriétaire.
Fiscalité et précautions avant de signer un viager usufruit
L’acquéreur paie généralement les droits d’enregistrement sur la valeur de la nue-propriété acquise. Selon sa situation, le vendeur peut bénéficier de l’exonération de la plus-value lors de la cession de sa résidence principale. Dans ce cas, le bouquet est présenté comme exonéré d’impôts. La rente viagère relève d’un régime fiscal propre : seule une fraction est imposable à l’impôt sur le revenu, selon l’âge du crédirentier lors de l’entrée en jouissance de la rente.
La taxe foncière, l’impôt sur la fortune immobilière et l’imposition des revenus locatifs nécessitent une analyse au cas par cas. L’usufruitier qui loue le logement perçoit les loyers et les déclare. La répartition contractuelle d’une taxe entre les parties ne modifie pas nécessairement la personne légalement redevable auprès de l’administration.
La vente en viager doit être conclue par acte notarié. Avant la signature, le vendeur et l’acheteur doivent faire vérifier la valeur du bien, la valeur de l’usufruit, l’indexation de la rente, les garanties contre les impayés, la clause résolutoire, la réversion éventuelle, l’assurance et la répartition précise des charges.
Le contrat doit aussi préciser les droits conservés par le vendeur, les conditions de location, les modalités de libération éventuelle du logement et les règles applicables en cas de vente ultérieure. Cette vérification protège le vendeur, qui recherche des revenus durables, comme l’investisseur, qui accepte une jouissance différée et un aléa lié à la durée de vie.