Différence entre Pinel et Pinel+ : 5 critères, un écart de 21 % à 14 % de réduction d'impôt
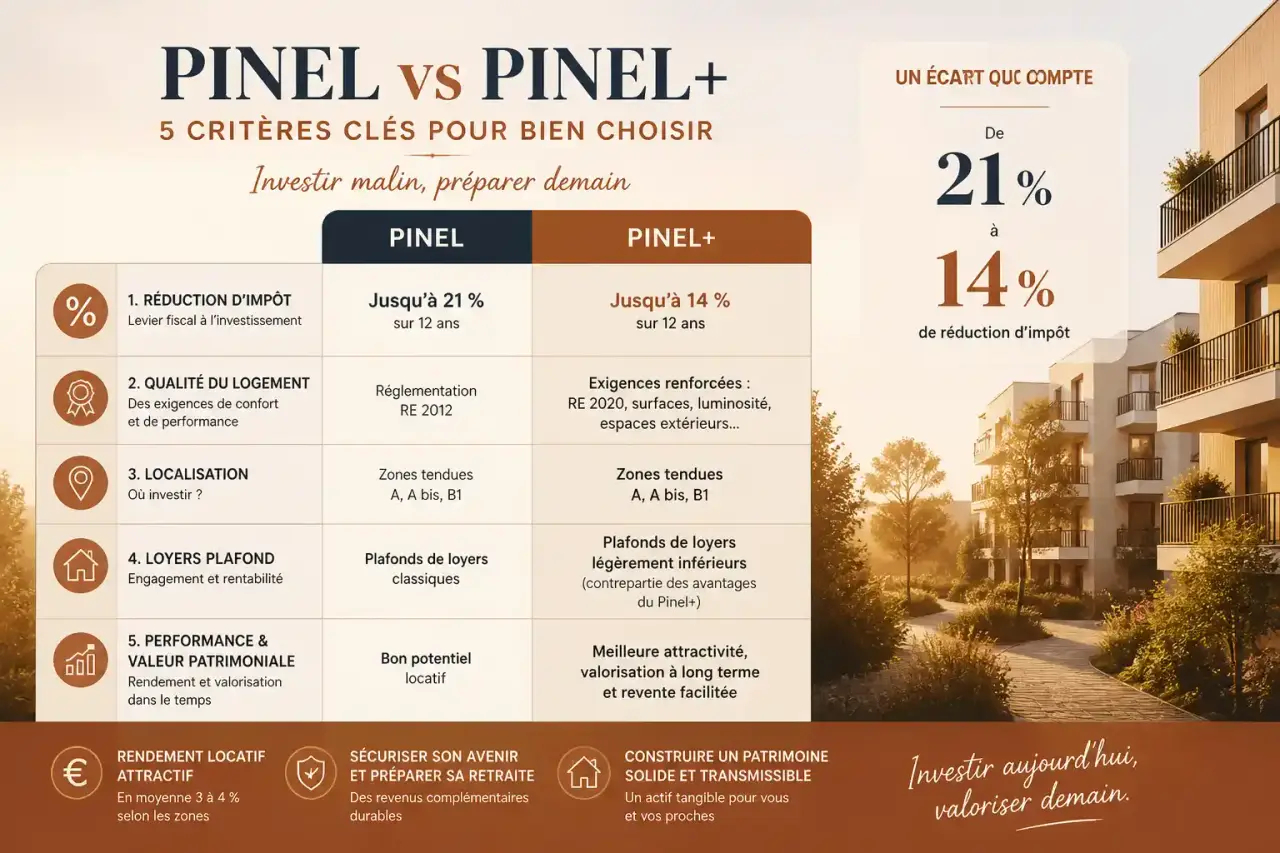
Poser un contrat de réservation en loi Pinel ou en Pinel+ ne change rien à la mécanique de base de l'investissement locatif neuf, mais cela change directement le montant de la réduction d'impôt et les caractéristiques du logement que vous devez acheter. La confusion vient du nom : le Pinel+ n'est pas un troisième dispositif indépendant, c'est une version renforcée du Pinel classique, avec des critères supplémentaires en échange d'un taux de réduction d'impôt préservé. Voici ce qui distingue concrètement les deux, chiffres et dates à l'appui.
Ce que le Pinel et le Pinel+ ont en commun
Avant de chercher les différences, il faut d'abord poser le socle commun, qui regroupe l'essentiel des règles du jeu. Un investissement Pinel, classique ou renforcé, doit porter sur un logement neuf ou vendu en VEFA (vente en l'état futur d'achèvement), situé dans une zone éligible A, Abis ou B1. Depuis le 1er janvier 2021, le bien doit obligatoirement se trouver dans un immeuble collectif : la maison individuelle est exclue des deux dispositifs.
Calculateur Pinel / Pinel+
L'engagement de location se fixe sur 6, 9 ou 12 ans, avec des loyers et des ressources du locataire plafonnés selon la zone. Le plafond d'investissement reste identique dans les deux cas : 300 000 € par an et par foyer fiscal, dans la limite de 5 500 € par mètre carré, frais de notaire inclus. Un même investisseur peut acquérir deux logements par an au maximum, et la réduction d'impôt générée entre, comme pour les autres dispositifs de défiscalisation, dans le plafond global de la niche fiscale fixé à 10 000 € par an. Rien de tout cela ne change entre Pinel et Pinel+ : la bascule se joue ailleurs.
Les critères qui font vraiment la différence
Le Pinel+ ajoute une couche d'exigences techniques et de confort que le Pinel classique n'impose pas. Ce sont ces critères, et non le nom du dispositif, qui déterminent si un logement neuf peut prétendre au taux plein.
RE2020 contre RT2012, le vrai clivage technique
Le Pinel classique se contente du respect de la réglementation thermique RT2012, norme de construction déjà ancienne à l'échelle du secteur du bâtiment. Le Pinel+ exige, lui, le respect de la RE2020, la réglementation environnementale qui impose des performances énergétiques et une empreinte carbone plus strictes sur l'ensemble du cycle de vie du bâtiment. Un logement conforme uniquement à la RT2012 ne peut donc pas, en principe, ouvrir droit au taux plein du Pinel+, sauf à passer par la seconde voie d'accès décrite plus loin.
Surface minimale et espace extérieur : le confort devient une condition
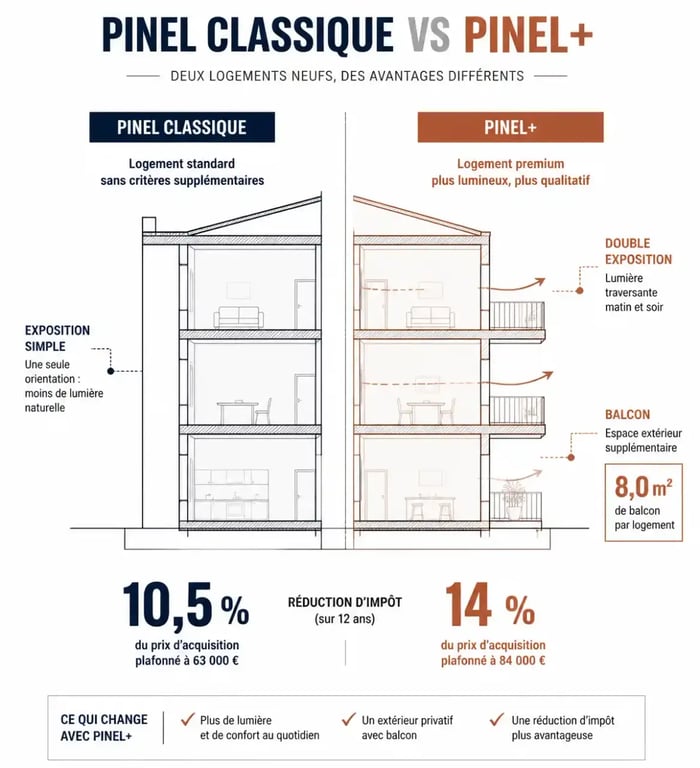
Le Pinel+ fixe des surfaces habitables minimales par typologie : 28 m² pour un T1, 45 m² pour un T2, 62 m² pour un T3, 79 m² pour un T4 et 96 m² pour un T5. À cela s'ajoute une obligation d'espace extérieur privatif, dont la surface progresse avec la taille du logement : 3 m² pour un T1 ou un T2, 5 m² pour un T3, 7 m² pour un T4 et 9 m² pour un T5. Le Pinel classique, lui, ne pose aucune exigence de ce type : deux logements de surface identique peuvent donc être éligibles à des dispositifs différents selon la présence ou non d'un balcon suffisant.
Ces seuils fonctionnent comme un couperet : en dessous, le logement retombe sur le barème du Pinel classique. Ils servent à écarter les petites surfaces sans extérieur que le marché locatif a produites en masse dans les années 2010, souvent difficiles à revendre et peu adaptées à une occupation durable. L'erreur fréquente consiste à penser qu'un bon prix au mètre carré compense un manque de surface ou de balcon, alors que ce défaut coupe purement et simplement l'accès au taux plein.
Double exposition et quartiers prioritaires, la porte de sortie QPV
À partir du T3, le Pinel+ impose également une double exposition, c'est-à-dire des ouvertures sur au moins deux façades différentes, pour garantir une meilleure luminosité et une ventilation naturelle plus efficace. Il existe toutefois une alternative au respect de la norme RE2020 : un logement situé dans un quartier prioritaire de la politique de la ville (QPV) peut bénéficier du taux plein du Pinel+ même sans certification RE2020, l'objectif affiché étant de continuer à soutenir la rénovation urbaine de ces quartiers sans les pénaliser par une exigence technique supplémentaire.
Le tableau qui change tout : les taux de réduction d'impôt
C'est là que la différence entre les deux dispositifs se traduit en euros. Le Pinel classique a vu ses taux de réduction d'impôt diminuer progressivement, année après année, tandis que le Pinel+ a maintenu les taux pleins tant que les critères renforcés sont respectés.
| Durée d'engagement | Pinel classique 2022 | Pinel classique 2023 | Pinel classique 2024 | Pinel+ |
|---|---|---|---|---|
| 6 ans | 12 % | 10,5 % | 9 % | 12 % |
| 9 ans | 18 % | 15 % | 12 % | 18 % |
| 12 ans | 21 % | 17,5 % | 14 % | 21 % |
Sur un investissement plafonné à 300 000 €, l'écart se chiffre en dizaines de milliers d'euros. Sur 12 ans, la réduction maximale atteint 63 000 € aussi bien en Pinel classique 2022 qu'en Pinel+, mais elle retombe à 45 000 € en 2023 puis 42 000 € en 2024 pour un achat en Pinel classique sur la même durée. Sur 9 ans, le plafond de réduction passe de 54 000 € à 45 000 € puis 36 000 € au fil des trois années, quand le Pinel+ reste calé sur 54 000 €. Sur 6 ans, la réduction maximale glisse de 36 000 € à 31 500 € puis 27 000 € en Pinel classique, contre un maintien à 36 000 € en Pinel+. C'est cet écart cumulé qui justifie de vérifier, avant de signer, lequel des deux barèmes s'applique réellement à votre achat.
Quelle date détermine le dispositif qui s'applique à votre achat
La question la plus mal comprise reste celle de la date de référence. Ce n'est pas la date de signature du contrat de réservation qui fixe le dispositif et le taux applicables, mais la date d'acquisition définitive du bien pour un achat classique, ou la date de livraison pour un achat en VEFA. Concrètement, un investisseur qui réserve un logement en 2023 mais dont la livraison n'intervient qu'en 2024 se voit appliquer le barème en vigueur à la date de livraison, et non celui de la réservation. Cette règle a des conséquences directes sur le montant réel de la réduction d'impôt obtenue, en particulier pour les programmes dont les délais de construction s'allongent. Avant de signer, il est donc utile de demander au promoteur une date de livraison prévisionnelle réaliste, plutôt que de se fier uniquement à la date figurant sur le contrat de réservation.
Pinel ou Pinel+, comment trancher selon votre projet
Le choix ne se limite pas à comparer deux pourcentages. Un investisseur qui vise avant tout la réduction d'impôt maximale sur la durée la plus longue a intérêt à orienter sa recherche vers des programmes déjà certifiés RE2020, avec les surfaces et les extérieurs exigés par le Pinel+, plutôt que de se rabattre par défaut sur un Pinel classique aux taux dégressifs. À l'inverse, un investisseur davantage motivé par un objectif de revente à moyen terme ou par la mise en location à un proche peut accepter un taux de réduction plus faible si le bien présente d'autres atouts, un emplacement particulièrement recherché par exemple, qui ne dépendent pas du dispositif fiscal choisi.
Il existe enfin une variante régionale à connaître : le Pinel Breton, qui étend l'éligibilité à 58 communes classées en zone B2 en Bretagne, sur décision du préfet de région et selon des plafonds de loyers spécifiques. Cette exception locale s'applique aussi bien au Pinel classique qu'au Pinel+, et mérite d'être vérifiée par tout investisseur qui cible un projet dans cette zone géographique, où l'éligibilité ne dépend pas uniquement du zonage national A/Abis/B1. Dans tous les cas, la meilleure décision reste celle qui part du bien réel visité, de sa date de livraison probable et du barème qui s'y applique, plutôt que d'une préférence de principe pour l'un ou l'autre nom de dispositif.