Usufruit fiscal : l’âge fixe la valeur de la nue-propriété
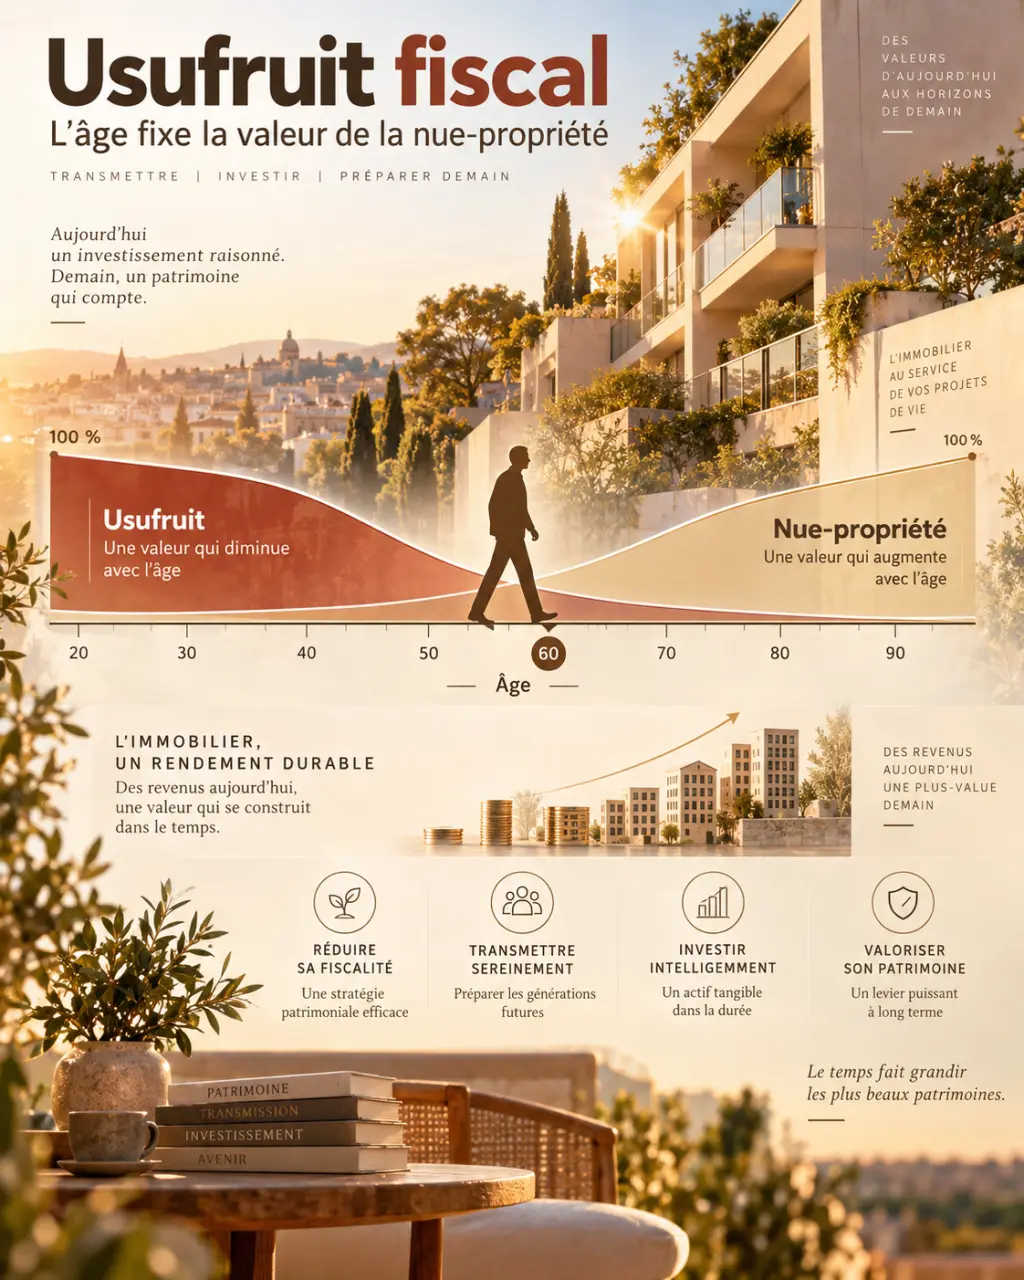
L’usufruit fiscal permet de répartir la valeur d’un bien entre l’usufruit et la nue-propriété lors d’une donation, d’une succession ou de certaines cessions. Pour un usufruit viager, l’âge de l’usufruitier au jour de l’opération détermine les pourcentages applicables. Plus l’usufruitier est âgé, plus la valeur fiscale de l’usufruit diminue. Le barème de l’article 669 du Code général des impôts permet ainsi de calculer la part taxable transmise.
Comprendre ce que mesure le barème de l’usufruit fiscal
Le démembrement de propriété sépare les droits attachés à un même bien. L’usufruitier peut l’occuper, l’utiliser ou en percevoir les revenus, par exemple les loyers d’un logement. Le nu-propriétaire détient le bien, mais ne bénéficie pleinement de ses attributs qu’à l’extinction de l’usufruit. La réunion de ces deux droits reconstitue la pleine propriété.
Calcul de la valeur fiscale de l’usufruit
Note : Ce résultat est une valorisation fiscale basée sur les règles du Code Général des Impôts. Il ne constitue pas une valeur de marché. Exemple : Pour un bien de 100 000 €, un usufruitier de 65 ans (viager) voit son usufruit valorisé à 60% (60 000 €) et la nue-propriété à 40% (40 000 €).
Le barème fiscal ne fixe pas le prix de marché du bien. Il établit une répartition fiscale de sa valeur vénale entre l’usufruit et la nue-propriété. Cette distinction compte lors d’une vente : une négociation entre l’usufruitier et le nu-propriétaire peut aboutir à une valeur économique différente, notamment si le bien produit peu de revenus ou si l’usufruit est encadré par une convention particulière.
L’âge retenu est celui du jour de l’acte
Pour une donation avec réserve d’usufruit, l’âge du donateur au jour de la donation détermine les pourcentages. Pour une succession, l’âge de l’usufruitier concerné est retenu au décès. La tranche d’âge s’apprécie strictement. Ainsi, une personne âgée de 50 ans et 6 mois relève encore de la tranche de 41 à 50 ans : l’usufruit est valorisé à 60 % et la nue-propriété à 40 %.
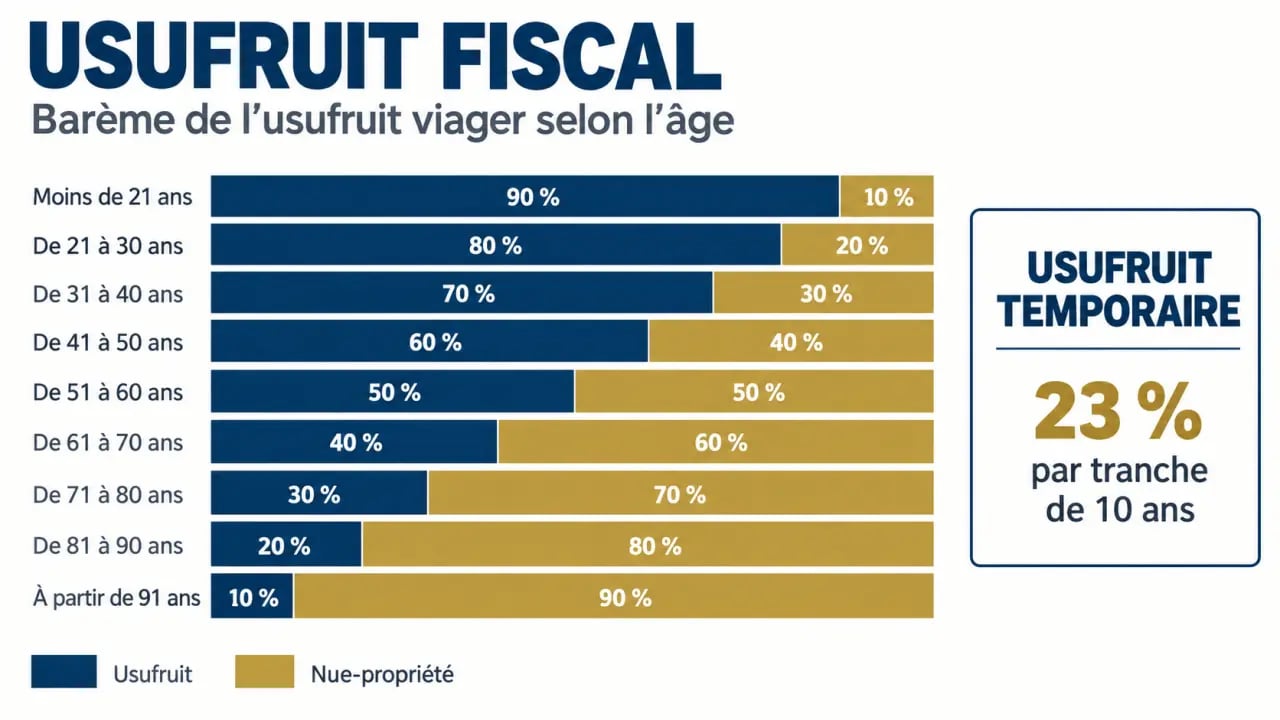
Le tableau de l’article 669 du CGI pour l’usufruit viager
Le barème actuel de l’article 669 du CGI s’applique aux usufruits viagers. Les deux colonnes totalisent toujours 100 % de la valeur en pleine propriété.
| Âge de l’usufruitier | Valeur fiscale de l’usufruit | Valeur fiscale de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
La méthode de calcul en euros
Pour obtenir la valeur fiscale de chaque droit, il suffit de multiplier la valeur en pleine propriété par le pourcentage correspondant à l’âge de l’usufruitier. Pour un bien estimé à 100 000 €, un usufruitier âgé de 51 à 60 ans dispose d’un usufruit évalué à 50 000 €. La nue-propriété vaut également 50 000 €. Une donation portant uniquement sur la nue-propriété est donc calculée sur une assiette de 50 000 €, avant l’application des abattements et du tarif des droits de donation.
À 71 ans et 7 mois, l’usufruit vaut 30 % et la nue-propriété 70 %. Pour ce même bien de 100 000 €, la valeur taxable de la nue-propriété atteint alors 70 000 €. Ces exemples montrent l’effet de l’âge sur l’assiette taxable. Lorsqu’une transmission intervient plus tôt, la valeur fiscale attribuée à l’usufruit est plus élevée et celle de la nue-propriété est plus faible.
Pour vérifier rapidement une situation, le simulateur officiel du barème fiscal de l’usufruit permet d’obtenir la ventilation selon l’âge, la durée et la valeur déclarée.
Usufruit temporaire, viager et ancien barème : ne pas confondre les règles
L’usufruit temporaire dépend de sa durée
Un usufruit temporaire est accordé pour une période définie, par exemple pour percevoir les revenus d’un bien pendant plusieurs années. Il ne relève pas du barème fondé sur l’âge. Fiscalement, sa valeur est fixée à 23 % de la pleine propriété par tranche de 10 ans, sans pouvoir dépasser la valeur de la pleine propriété. La durée prévue dans l’acte doit donc être examinée avec précision.
Cette distinction devient concrète lorsqu’un appartement est loué. L’usufruitier perçoit les loyers et assure la gestion courante, tandis que le nu-propriétaire conserve la substance patrimoniale du bien et son potentiel de revente. Avant de signer, il faut examiner les flux prévus, notamment les loyers, la taxe, les travaux, l’assurance et les conditions de sortie du dispositif. Le pourcentage fiscal ne suffit pas à apprécier l’équilibre financier entre les parties.
Pourquoi l’ancien article 762 ne sert plus aux opérations récentes
Le barème de l’article 669 est entré en vigueur le 1er janvier 2004. Il a remplacé l’ancien barème de l’article 762 du CGI. Ce dernier valorisait notamment l’usufruit à 70 % jusqu’à 19 ans, puis à 10 % à partir de 70 ans. Il ne doit pas être appliqué à une donation ou à une succession relevant du régime actuel.
Pour un bien de 100 000 €, une assiette de nue-propriété de 50 000 € peut ainsi être comparée à une assiette de 70 000 € calculée avec l’ancien barème, soit un écart de 20 000 €. Cette comparaison ne vaut que pour comprendre la différence entre les deux grilles. La date de l’opération détermine le barème applicable.
Donation, succession et fin de l’usufruit : les effets patrimoniaux
La donation de nue-propriété avec réserve d’usufruit permet au donateur de transmettre un actif tout en conservant son usage ou ses revenus. Les droits de donation sont calculés sur la seule valeur fiscale de la nue-propriété. Il faut toutefois examiner les abattements disponibles, la réserve héréditaire, la situation familiale et les clauses de l’acte notarié.
La réunion de la pleine propriété au décès
Au décès de l’usufruitier, l’usufruit s’éteint et le nu-propriétaire devient plein propriétaire. Cette réunion de l’usufruit et de la nue-propriété intervient sans droits de mutation supplémentaires lorsqu’elle résulte de l’extinction normale de l’usufruit, conformément à l’article 1133 du CGI. Le bien ne rejoint donc pas une seconde fois l’assiette de transmission au titre de cette seule réunion.
Dans une succession, le conjoint survivant peut également devenir usufruitier tandis que les enfants reçoivent la nue-propriété. La valeur de chaque droit est alors déterminée avec le même barème fiscal. Les choix successoraux et les conséquences civiles doivent toutefois être appréciés dans leur ensemble, en fonction de la situation familiale et des dispositions de l’acte.
IFI, plus-value et charges : les points à vérifier avant toute opération
Le barème de l’usufruit fiscal ne règle pas toutes les conséquences du démembrement. En matière d’IFI, l’usufruitier déclare en principe la valeur en pleine propriété du bien dans son patrimoine taxable, sous réserve des cas particuliers prévus par la loi, notamment selon l’origine légale ou successorale de l’usufruit. Dans cette situation, le nu-propriétaire n’a généralement pas à déclarer sa quote-part.
En cas de cession d’un droit démembré, le calcul de la plus-value dépend des modalités d’acquisition et de vente. Il faut notamment distinguer la vente conjointe de l’usufruit et de la nue-propriété de la vente isolée de l’un des deux droits. La valeur d’acquisition retenue et la répartition du prix nécessitent une analyse de l’acte d’origine. Le barème fiscal peut intervenir, mais il ne remplace pas les règles propres aux plus-values immobilières.
- L’usufruitier assume en principe les réparations d’entretien prévues par l’article 605 du Code civil.
- Le nu-propriétaire supporte les grosses réparations visées par l’article 606 du Code civil, sauf clause ou situation particulière.
- Avant une donation ou une vente, il faut réunir la valeur vénale du bien, l’âge de l’usufruitier, la nature de l’opération, la date de l’acte et, le cas échéant, la durée de l’usufruit temporaire.
Le barème fournit une base fiscale claire, mais un démembrement engage les revenus, les travaux et les relations entre les parties pendant toute sa durée. Pour un patrimoine important, une cession ou une situation d’IFI, la rédaction de l’acte et les incidences chiffrées doivent être vérifiées par un notaire ou un conseil compétent.