Immeuble de rapport à Lyon : 8,4 % après rénovation
Étude de cas · Lyon
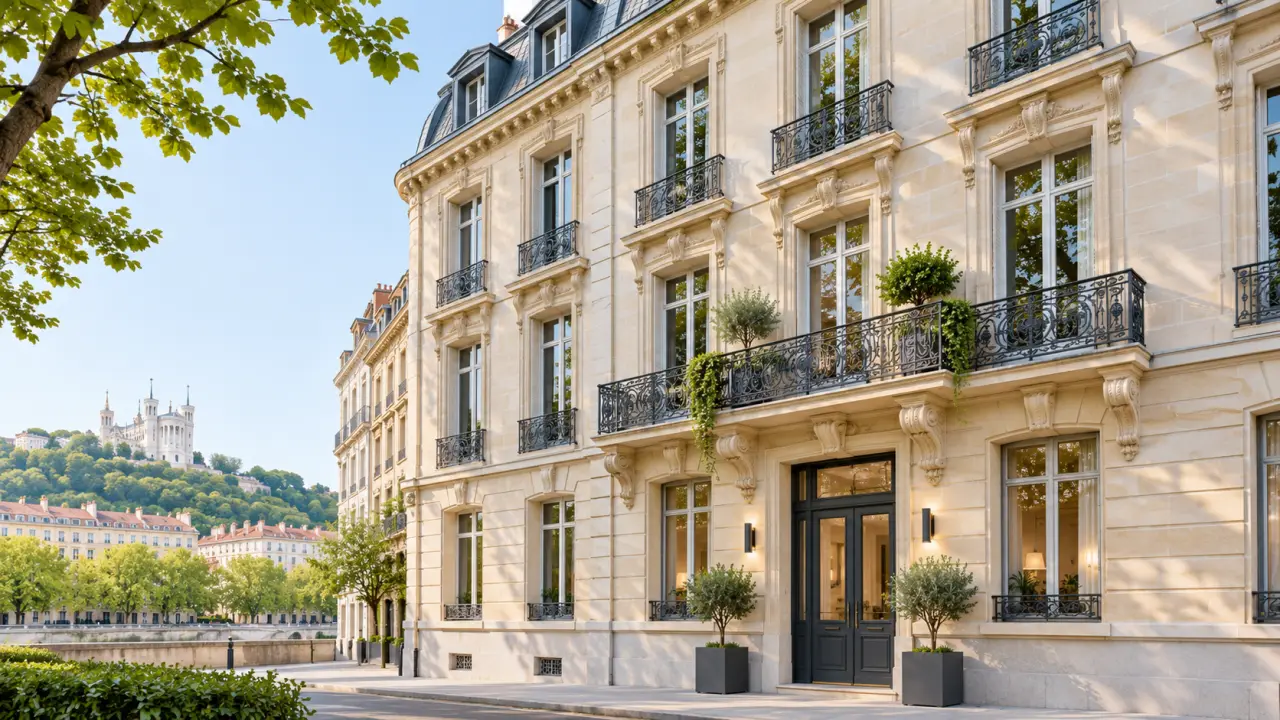
Un immeuble ancien peut offrir un rendement attractif sans sacrifier son caractère. À Lyon, cette étude de cas examine une opération de rénovation et de recomposition locative dont le rendement brut cible atteint 8,4 %. Les chiffres ci-dessous sont présentés à titre illustratif : toute acquisition réelle exige une vérification des surfaces, des loyers de marché, des règles d’urbanisme et des coûts propres au bâtiment.
Le point de départ : acheter un potentiel, pas un rendement affiché
Le bien étudié est un immeuble de quatre niveaux situé dans un quartier lyonnais bien desservi, à distance raisonnable des transports, des commerces et des pôles d’emploi. Son état intérieur était hétérogène : logements peu fonctionnels, équipements vieillissants et parties communes à reprendre. L’intérêt de l’opération ne reposait donc pas sur un loyer immédiatement élevé, mais sur la possibilité de remettre l’ensemble au standard attendu par des locataires exigeants.
Avant toute offre, l’analyse a porté sur la structure, la toiture, les réseaux, les diagnostics, la situation locative et les contraintes de division. La faisabilité juridique et technique de chaque lot doit être confirmée : une distribution séduisante sur plan ne suffit pas si les règles de sécurité, de ventilation ou de décence ne sont pas respectées.
Budget de l’opération et hypothèses de rendement
Pour rendre le calcul lisible, retenons une hypothèse d’acquisition à 620 000 €, des frais d’acquisition estimés à 50 000 € et une enveloppe de travaux de 190 000 €, incluant une marge pour aléas. Le coût total de projet ressort ainsi à 860 000 €, hors coût du financement et éventuels frais de commercialisation. Ces montants constituent un scénario de travail, et non une estimation de marché pour l’ensemble de Lyon.
Le calcul est simple : 72 240 € de loyers annuels divisés par 860 000 € de coût total, soit environ 8,4 %. Il s’agit d’un rendement brut, avant taxe foncière, assurance, entretien, vacance, gestion, charges non récupérables et fiscalité. Le rendement net sera inférieur. Pour arbitrer, l’investisseur doit aussi calculer le cashflow selon son apport, le taux du crédit, sa durée et les conditions d’assurance.
La rénovation comme levier de valeur locative
Le programme ne cherche pas à multiplier les travaux décoratifs. Il privilégie les interventions qui améliorent simultanément l’usage et la pérennité : réseaux remis à niveau, pièces d’eau fonctionnelles, éclairage adapté, rangements intégrés et circulation simplifiée. Dans les espaces communs, des matériaux résistants et une signalétique claire limitent l’usure et facilitent l’entretien.
La méthode « Design & Yield » consiste à relier chaque choix esthétique à une fonction mesurable. Une palette cohérente et des finitions sobres peuvent renforcer la perception de qualité, tandis qu’un plan mieux optimisé rend le logement plus agréable au quotidien. Le design ne justifie cependant ni une hausse de loyer irréaliste ni un budget sans plafond : l’objectif est d’investir là où l’amélioration répond à une demande locative identifiable.
Un principe de prudence : faire chiffrer les postes techniques avant de figer le scénario de rentabilité. Une réserve travaux, documentée et proportionnée à l’état du bâti, évite de bâtir un prévisionnel sur une enveloppe trop optimiste.
Des vérifications utiles au-delà du chantier
La méthode vaut aussi pour les autres investissements liés à un bâtiment : comparer les devis, vérifier les qualifications et comprendre les économies réellement attendues avant de signer. À Rennes, les dossiers consacrés aux vérifications avant devis solaire illustrent cette même prudence, appliquée à une décision énergétique plutôt qu’à une rénovation locative.
Division des lots : potentiel et points de vigilance
La division peut élargir le public de locataires et limiter l’impact financier d’un départ, à condition que chaque logement soit autonome, conforme et correctement desservi. Dans ce cas, le scénario prévoit plusieurs appartements aux typologies complémentaires, plutôt qu’une répétition uniforme de petites surfaces. La répartition doit tenir compte de la lumière, des vues, des accès, des nuisances et de la demande réelle du secteur.
Il faut notamment contrôler les règles locales d’urbanisme, les autorisations nécessaires, la conformité des compteurs et réseaux, ainsi que les obligations de sécurité incendie. La création de nouveaux lots peut également avoir des conséquences fiscales, assurantielles ou patrimoniales. Un notaire, un architecte et des entreprises qualifiées permettent de sécuriser les étapes avant engagement définitif.
Mesurer la performance après livraison
La rentabilité prévisionnelle n’est pas une donnée figée. Après mise en location, un suivi périodique compare les loyers encaissés au budget, relève les périodes de vacance et distingue les dépenses courantes des dépenses exceptionnelles. Le tableau de bord peut intégrer :
- le rendement brut et le rendement net de charges récurrentes ;
- le taux d’occupation, les délais de relocation et les impayés ;
- les dépenses d’entretien rapportées aux loyers ;
- le cashflow après financement et les écarts par rapport au prévisionnel.
La fiscalité doit être étudiée selon la situation de l’investisseur et le mode de détention retenu. Elle peut modifier le résultat net, mais ne transforme pas à elle seule un actif mal acheté en bonne opération. Pour retrouver notre approche d’investissement locatif et nos études de projets, consultez la page d’accueil de Rendement Immo.
À retenir : le rendement dépend de l’exécution
Le taux de 8,4 % décrit ici un objectif brut fondé sur des hypothèses explicites, pas une promesse de performance. La réussite dépend d’abord du prix d’entrée, de la maîtrise des travaux, de la conformité des logements et de loyers réalistes. Une rénovation bien conçue peut soutenir l’attractivité et la conservation patrimoniale, mais chaque poste doit être évalué à l’aune de son coût, de son utilité et de son effet sur l’exploitation.
Pour un investisseur, la meilleure décision n’est pas nécessairement celle qui affiche le rendement brut le plus élevé. C’est celle dont les risques sont identifiés, dont le financement reste soutenable et dont la qualité d’usage peut durer. C’est cette articulation entre chiffres, architecture et gestion qui donne à un immeuble de rapport un potentiel réellement défendable.