Déclarer une location meublée non professionnelle : SIRET, 2042-C-PRO et déficit
Les loyers d’une location meublée ne se déclarent pas comme des revenus fonciers. Ils relèvent des bénéfices industriels et commerciaux (BIC). Pour effectuer une déclaration de location meublée non professionnelle conforme, il faut d’abord déclarer le début de l’activité, choisir le régime fiscal adapté, puis reporter les bons montants sur la déclaration annuelle.
Vérifier votre statut LMNP avant de déclarer
Une location est considérée comme meublée lorsque le logement contient le mobilier indispensable à une occupation normale par le locataire. La liste minimale est définie par le décret n° 2015-981. Dès que vous louez ce bien, même de façon occasionnelle, les recettes relèvent en principe de la catégorie des BIC.
Vous avez le statut de loueur en meublé non professionnel (LMNP) si vos recettes annuelles de location meublée sont inférieures à 23 000 € ou si elles restent inférieures aux autres revenus d’activité de votre foyer fiscal. Cette comparaison porte sur l’ensemble du foyer, et non sur chaque propriétaire pris séparément.
Le statut de loueur en meublé professionnel (LMP) s’applique lorsque les recettes dépassent 23 000 € et excèdent les autres revenus d’activité du foyer. Cette distinction change le traitement des déficits et peut aussi avoir des conséquences sociales.
| Situation | Statut probable | Conséquence principale |
|---|---|---|
| Recettes inférieures à 23 000 € | LMNP | Revenus imposés en BIC non professionnels |
| Recettes supérieures à 23 000 €, mais inférieures aux autres revenus d’activité du foyer | LMNP | Statut non professionnel conservé |
| Recettes supérieures à 23 000 € et supérieures aux autres revenus d’activité du foyer | LMP | Règles fiscales et sociales distinctes |
Commencer par le guichet unique et obtenir un SIRET
La déclaration annuelle des revenus ne remplace pas la création de l’activité. Dans les 15 jours suivant le début de la location, le bailleur doit déclarer son activité sur le guichet unique des formalités des entreprises. Cette formalité permet l’inscription au répertoire Sirène et l’attribution d’un numéro SIRET.
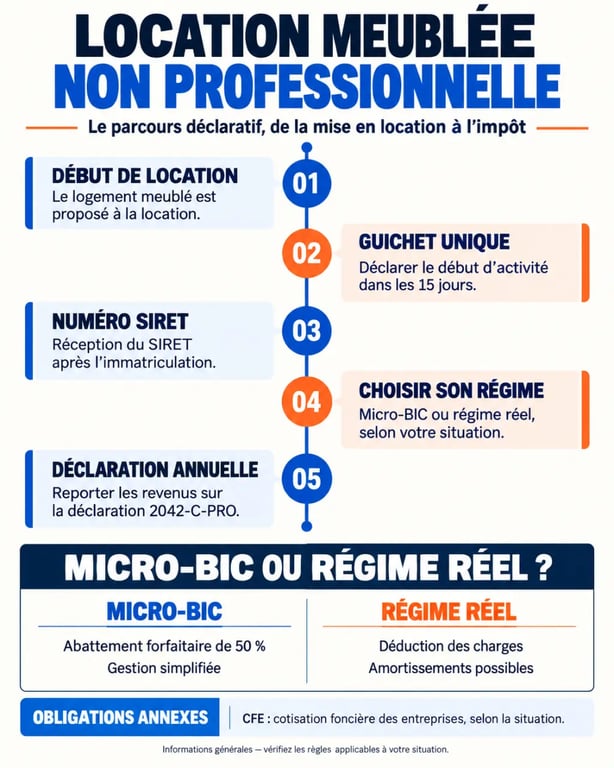
Le SIRET identifie l’activité de location meublée auprès de l’administration. Il facilite les échanges avec le service des impôts des entreprises (SIE), notamment pour la cotisation foncière des entreprises (CFE). Dès la première année, conservez l’accusé de formalité, le numéro attribué, les baux, les relevés de loyers encaissés et les justificatifs de dépenses.
Une déclaration fiable repose d’abord sur une séparation claire des flux financiers. Distinguez les loyers effectivement encaissés, les provisions sur charges, les dépôts de garantie, les frais payés par le propriétaire et les travaux. Un dépôt de garantie conservé temporairement n’est pas un loyer. Une charge récupérée peut toutefois entrer dans les recettes selon sa nature. Ce suivi de trésorerie permet de retrouver les bons montants au moment de remplir la déclaration.
Micro-BIC ou régime réel : choisir selon vos charges réelles
Pour une location meublée classique de longue durée, le régime micro-BIC est accessible lorsque les recettes ne dépassent pas 77 700 €. Il applique un abattement forfaitaire de 50 %, avec un minimum de 305 €. Vous indiquez les recettes brutes encaissées. L’administration applique ensuite l’abattement et impose la moitié restante.
Loueurs meublés non professionnels : déclaration fiscale et formulaires | Consultez la page officielle sur le régime micro-BIC et les informations à reporter dans la déclaration 2042-C-PRO.
Au régime réel, vous déduisez les charges effectivement supportées : intérêts d’emprunt, assurance, frais de gestion, taxe foncière, travaux admissibles, frais comptables et autres dépenses liées à l’activité. Les amortissements du logement et du mobilier peuvent aussi réduire le résultat fiscal, dans les limites applicables. Ce régime demande une comptabilité plus structurée et le dépôt d’une liasse fiscale.
| Régime | Base de calcul | Avantage | Obligation déclarative |
|---|---|---|---|
| Micro-BIC | Recettes encaissées moins 50 % d’abattement | Simplicité | 2042-C-PRO |
| Réel | Recettes moins charges et amortissements admissibles | Résultat plus proche de la réalité économique | 2031-SD puis 2042-C-PRO |
Un exemple pour arbitrer sans se tromper
Avec 10 000 € de loyers annuels, le micro-BIC conduit à une base imposable de 5 000 € après abattement. Au réel, si les charges atteignent 1 500 €, le résultat avant amortissement est de 8 500 €. Le régime réel n’est donc pas automatiquement plus favorable. Son intérêt dépend du total des charges, des intérêts et des amortissements. Comparez les deux méthodes à partir de vos justificatifs, et pas seulement du montant des loyers.
Les meublés de tourisme suivent des règles spécifiques. Les meublés de tourisme non classés bénéficient notamment d’un abattement de 30 % dans le cadre cité. Vérifiez les seuils et les règles applicables à l’année des recettes : le type de location peut modifier le régime fiscal et les cases à utiliser.
Remplir la 2042-C-PRO selon votre situation
La déclaration complémentaire 2042-C-PRO sert à déclarer chaque année les revenus relevant des BIC. En micro-BIC, reportez les recettes brutes, charges comprises lorsqu’elles vous sont versées, sans appliquer vous-même l’abattement. Pour une location meublée classique en LMNP, les cases couramment utilisées sont 5NI, 5OI ou 5PI, selon la personne qui déclare.
Les chambres d’hôtes et les meublés de tourisme classés relèvent des cases 5NG, 5OG ou 5PG. Les meublés de tourisme non classés se déclarent dans les cases 5NH, 5OH ou 5PH. Les intitulés affichés dans l’espace déclaratif restent le repère final : ils permettent de distinguer le déclarant 1, le déclarant 2 et les personnes à charge.
Au régime réel, reportez un résultat, pas vos loyers
Au réel, vous transmettez d’abord la déclaration professionnelle 2031-SD et ses annexes. Reportez ensuite le bénéfice calculé dans les cases 5NA, 5OA ou 5PA de la 2042-C-PRO. Ne saisissez pas une seconde fois le total des loyers : seul le résultat fiscal issu de la liasse doit être déclaré.
Un déficit LMNP ne s’impute pas sur le revenu global du foyer. Il peut être reporté pendant 10 ans sur les bénéfices provenant de la même activité de location meublée non professionnelle. Les déficits de l’année et les déficits antérieurs sont renseignés dans les rubriques correspondantes, notamment parmi les cases 5NY à 5PY et 5GA à 5GJ.
Contrôler les obligations qui entourent vos revenus
Le bénéfice LMNP est soumis à l’impôt sur le revenu selon votre tranche marginale, ainsi qu’aux prélèvements sociaux lorsque la situation le prévoit. Des cotisations sociales peuvent concerner certaines activités, selon le niveau des recettes et les modalités de location. La location assortie de prestations para-hôtelières peut aussi entraîner des conséquences en matière de TVA.
La CFE fait partie des obligations à anticiper. Même si le bien appartient à votre patrimoine privé, l’activité de location meublée peut y être assujettie. La taxe foncière reste due par le propriétaire. La CVAE peut devenir pertinente lorsque le chiffre d’affaires atteint 152 500 € HT.
- Vérifiez que la formalité de début d’activité a bien abouti et conservez votre SIRET.
- Rapprochez les recettes déclarées de vos relevés bancaires et de vos quittances.
- Ne confondez pas les loyers encaissés avec le résultat obtenu au régime réel.
- Conservez les factures, tableaux d’amortissement, baux et justificatifs de charges.
- Contrôlez le type de location avant de sélectionner les cases de la 2042-C-PRO.
En cas de location d’une pièce de votre résidence principale, de revenus étrangers, d’indivision ou de changement de régime, vérifiez votre situation auprès du SIE ou d’un professionnel. Ces cas peuvent modifier la déclaration à déposer et le traitement fiscal applicable.