Amortissement immobilier : le terrain exclu, la base qui change tout
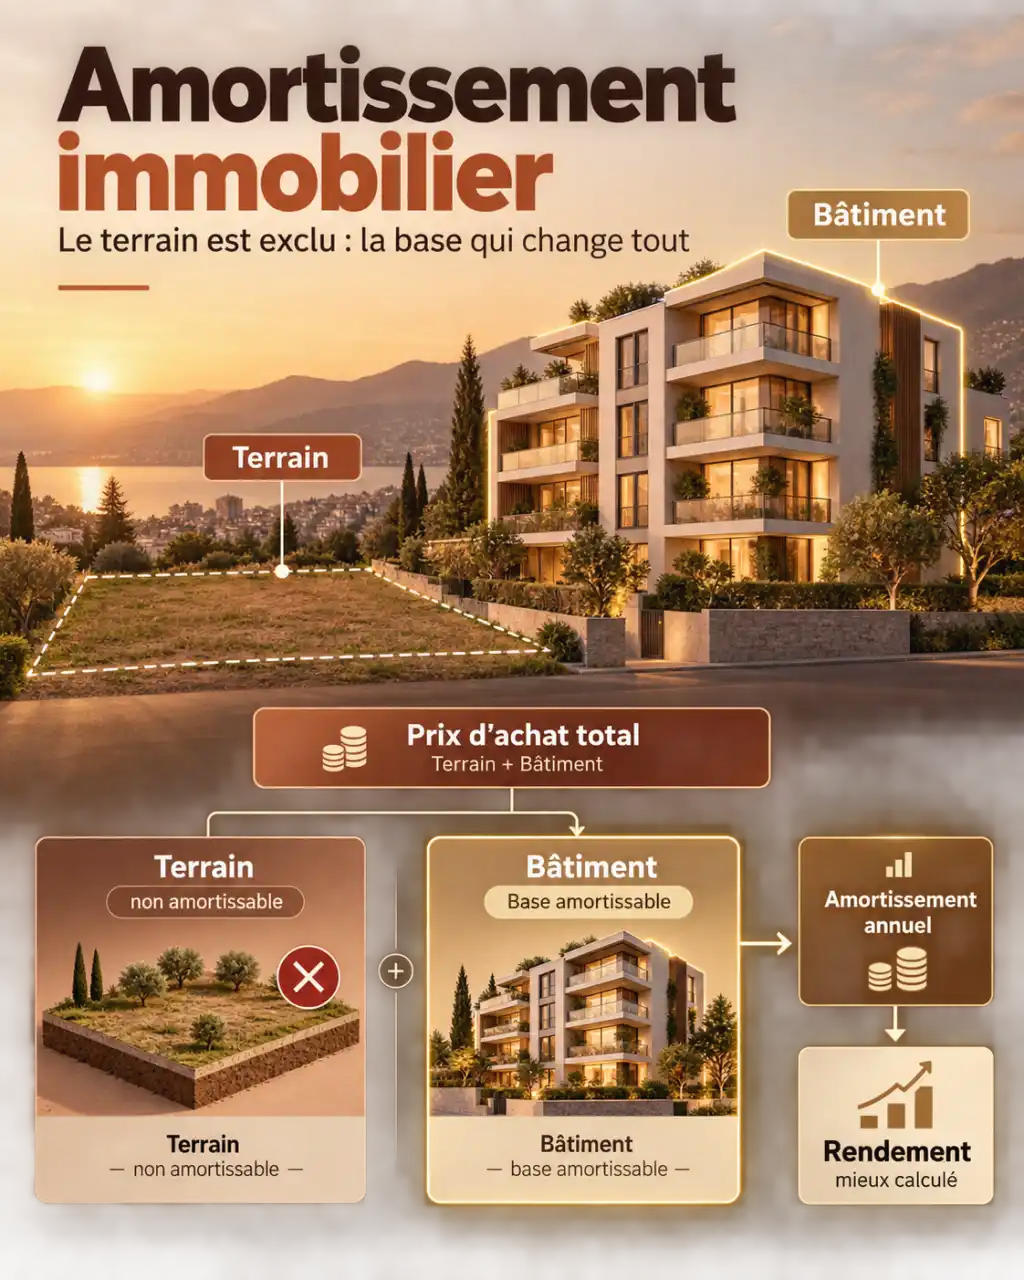
L’amortissement immobilier permet de constater chaque année l’usure théorique d’un logement loué meublé, de ses équipements et de certains travaux. Au régime réel, cette charge comptable réduit le résultat imposable sans entraîner de nouvelle sortie d’argent. Le mécanisme concerne notamment le LMNP, le LMP et les SCI soumises à l’IS. Son calcul exige toutefois une base cohérente, une ventilation adaptée du bien et le respect des règles fiscales.
Comprendre ce que l’amortissement change dans votre résultat locatif
L’amortissement traduit la perte de valeur prévisible d’une immobilisation liée au temps et à son utilisation. En pratique, le propriétaire répartit le coût du bâti, du mobilier ou d’un équipement sur sa durée d’utilisation estimée. Chaque année, il comptabilise une dotation aux amortissements, qui vient diminuer le bénéfice issu des loyers.
Calculateur d'amortissement LMNP
Résultats annuels
Note : Le terrain est exclu de l'amortissement. Ces résultats sont purement indicatifs. La limite fiscale LMNP, les composants du bâti, les travaux et les reports doivent être impérativement vérifiés selon votre situation comptable et fiscale réelle.
Cette charge réduit le résultat comptable sans correspondre à une dépense payée au cours de l’exercice. Elle intervient donc après l’acquisition ou la réalisation de l’investissement, en fonction des éléments inscrits à l’actif et de leur durée d’utilisation. Le calcul doit rester cohérent avec la nature de chaque composant.
Le mécanisme est accessible aux loueurs en meublé imposés dans la catégorie des BIC, qu’ils relèvent du statut LMNP ou LMP, ainsi qu’aux SCI à l’IS. Il ne s’applique pas de la même manière à la location nue imposée dans la catégorie des revenus fonciers. Il ne faut donc pas confondre amortissement et déficit foncier.
Amortissement et dépréciation : deux logiques différentes
L’amortissement correspond à une consommation de valeur attendue et planifiée. Un canapé, une cuisine ou la structure d’un immeuble vieillissent avec le temps et suivent un calendrier défini. La dépréciation répond, elle, à une perte de valeur exceptionnelle ou non anticipée, par exemple lorsqu’un actif ne vaut durablement plus le montant inscrit en comptabilité.
L’amortissement repose donc sur une durée d’utilisation estimée. La dépréciation suppose de constater une baisse réelle de valeur. Les deux mécanismes ne répondent pas au même événement et ne se comptabilisent pas selon la même logique.
La limite fiscale à connaître
En location meublée non professionnelle, l’amortissement ne doit pas créer ni aggraver un déficit provenant de l’activité de location meublée. Il s’impute dans la limite du résultat positif restant après les autres charges, comme les intérêts d’emprunt, l’assurance, les frais de gestion et les dépenses déductibles.
La fraction non utilisée est placée en report pour être déduite des bénéfices ultérieurs, selon les règles applicables au régime. L’amortissement peut ainsi réduire fortement le résultat imposable, mais il ne permet pas de transformer à lui seul un résultat positif en déficit fiscal.
Calculer l’amortissement immobilier sans gonfler la base
La formule de départ est simple : dotation annuelle = valeur amortissable ÷ durée d’amortissement. Toute la difficulté consiste à définir correctement la valeur amortissable et à répartir le prix entre les éléments qui ne vieillissent pas au même rythme.
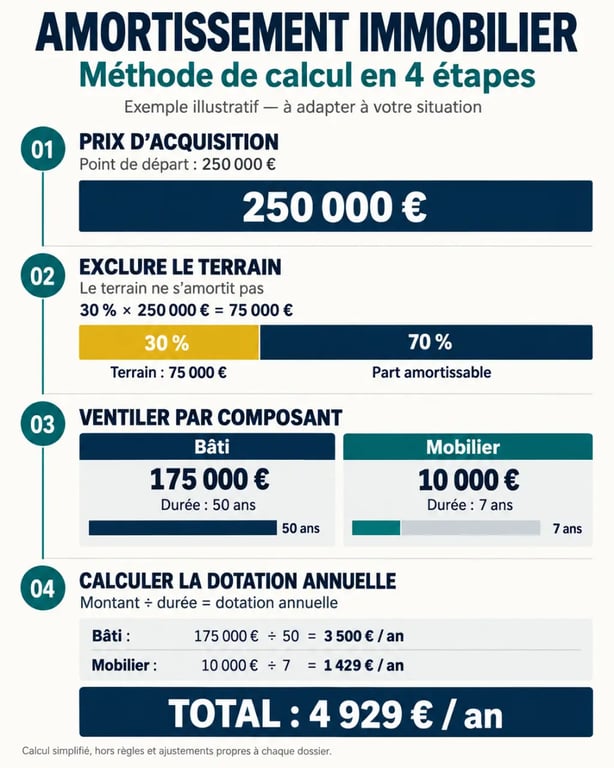
Le calcul ne porte donc pas automatiquement sur le prix total payé. Il faut isoler le terrain, puis distinguer les différents composants du bâti, les équipements, le mobilier et, le cas échéant, les travaux immobilisés. Chaque élément peut avoir sa propre durée d’amortissement.
Le terrain est exclu du calcul
Le terrain n’est pas amortissable, car il ne se déprécie pas par l’usage comme une construction. Il faut donc distinguer sa valeur de celle du bâti dès l’acquisition. En LMNP, il est fréquent que la part amortissable représente jusqu’à 85 % de la valeur du bien, avec 15 % attribués au terrain. Cette ventilation doit toutefois rester adaptée à la situation concrète du logement et à son emplacement.
Une répartition cohérente permet de déterminer la base amortissable sans inclure la valeur foncière. Elle doit pouvoir être expliquée à partir des caractéristiques du bien et des éléments retenus dans la comptabilité. Le même principe s’applique lorsque du mobilier ou des travaux sont ajoutés après l’achat.
Exemple de calcul au régime réel
Supposons un appartement acquis 250 000 €, dont 30 % correspondent au terrain. La valeur du bâti amortissable est alors de 175 000 €. Réparti sur 50 ans, ce bâti génère une dotation de 3 500 € par an.
Si le logement comporte 10 000 € de mobilier amorti sur 7 ans, ce montant ajoute environ 1 430 € par an. L’amortissement annuel total atteint donc environ 4 930 €, avant la prise en compte d’éventuels travaux immobilisés. Une modification de la valeur retenue, de la durée ou de la ventilation entre composants change directement le montant annuel obtenu.
Ventiler le bien par composants plutôt que choisir une durée unique
L’amortissement linéaire est la méthode la plus lisible : la même charge est constatée chaque année pendant toute la durée retenue. Pour un investissement locatif, l’approche par composants est souvent plus fidèle, car elle sépare le gros œuvre, les façades, les installations techniques et le mobilier.
Cette méthode évite d’appliquer une durée unique à des éléments qui n’ont pas la même durée d’utilisation. La structure du bâtiment reste généralement en place plus longtemps qu’une installation de chauffage ou qu’un meuble. Chaque composant suit donc son propre rythme d’amortissement.
| Élément amorti | Durée usuelle | Logique |
|---|---|---|
| Structure et gros œuvre | 40 à 80 ans | Éléments durables du bâti |
| Toiture, façades, ascenseur | 25 à 50 ans | Composants renouvelés avant la structure |
| Chauffage, plomberie, électricité | 15 à 20 ans | Installations techniques |
| Mobilier et cuisine équipée | 5 à 10 ans | Équipements à renouvellement plus rapide |
| Terrain | Non amortissable | Valeur foncière exclue |
Ces durées ne se choisissent pas pour augmenter artificiellement la charge annuelle. Elles doivent refléter la durée normale d’utilisation de chaque élément. Une durée courte augmente la dotation annuelle, mais elle doit pouvoir être justifiée par la nature du composant et son rythme de renouvellement.
Les travaux qui augmentent durablement la valeur ou la durée de vie du bien peuvent être immobilisés puis amortis. Selon leur nature, les pratiques observées s’étendent de 5 à 25 ans. Une simple dépense d’entretien ne relève pas nécessairement de cette logique et peut suivre un traitement comptable différent.
Régime réel, micro-BIC et SCI à l’IS : les conséquences fiscales
Le régime réel est la porte d’entrée de l’amortissement en location meublée. Le micro-BIC applique un abattement forfaitaire aux recettes. Il simplifie les formalités, mais ne permet pas de déduire séparément les intérêts, les charges et les amortissements.
Le choix doit donc s’apprécier en comparant l’abattement avec le total des charges réelles et des dotations prévues. Un investisseur doit regarder le résultat global de son activité, et pas seulement le montant de l’amortissement immobilier.
Pour un LMNP, les recettes annuelles sont notamment inférieures à 23 000 € ou inférieures à 50 % du revenu global du foyer. Le LMP et la SCI à l’IS obéissent à des cadres distincts, mais la logique comptable de l’amortissement demeure.
En SCI à l’IS, une vigilance particulière s’impose lors de la revente. Les amortissements diminuent la valeur nette comptable du bien, ce qui peut augmenter le gain taxable à la cession. L’économie réalisée pendant la détention doit donc être mise en regard de la stratégie de sortie.
Tenir les bons documents et éviter les erreurs coûteuses
Un tableau d’amortissement est indispensable. Pour chaque immobilisation, il doit faire apparaître la date de mise en service, la valeur d’origine, la durée, le taux, la dotation annuelle et les amortissements déjà comptabilisés. Ce suivi permet de comprendre le montant retenu chaque année et de distinguer les éléments dont la durée est arrivée à son terme.
Conservez aussi l’acte d’achat, les factures de mobilier et de travaux, ainsi que les éléments justifiant la quote-part de terrain. Ces documents permettent de relier les montants comptabilisés aux biens et aux dépenses concernés.
- En LMNP ou LMP au réel, le résultat BIC est notamment déclaré via le formulaire 2031, puis reporté sur la déclaration 2042 C PRO.
- Une SCI soumise à l’IS utilise notamment le formulaire 2065.
- Ne comptabilisez jamais le prix total d’acquisition comme du bâti amortissable.
- Ne mélangez pas travaux d’entretien immédiatement déductibles et travaux immobilisables.
- Ne retenez pas une durée trop courte sans justification technique ou économique.
L’article 39 C du CGI encadre la déduction des amortissements. Le respect de cette règle, la justification de la quote-part de terrain et la cohérence des durées influencent directement le résultat annuel.
Compte tenu des conséquences sur le résultat et sur une future cession, un tableau préparé avec un expert-comptable habitué à la location meublée apporte une vérification utile. Il permet aussi de comparer plusieurs hypothèses avant d’opter pour le régime réel et de conserver un suivi clair des amortissements reportés.