Location saisonnière en SCI : le seuil de 10 % ne suffit pas à écarter l’IS
Une SCI peut détenir et louer un logement en courte durée, y compris sur une plateforme de réservation. Mais la location meublée relève en principe d’une activité commerciale, alors que la SCI exerce normalement une activité civile. Le risque fiscal dépend donc de la régularité des locations, du niveau des recettes et de la cohérence entre les statuts et l’activité réellement exercée.
Location meublée en SCI : possible, mais pas neutre fiscalement
Une société civile immobilière réunit au moins deux associés. Elle facilite la détention, la gestion et la transmission d’un patrimoine immobilier grâce aux parts sociales. Par défaut, elle relève de l’impôt sur le revenu (IR) : chaque associé est imposé sur sa quote-part de résultat. Ce fonctionnement correspond naturellement à la location nue, qui génère des revenus fonciers.
Calcul de la part de recettes meublées
Estimez la proportion des recettes de location meublée HT dans les recettes totales HT de la SCI.
Repère important : le seuil de 10 % présenté ici est un repère de calcul mentionné dans l’article. Ce résultat ne constitue pas une validation fiscale personnalisée.
La situation évolue avec une location saisonnière meublée. Le logement doit être équipé du mobilier et des installations nécessaires à la vie courante pour être occupé immédiatement. Lorsqu’elle concerne de courts séjours, cette activité peut aussi relever du meublé de tourisme. Fiscalement, les revenus d’une location meublée sont assimilés à des bénéfices industriels et commerciaux (BIC), donc à une activité commerciale.
Pourquoi la régularité des locations pose problème
Une SCI à l’IR qui réalise habituellement des locations meublées peut être considérée comme exerçant une activité commerciale. Elle risque alors de devenir passible de plein droit de l’impôt sur les sociétés (IS), conformément à l’article 206, 2 du CGI. La publication fréquente d’annonces, l’enchaînement des réservations, la délégation des arrivées à une conciergerie ou la perception de recettes récurrentes donnent une réalité économique à l’activité.
Le nombre de nuits louées ne suffit pas à lui seul. L’administration peut aussi examiner la part des recettes meublées dans l’activité totale, la répétition de l’offre, l’organisation de la gestion et la volonté de tirer un revenu durable du bien. Une location isolée pendant une période d’inoccupation n’envoie pas le même signal qu’une exploitation organisée toute l’année.
Le seuil de 10 % : une tolérance à calculer avec méthode
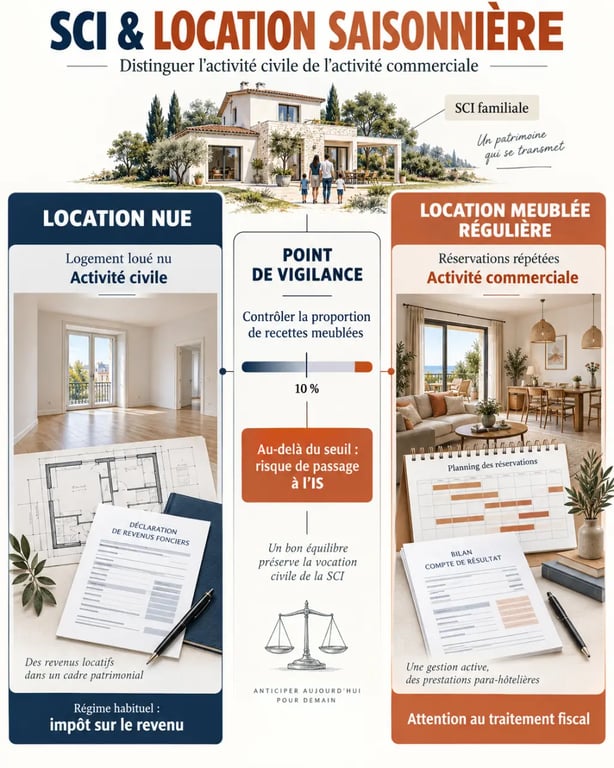
Une exception est couramment admise lorsque les recettes issues de la location meublée restent inférieures à 10 % des recettes totales hors taxes de la SCI. Cette tolérance peut permettre de conserver une SCI à l’IR malgré une activité commerciale accessoire. Elle ne constitue toutefois pas une autorisation générale de pratiquer la location saisonnière sans conséquence fiscale.
Ce qu’il faut comparer concrètement
Le calcul consiste à comparer les recettes de location meublée avec l’ensemble des recettes hors taxes de la société. Si la SCI ne possède qu’un seul logement et que celui-ci est principalement exploité en location saisonnière, les recettes meublées représentent mécaniquement une part importante, voire prépondérante, des recettes. Le maintien à l’IR devient alors difficile à défendre. La situation est différente pour une SCI qui perçoit surtout des loyers nus et loue ponctuellement un logement meublé.
- Identifiez toutes les recettes encaissées par la SCI pendant la période concernée.
- Isolez les recettes liées aux séjours meublés, en incluant les commissions ou frais facturés lorsqu’ils se rattachent à cette activité.
- Calculez leur proportion par rapport aux recettes totales hors taxes.
- Conservez les contrats, calendriers de location, factures et justificatifs utiles.
Le seuil doit être suivi dans le temps. Certains commentaires administratifs évoquent une appréciation fondée sur une moyenne glissante de quatre années consécutives. Il faut donc disposer d’un historique comptable fiable, plutôt que d’une estimation réalisée uniquement au moment de la déclaration. Pour un projet récurrent, un expert-comptable peut vérifier le calcul et l’adéquation entre l’activité et la structure choisie.
Préparer la location saisonnière avant la première annonce
La fiscalité n’est qu’un aspect du projet. Avant toute mise en ligne, le gérant doit vérifier que l’objet social autorise la location meublée ou l’exploitation envisagée. Si les statuts prévoient uniquement l’acquisition et la location nue, une modification statutaire peut être nécessaire. Elle doit être décidée selon les règles prévues entre les associés et réalisée avant que l’activité ne devienne régulière.
BOFiP : sociétés soumises à l’impôt sur les sociétés | Consultez les règles officielles du BOFiP sur le champ d’application et la territorialité de l’impôt sur les sociétés.
Règles locales, assurance et relation avec le voyageur
Les communes peuvent imposer une déclaration en mairie pour un meublé de tourisme, un numéro d’enregistrement ou des règles de changement d’usage dans les zones où la courte durée est encadrée. Ces formalités varient selon le lieu du logement. Il faut donc consulter la mairie avant de publier une annonce, y compris pour une résidence secondaire détenue par une SCI.
L’assurance doit couvrir explicitement la location meublée de courte durée, les dommages aux biens et la responsabilité civile. Selon le montage, elle doit aussi prendre en compte l’intervention d’une conciergerie. Le logement doit rester sûr et conforme aux exigences applicables : détecteurs, installations entretenues, équipements en bon état et informations utiles remises aux occupants.
Un contrat de location saisonnière clair reste nécessaire, même lorsqu’une plateforme encaisse le prix du séjour. Il précise notamment le tarif, les modalités de paiement, le dépôt de garantie lorsqu’il existe, les conditions d’annulation, les horaires d’arrivée et de départ, les responsabilités et l’inventaire du mobilier. Le contrat et le règlement intérieur réduisent les risques de litige, mais ne corrigent pas une qualification fiscale mal anticipée.
SCI à l’IR, SCI à l’IS ou LMNP : choisir selon le vrai projet
Le choix dépend des objectifs des propriétaires : transmettre un bien familial, conserver les bénéfices dans une société, exploiter activement un investissement ou simplifier les déclarations personnelles. L’attrait de la location touristique ne suffit pas à déterminer le cadre le plus adapté.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| SCI à l’IR | Gestion familiale et transmission des parts dans un cadre civil | La location meublée régulière peut entraîner l’assujettissement à l’IS |
| SCI à l’IS | Amortissement du bien et du mobilier, déduction des charges engagées dans l’intérêt de la société | Comptabilité renforcée, fiscalité de la société et imposition des dividendes distribués |
| LMNP en direct | Cadre adapté à la location meublée, avec micro-BIC ou régime réel | Moins adapté lorsque la priorité est la détention collective et la transmission par parts sociales |
Ne pas choisir l’IS uniquement pour l’amortissement
À l’IS, l’amortissement et les charges déductibles peuvent réduire le résultat imposable. Cet avantage doit être comparé au coût d’une comptabilité commerciale, aux déclarations de la société et à la taxation des associés lorsqu’un bénéfice est distribué sous forme de dividendes. Une même richesse peut ainsi être imposée au niveau de la SCI, puis au niveau des associés. C’est le risque de double imposition économique.
Le LMNP détenu en nom propre mérite une comparaison lorsque l’objectif principal est de louer meublé. Le micro-BIC applique un abattement forfaitaire selon le type de meublé et les conditions applicables. Le régime réel permet de déduire les charges et d’amortir certains éléments. En revanche, il ne reprend pas automatiquement les avantages civils d’une SCI familiale pour organiser la détention et la transmission.
Éviter la requalification : une décision à prendre avant de louer
Le principal risque concerne la SCI à l’IR qui exploite durablement un logement meublé tout en continuant à déclarer uniquement des revenus fonciers. Lors d’un contrôle, l’administration peut retenir l’assujettissement à l’IS et réclamer les impositions correspondantes, ainsi que des intérêts et, selon la situation, une majoration de 10 % ou 40 %. Une régularisation tardive peut aussi compliquer la lecture des comptes et le traitement d’une revente.
Avant la première saison, les associés doivent formaliser leur stratégie : location occasionnelle ou activité récurrente, projection des recettes, conservation ou distribution des bénéfices, horizon de revente et objectif de transmission. Un notaire peut relire les statuts, tandis qu’un expert-comptable peut valider les conséquences fiscales. Cette vérification est particulièrement utile lorsqu’un bien est déjà détenu par une SCI familiale : modifier l’organisation en amont coûte généralement moins cher qu’un redressement après plusieurs années d’exploitation.